城市竞逐,谁在进位,谁在退位?近日,2026年前三季度国内生产总值(GDP)30强城市排名出炉。
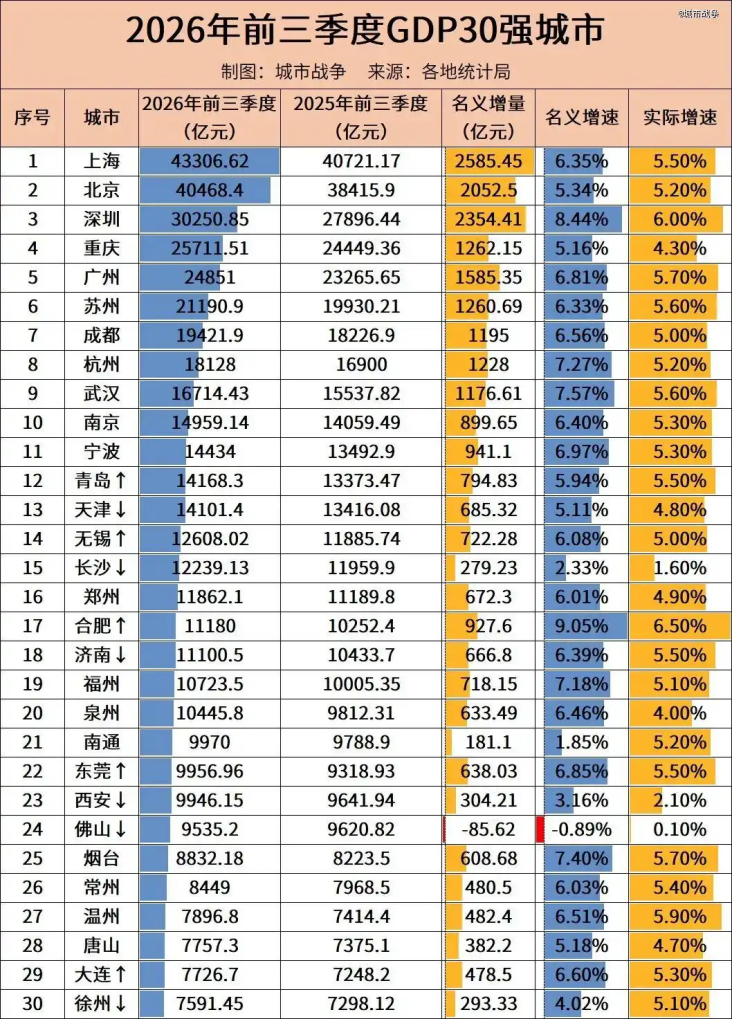
从经济总量看,30强城市GDP总量约465527亿元,占全国比重约为43.5%。
其中,上海、北京GDP均突破4万亿元,位于GDP排名冠亚军的位置;深圳GDP首次迈上3万亿元台阶,稳居全国第三;重庆、广州GDP分别以2.57万亿元、2.49万亿元位居第四、第五;苏州、成都、杭州、武汉、南京依次跻身GDP排名前十。
(图表来源:城市战争)
与去年同期相比,前10强城市位次相对稳定,格局未变,但在其余20城中,有11座城市的排名发生了变化,城市间的竞争日趋胶着。其中,青岛以14168.3亿元反超天津(14101.4亿元),升至第12位,暂列“北方经济第二城”;无锡超长沙,升至第14位,上演地级市反超强省会的戏码;合肥超越济南,升至第17位;东莞则超越西安、佛山,连升两位排在第22位;大连超徐州,升至第29位。
从增速看,30强城市中有25个城市跑赢全国平均(4.6%)。增长最快的5个城市为:合肥(6.5%)、深圳(6.0%)、温州(5.9%)、广州(5.7%)、烟台(5.7%)。前三季度“经济大市挑大梁”的态势尤为突出,GDP前10强城市中,除重庆增速为4.3%外,其余城市均达到或超过5.0%,深圳以6.0%的增速在头部城市中居首。值得注意的是,合肥不仅以11180亿元的GDP体量超越济南,更以6.5%的实际增速拿下了30强城市中的经济增速第一名。
GDP增速排在30强城市倒数五位的分别是:佛山(0.1%)、长沙(1.6%)、西安(2.1%)、泉州(4.0%)、重庆(4.3%),5座城市均跑输了4.6%的国家平均线。这五座城市的共同困境,本质上是旧引擎牵引力骤减,新引擎推力尚在蓄能,新旧动能“青黄不接”的换挡期集中显现。
产业生态进阶,合肥领跑背后的新动能驱动
前三季度,合肥不仅GDP总量排名升至17位,更拿下了GDP30强城市经济增速第一名。在合肥经济亮眼表现背后,是工业产业的强劲驱动以及新动能的加速释放。
数据显示,前三季度,合肥规模以上工业增加值同比增长28.7%,连续35个月保持两位数增长,创下近年新高。这一数据放在全国处于显著领先位置:
前三季度全国规上工业增加值同比增长为5.3%,一线城市中深圳达到9.5%,上海、北京则分别为5.6%和5.4%。
合肥的新兴产业动能十分突出,高技术制造业表现尤为强势。前三季度,合肥高技术制造业和装备制造业持续领跑,增加值分别增长90.3%和40.3%。
业内分析,这一强劲表现背后,是合肥对“芯屏汽合”产业集群的深耕,以及多年布局的持续兑现。光电子、芯片、新型显示、新能源汽车等赛道集中爆发,形成强劲增长势能。
前三季度,合肥计算机、通信和其他电子设备制造业增长106.2%,汽车制造业增长14.7%。2025年,合肥新能源汽车产量达137万辆,位居全国城市首位。
另外,前三季度,在规上工业产品中,锂离子电池、半导体分立器件、液晶显示屏产量分别增长86.5%、18.8%和16.4%。
今年以来,合肥经济增速的领跑以及新动能的释放,与人工智能(AI)产业浪潮密切相关,其中存储芯片与电子信息制造业立了大功。合肥凭借存储芯片企业长鑫科技的龙头优势,扎根存储芯片核心赛道,以“芯屏汽合”产业矩阵实现弯道超车,在中部乃至全国高端制造与AI硬件产业格局中占据一席之地。
前三季度,长鑫科技营收2690.24亿元,同比增长738.51%,归母净利润1320.40亿元,上年同期为亏损52.80亿元。长鑫科技表示,业绩增长得益于全球算力需求快速增长、DRAM产品供不应求,叠加产能建设和产品结构优化,产品销售数量和价格大幅上涨。从营收体量看,以长鑫科技为代表的集成电路企业,在前三季度合肥计算机、通信和其他电子设备制造业 106.2% 的增长中发挥了重要拉动作用。
合肥这座曾经的“风投之城”,正一步一步将创新投入兑现为较强的产业增长能力和发展实效。但合肥的脚步并未停止。10月29日,合肥召开全市先进制造业和服务业高质量发展大会,在这场会上,“二次创业”成为关键词。会议指出,坚定走好工业立市、产业强市、科创兴市之路,以“二次创业”的紧迫感和责任感,促进先进制造业和现代服务业深度融合。
合肥的突围印证了一个趋势,当前区域经济增长的接力棒,正向新动能加速传递。新动能不仅是经济增长的增量,更已成为重塑城市竞争格局的核心力量。
不仅如此,中国区域经济学会副会长陈耀认为,“整体看,区域竞争已经转向新动能能否沉淀为产业链控制权以及产业创新发展生态是否成熟。”
合肥是最直接的例证。合肥新能源汽车产业以蔚来、大众、江淮等整车企业为牵引,集聚600余家核心零部件企业,福耀玻璃、国轩高科等配套项目就近落地,实现“短途供应”与联合开发。论控制权,长鑫科技在 DRAM 上做到全球第四、份额 7.67%,让合肥在全球算力硬件最紧缺的环节有了自己的位置。论产业生态,长鑫科技一家链主就带动400多家上下游企业落地,合肥因此成为全国少数拥有集成电路设备、材料、设计、制造、封装测试全链条的城市,集成电路产值从2016年的约180亿元增至2025年的1514亿元、增长7.4倍。
算力链“卡位战”,深莞苏锡迎AI爆发红利
不仅合肥受益于AI产业浪潮,今年以来,多座在AI产业链上占据一席之地的城市,经济表现都较为亮眼。如深圳、合肥、苏州、无锡、东莞这些深度嵌入AI供应链的城市,凭借在产业链上的关键卡位,正迎来AI算力爆发带来的增长红利。
受益于全球AI算力爆发,深圳存储行业迎来超级周期,以江波龙、大普微-UW、佰维存储、德明利、香农芯创为代表的深圳“存储五虎”构建起较为完整的存储模组与主控产业链,深度受益于此次全球AI算力存储超级周期,对深圳高端制造业形成有力拉动。
今年上半年,深圳“存储五虎”合计总市值一度逼近1万亿元;前三季度,深圳计算机、通信和其他电子设备制造业增长11.6%;深圳进出口总额达46528.17亿元、增长38.8%,其中集成电路等AI相关零部件进出口规模居全国首位,贡献了全市六成以上的外贸增量。深圳海关直言,人工智能赋能深圳产业发展,外贸持续向“新”向“优”。
深圳高技术产业快速增长。前三季度,深圳高技术制造业增加值增长11.6%,先进制造业增加值增长11.9%。其中,3D打印设备、工业机器人、锂离子电池产品产量分别增长77.8%、44.1%、38.5%。在系列新动能驱动下,深圳前三季度GDP同比增长6.0%,在30强城市中排名第二,处于领先位置。
前三季度,东莞GDP排名连超西安、佛山两城,排名升至第22位。东莞的突围,同样离不开 AI 算力硬件产业链,尤其是高端 PCB(印制电路板)赛道的爆发。PCB是AI服务器的重要组成部件,也是全球算力硬件链条里重要一环,而东莞正是 PCB 重镇。依托生益电子等龙头,东莞批量生产AI服务器所需的高速算力 PCB。
从数据看,东莞AI算力硬件产业链的爆发有迹可循。2025年,东莞PCB产业产值559.11亿元,同比增长27%,占全国总产值15.9%,稳居国内PCB产业第一梯队。东莞目前拥有PCB生产企业150家、专用材料企业22家、专用设备企业59家,产业链覆盖上游基材、线路板制造和加工设备等环节。今年1至8月,东莞PCB产值达470.85亿元,同比增长34.5%。更重要的是,东莞PCB产业正加速从消费电子配套向高频高速板、高阶HDI、IC封装基板等高附加值赛道转型。
当前,东莞已集聚AI服务器产业链企业272家,2025年相关产业整体产值约800亿元。今年前三季度,东莞集成电路、工业机器人产量同比分别增长46.9%、37.2%。
GDP总量排在30强城市第六位的苏州同样是深度嵌入AI供应链的城市,其出口增量高度集中于AI算力直接相关的硬件品类。
前三季度,苏州工业园区集成电路进出口值历史性突破1万亿元,其中存储器、光模块等AI算力硬件产品占集成电路进出口总值的比重超过六成。同期,苏州进出口总额3.07万亿元、同比增长51.9%,其中出口1.8万亿元、同比增长42.1%。出口结构中,与AI关联度较高的计算机通信电子设备制造业出口增长88%,高新技术产品出口增长82%。
人工智能也是苏州的重点新兴产业。今年1至9月,全市人工智能重点企业营收达2995.45亿元,同比增长21.52%,集聚人工智能相关企业超3100家。前三季度,苏州GDP达21190.90亿元,同比增长5.6%,经济增速在30强城市中居第六位。
AI链成了经济增速的分发器,今年跑得快的城市,诸多都挂在这条链上。前三季度,无锡超越长沙,升至GDP30强城市第14位,呈现地级市反超强省会的态势。无锡的突围,与算力配套硬件产业链的爆发密切相关。
全球AI服务器、数据中心扩产,无锡的元件和零附件跟着吃肉。前三季度,无锡出口总值5945.81亿元,增长40.7%,其中电脑零附件出口1075.6亿元、增长499.1%,电子元件出口1472.8亿元、增长47.2%,两项合计贡献了全市出口增长的78.5%。
无锡的算力配套爆发背后有集成电路制造与封测能力作为底层支撑。上半年无锡376家规上集成电路企业营收同比增长16.3%,利润增速达55.8%。江苏全省规模前十的晶圆制造企业,7家落户无锡。
野村证券中国首席经济学家陆挺表示,当前人工智能正深度重构中国经济空间格局,城市能否从AI浪潮中获益,关键不在于AI在当地的普及应用程度,而在于能否掌控大模型、顶尖人才、算力与数据四大核心要素。在大力推进AI投资的同时,也要密切关注AI热潮带来的K型分化,采取预防性措施避免差距持续扩大,支持地方发展自主可控AI,让低线城市也能共享AI红利。
旧动能失速,佛山、长沙、西安的换挡阵痛
同在广东,佛山则被东莞反超,GDP总量排名降至24位,经济增速在GDP30强城市中垫底,仅为0.1%。佛山经济失速的核心原因,在于其产业结构与房地产深度捆绑,旧动能失速过快而新动能尚不足以接续。
作为中国制造业重镇,佛山陶瓷、铝型材、家电、家具等7大房地产关联行业占制造业比重近60%,当前房地产市场依旧在深度调整期,相关产业链订单收缩、产能利用率下滑,直接拖累工业基本盘。
数据显示,前三季度,佛山第二产业下降3.1%,固定资产投资下降47.2%,其中,房地产开发投资下降51.4%。
与此同时,当前佛山战略性新兴产业体量偏小,锂离子电池、工业机器人等新增长点虽有起色,但远不足以对冲传统产业的下行缺口。佛山正处在新旧动能“青黄不接”的换挡期,庞大的传统制造业体系需要升级,而新产业要形成足够大的经济规模,又需要时间。
省会城市长沙的GDP增速排在30强城市中倒数第二,在GDP总量排名上,长沙也被无锡超过,降至第15位。
业内分析,长沙本轮经济增速放缓,主要受与基建、地产深度绑定的工程机械等传统支柱产业进入深度调整期以及第二产业增长偏弱影响。
前三季度,长沙第二产业实现增加值增长0.0%,规上工业增加值增速同比仅微增0.6%,固定资产投资大幅下降21.9%。
从全省范围来看,长沙工业增长也明显偏弱。前三季度,湖南规上工业增加值增长3.0%,比上半年加快0.4个百分点,而长沙仅增长0.6%。作为湖南工业发展的重要支撑,长沙工业增长明显落后于全省平均水平,反映出其传统工业优势产业面临的增长压力。
省会城市西安的经济增速也明显放缓。前三季度,西安GDP增速仅为2.1%,在30强城市中排在倒数第三。
西安经济增速减弱同样受第二产业拖累。今年前三季度,西安第二产业增加值2562.51亿元,下降1.8%,是30强城市里少数第二产业负增长的城市。西安的支柱产业汽车产业趋弱:规模以上汽车制造业增加值下降1.5%。
此外,投资端“新旧衔接不畅”也是经济增速放缓的重要原因:前三季度,西安固定资产投资下降34.1%,其中基础设施投资下降 38.2%、房地产开发投资下降 32.8%。一座此前在相当程度上靠基建与地产扩张支撑起来的省会城市,投资一旦大幅下降,GDP就失去了最重要的托底。
佛山、西安、长沙等城市的共同困境,本质上是旧动能的支柱产业同步进入调整周期,而新动能的体量尚不足以填补缺口。
当前,新旧动能转换的接续速度、产业链的完善程度,以及能否在新产业链上占住关键位置,正在成为城市竞争的核心变量。谁能把新动能沉淀为关键环节的不可替代性、谁能更快完成新旧动能的接续转换,谁就能在下一轮竞争中占据主动;反之,旧动能退出越快、新动能产业链越不完善的城市,位次下滑的压力就越大。
216.73.216.123