企业贷款加权平均利率首次进入“2时代”。
中国人民银行(下称“央行”)11月11日发布的《2026年第三季度中国货币政策执行报告》(下称《报告》)显示,9月,新发放贷款加权平均利率为3.03%,同比下降0.22个百分点。其中,企业贷款加权平均利率降至2.96%,同比下降0.19个百分点,较6月下降0.08个百分点,首次跌破3%。
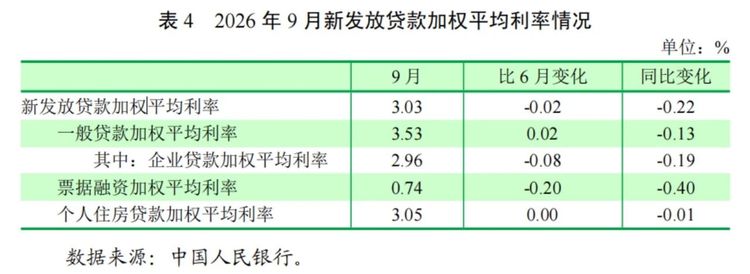
(来源:中国人民银行《2026年第三季度中国货币政策执行报告》)
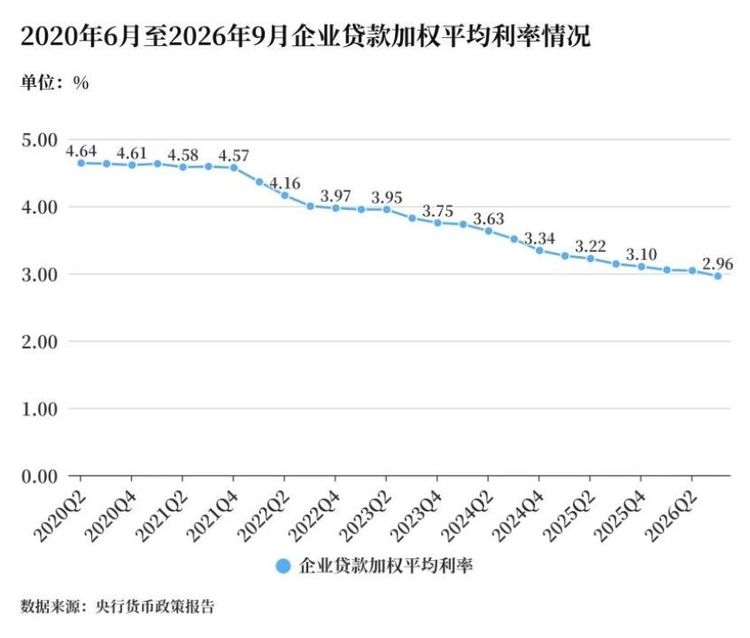
《财经》注意到,此为央行自2020年二季度连续披露“企业贷款加权平均利率”数据以来,该指标首度降至3%以下。
近年来,伴随利率市场化改革持续深化,企业融资成本整体呈下行趋势。央行数据显示,2020年6月,企业贷款加权平均利率为4.64%;2022年12月,该指标首次降至4%以下,为3.97%;直至今年9月,该指标下破3%,较此前4.64%高点下降1.68个百分点。
中信证券首席经济学家明明对《财经》表示,企业贷款利率首次跌破3%,既反映出适度宽松的货币政策持续发挥作用、实体经济融资成本进一步下降,也体现出当前信贷供需关系的变化。
“尤其是今年以来LPR(贷款市场报价利率)保持稳定,而企业贷款利率继续下降,反映出信贷供需关系对贷款定价的影响有所增强。从更深层次来看,当前制约信用扩张的因素正更多地由融资成本转向融资需求本身,部分企业在盈利预期和投资回报仍待改善的背景下,扩大资本开支和主动加杠杆的意愿依然有限。”明明进一步表示。
信贷增长整体承压,在央行公布的数据中亦有印证。《报告》显示,截至9月末,金融机构人民币贷款余额为283.4万亿元,同比增长4.8%,增速较6月末的5.2%进一步放缓。
总量增速放缓之外,持续下行的企业贷款利率,正对商业银行净息差形成持续挤压。“企业贷款利率进一步下探至3%以下,意味着当前信贷利率已接近银行可承受的底部,银行净息差压力或将进一步加大。”中国邮政储蓄银行研究员娄飞鹏向《财经》分析称。
值得注意的是,价格手段的拉动空间已经有限。即便企业贷款利率持续走低,单纯依靠降息让利撬动信贷增长的边际效应仍在递减。“当前信贷需求偏弱的核心约束在于实体经济有效融资需求不足。”明明认为,后续需要从稳定市场预期、改善企业经营环境及强化政策协同等方面共同发力。
需求端约束之下,银行选择在投放结构上“做文章”,推动信贷增长从规模扩张转向质效提升。信贷投向数据也印证了这一结构优化趋势:根据《报告》,截至9 月末,科技贷款、绿色贷款、普惠贷款、养老产业贷款、数字经济产业贷款分别同比增长12.0%、13.0%、6.5%、16.2%、15.7%,持续高于全部贷款增速。
当贷款利率行至低位,后续要如何进一步打开信贷增长空间?
明明认为可从如下三方面入手:首先,强化财政与货币政策协同,通过加快重点项目建设、设备更新及相关政策性投资落地,带动企业中长期融资需求,同时加大对消费、就业及居民收入预期的支持力度,促进居民消费及购房需求逐步修复。
其次,着力改善企业经营环境,通过清理拖欠企业账款、优化产业链资金循环及稳定民营企业经营预期,增强企业盈利能力和扩大投资的意愿。
最后,进一步提升金融资源配置效率,发挥结构性货币政策工具、财政贴息及风险分担机制的协同作用,引导信贷资源向科技创新、先进制造业及民营小微企业等领域倾斜。
“推动贷款定价基准多元化,让贷款利率更接近真实资金成本,也有助于进一步激发有效融资需求。”娄飞鹏表示。
《报告》明确提及,“推动贷款利率定价基准改革,从比较单一地参考LPR定价向更加多元定价基准转型,指导金融机构探索发放挂钩 DR001 (观测银行间市场流动性的指标之一)的浮动利率贷款。”
216.73.216.182