张海春是熟悉深圳硬件创业领域的投资人,几年前他去马来西亚潜水,坐在船上,抬头看见开船小哥身上的T恤印着大大的“Insta360”。他有些震惊,问对方是否在这家公司工作。
开船小哥说不是,只是听朋友推荐买了这家公司的相机,这件T恤是附送的周边。事实上,他并不了解这家公司来自哪里,在意的是产品本身是否好用。
“Insta360”是影石全景相机的英文名。影石是一家位于深圳的智能影像公司,2015年成立,创始人刘靖康创业时刚从南京大学软件学院毕业不久。如今,它的全景相机卖到了北美、日本等地,在该品类全球市场位居领先。
这背后,是中国正在涌现的一批具备全新思维的技术人才,叠加成熟稳定的供应链能力,一个软件背景的创始人,也能把硬件品牌做到海外。
过去30年,“世界工厂”是外界理解中国制造的默认标签:成本低、规模大、交付快,尤其在深圳,这里曾经是全球知名终端公司的后厂,为苹果、索尼等巨头提供强大的供应链支撑。而如今,这个标签已不再够用,越来越多中国硬件公司正在凭借成熟的产业链和创新能力把品牌打向全球市场。
一方面,本土新兴的硬件公司扭转“廉价代工”的旧版本,转向技术密集型产业,这背后得益于工程师红利;另一方面,传统的大型供应链企业也在AI(人工智能)浪潮下积极向先进制程的高端制造业转型。与此同时,过去低端电子组装的劳动密集型产能正在持续流向越南、印尼等东南亚国家,亚太区域内的分工体系随之重构。
从人口红利到工程师红利
中国深圳公司大疆在全球打下消费级无人机市场,影石开拓了全景相机品类,另一家2020年诞生于深圳的公司——拓竹科技,则是重新定义了消费级3D打印机的市场天花板,在五年内做到年营收破百亿元。
这些扎根在深圳的硬件公司已经具备定义一个新品类的能力,它们用高端和品牌化改写这座城市的制造基因的同时,也在不断培养并向互相输送高端技术人才。
拓竹创始人陶冶是前大疆消费级无人机事业部负责人,公司一批核心高管和工程师均来自大疆。一名硬件圈人士评价,拓竹在管理风格和技术文化上,可以说“比大疆还大疆”。而所谓的大疆风格,大多指的是一种工程师文化。
在前大疆人士李亭(化名)看来,大疆对合格工程师的期待是“全面”,即考虑项目实际落地的诸多要素——包括技术上能否实现、对成本的把控以及对市场的理解,甚至工程师也要有一些对用户心理的洞察,“不能只专注于自己的那一个模块”。
早期大疆的组织架构相对扁平,一个人往往要从产品定义一路管到市场推广,职能边界很模糊,因此培养出了综合能力,所以那一代人才能创业。从大疆出走创立拓竹的陶冶是一典型,他曾是大疆“四大PM(产品经理)”之一,负责的事情远不止产品本身。
长期以来,国内高校工科教育和产业实践存在一定的脱节,刚走出大学的工科生可能既不懂供应链,也不了解市场,而李亭认可大疆的点在于,大疆一直很重视工程师的培养。他拿RoboMaster举例,大疆创始人汪滔曾在读书期间参加RoboCon(亚太大学生机器人大赛)大疆做起来后发起了RoboMaster,以整机研发和实战对抗为方式,锻炼参赛者在机械和算法等系统集成与工程落地能力。
从大疆出来、推崇这种工程师文化的硬件创业公司越来越多。不只是“大疆系”,近年受到资本热捧的还有“华为系”创业者,他们也被认为是对市场和资本化运作较为熟稔的技术人才。不少出自华为“天才少年”计划,并集中在具身智能、机器人等赛道,智元机器人联合创始人彭志辉是一典例。
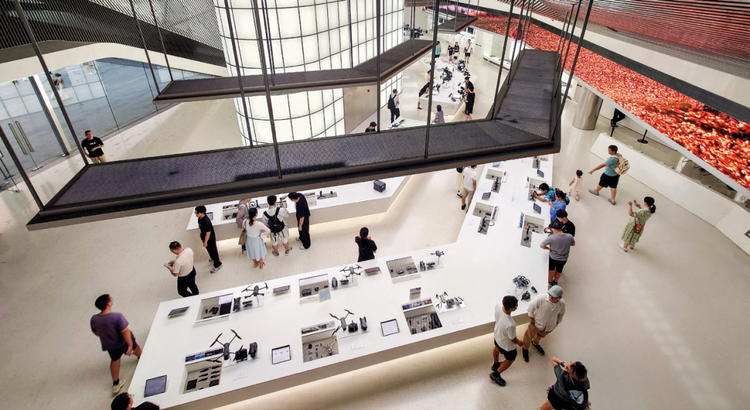
2026年9月5日,位于深圳南山区欢乐海岸的DJI大疆深圳旗舰店正式开业。图/视觉中国
今天的硬件创业者,背景已经大不一样。他们中很多人在大疆、华为、比亚迪等公司经历过完整的产品周期,懂得如何把一个复杂系统从原型做到百万台量产。这种人才密度带来的,是“系统工程能力”的跃升。
此外,新一批硬件公司正在改变传统产品出海的策略,他们更懂海外用户的使用习惯、审美偏好和渠道规则,使品牌出海不再停留在铺货层面。例如2021年成立于深圳的品牌Plaud,凭借大模型能力和轻便贴合手机背面等功能在美国、日本等海外市场迅速获得成功,Plaud曾在TikTok上销售产品并很快达到单品销冠。若非硬件圈内人,很多人并不知道这是一家深圳企业。
AI的发展也带来人才结构的升级。中国科学技术协会发布的《全球人工智能领域青年 科学家分布与流动研究报告》显示,全球45岁以下的AI青年科学家中,中国占比高达42.72%,美国占比17.11%。
活跃在硬件赛道的投资人、阿尔法公社合伙人刘罡认为,近年来中国大模型公司的突飞猛进,培养了一批00后AI人才,“很多大模型公司里的主力军是这波00后,或许是刚毕业的人。他们是真正把事情做出来的人。可预见的是中国AI维度的人才供给密度在变得越来越好”。
从制造到创造
多年来,华强北主导了外界对深圳硬件制造的印象——山寨机、白牌电子、贴牌代工的聚集地。但在2008年国际金融危机爆发后,珠三角的传统制造业就遭遇了严重冲击,抬升的地价和人力成本都在迫使越来越多的制造业企业缩减生产规模、提高生产效率,并试图将竞争优势从低成本转向创新能力。
当时,深圳为了应对全球挑战,开始调整外向型经济模式,规划起新兴产业的发展。2009年,深圳出台生物、互联网、新能源等战略性新兴产业规划及配套政策,主动求变。
在那之后一段时间里,深圳的创客土壤已经悄然兴起。在华强北、车公庙和深圳富士康的西边一带,诸如柴火创客空间、Seeedstudio和Techspace这样的创业空间和企业正在生长起来。其中,一些企业还为创业团队提供小批量生产和供应链服务。“一些深圳的工业设计公司能帮客户既做ID(工业设计)又做MD(机械设计),还能去帮你对接工厂,这也是深圳特色。”张海春说。
低成本、上下游完整的产业链和销售渠道吸引着大量年轻创客前往。
张海春告诉《财经》,在影石刚起步那一两年,同时期做全景相机的创业团队不下十个,他当时在留学生创业大厦上班,“楼下就有一个从香港回来的人也在做(这个品类)”。在一众创始人中,既有在大厂做硬件出来的,也有刘靖康那样软件专业背景的,没上过几天班就跑来创业。
和创客一同涌现的,还有风险投资的钱。在2015年前后,IDG资本由当时的合伙人李丰等人主导掀起了一场大规模的“重仓90后”投资浪潮,并在内部设立了专门的“90后基金”。这批被投资的年轻公司不仅有影石,还包括哔哩哔哩和脸萌等。
事实证明IDG资本押对了,这只基金的财务收益非常可观。十年后,影石在科创板上市,以全景相机这样的小众赛道做到了将近百亿元的营收规模,其市值最高峰突破1200亿元,震惊了深圳硬件圈。影石与拓竹科技在各自的小众赛道能够做到百亿营收,这让众多机构投资人看到了机会。
2025年下半年开始,深圳又掀起一波智能硬件创业潮。张海春当时人还在美国,被同事一通电话给喊了回来。当时一级市场的盛况是,但凡是大疆中高层的工程师有出来创业的想法,有的是投资人“喂饭吃”,一个尚未定义产品的PPT也可能获得来自大机构数千万元的投资。
促成这股热潮的因素不仅是影石和拓竹等独角兽在小众硬件赛道上获得的成功,还有大模型的能力已经比较成熟。
刘罡认为,这轮在深圳爆发的AI硬件投资潮,跟十多年前那波有显著的区别。一方面,中国在这十多年里跑出了很多互联网和大模型公司,软件方面的人才供给变得更充足了。
另一方面,智能水平今非昔比。尽管都被称为“智能硬件”,上一代的智能硬件,由于模型泛化性较弱,开发团队可能要针对不同功能和场景专门采集数据和调模型。而如今人们谈论的AI硬件,其智能在泛化性、通用性上相比十年前那波有了质的突破,而且模型已经有了广泛的用户基础。
刘罡认为,更高的智能水平叠加在同样成熟的供应链之上,这一轮的硬件创业潮或许能跑出更多公司,“同样是浪来了,但在这波浪可能会更大”。
AI重塑传统制造业
如果说智能硬件新势力代表的是深圳制造业的“增量”,那么传统制造业的升级则是存量的深度改造,即在业务层面“往上走”,向更先进的工艺和更高附加值的产品走。
过去数十年间,许多珠三角制造企业的竞争力来自规模和成本。而当劳动力成本上涨、低端市场被更多东南亚国家分食时,这种模式的利润空间越来越薄。尤其在原材料和存储成本仍持续上涨的周期里,一批曾经为苹果这样的巨头生产元器件和组装的供应链厂商正在谋求转型。
越来越多企业开始向先进制程迁移。在电子领域,这体现为从普通电路板走向高多层板、高密度互连板和封装基板,从传统封装走向先进封装。
以立讯精密为例,立讯正在从低毛利的消费电子组装业务向汽车电子、AI数据中心等赛道布局,根据Wind(万得)数据及各大机构研报,其通信与数据中心业务收入预计从2024年约246亿元增至2027年超347亿元,毛利率有望从16%提升至23%,这主要是受益于AI算力基础设施对CPC/CPO高速互联、800G/1.6T光模块的规模化需求。
专注半导体的咨询机构Omdia近期发布的一份光电行业深度分析报告指出,今年9月举行的中国国际光电博览会(CIOE中国光博会)上,关于800G/1.6T可插拔光模块的讨论热度有所下降,这是该光模块进入大规模量产的积极信号。
在这次光博会上,《财经》从多家参展商处了解到,受到AI需求仍在扩张的影响,光模块供应链的供给问题成为此次展会上最重要的话题,多国采购团队穿梭于展位之间,询问交付时间、产能和竞争对手状况。
一家做电子封装的中国企业人士告诉《财经》,近两年光模块组件的订单在整体企业订单中占比明显提升,AI算力中心的服务器每台大约需要1万对他们所生产的组件,目前这款组件月销量达1600万对,未来两个月的订单已经排满。
另一家生产PCB(印刷电路板)的深圳企业人士称,公司近两年主动向适配光模块的高端PCB生产转型,“一块适配AI服务器的PCB板子单价可能好几万,而传统PCB板甚至只卖八九元”。他认为,AI的高速发展直接拉高了高端PCB的需求,不想“卷”价格,企业只能往高端化转型。
中国本土工厂高端化的背景下,近几年“工厂搬去越南”“供应链转移到东南亚”成为高频话题。珠三角部分劳动密集型产能确实在向越南、泰国、印尼、马来西亚、柬埔寨等地迁移。在“转移”的大势下,中国制造业正从“一国包揽全流程”,转向“以中国为枢纽的区域网络”。
推动产能外溢的原因除了劳动力成本,还有复杂多变的贸易壁垒问题,尤其是美国对华加征关税和原产地规则的变化,促使企业在第三国设立组装环节以规避风险。
以光模块为例。今年8月,媒体报道称美国联邦通信委员会(FCC)正草拟新规,计划禁止进口产自中国的新款光模块,存量已经取得FCC认证、实现批量供货的成熟型号不受约束,非中国厂商产品可获得准入豁免。
一家母公司位于北美的光芯片生产商也现身9月在深圳的光博会,该厂商的一名工程师告诉《财经》,其总部、代工厂和测试中心遍布美国、中国和越南等地,近两年随着光模块市场需求扩大,位于中国的测试中心在持续扩建。
但一些国外客户更希望由海外工厂供货,原因是“担心哪一天政策变了”。该名工程师称,近年来国内的很多光模块公司都已经在东南亚建生产基地并大规模在出货。
这场“向上走”的转型并非没有代价。高端化意味着更高的技术门槛、更长的验证周期和更重的资本投入,而AI算力需求能否长期维持,也是现实变量。
但这些制造业企业似乎没有太多退路,当低端市场被不断分流、贸易规则又难以预测,一边向上攀升工艺,一边沿着区域网络布局产能,几乎成了共同的选择。深圳制造的下一个十年,竞争的或许不再是谁更便宜,而是谁能在更复杂的链条里,成为那个难以被替代的环节。
216.73.216.182