为期六天的第九届中国国际进口博览会,于2026年11月10日在上海落幕。今年医疗器械及医药保健展区扩容,12家世界500强制药企业参展,全球排名前20的制药企业中有16家到场。
减重赛道大战成为焦点。礼来、诺和诺德、辉瑞三家展台上都摆了体脂秤。
辉瑞把全球副总裁彭振科使用产品前后的对比照片做成人形立牌,立在秤边;礼来把“减重中国行”科普大巴的造型搬进“体重管理中心”,做BMI评估和体脂分析;诺和诺德的“轻盈专区”里,身体成分检测是最受欢迎的环节之一。
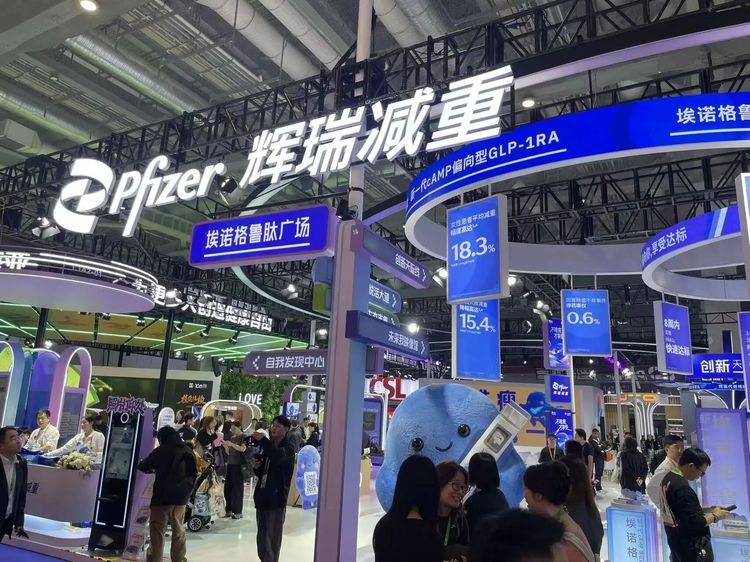
(第九届进博会上“辉瑞减重”展台 摄/孙爱民)
一名参展的外企负责人对《财经》调侃,不知情的人会以为这是商场里某一款畅销消费品的新品发布,而不会想到,这是需要专业医生开具处方的处方药。
体验、检测、联名、周边、创始人站台,三家跨国药企用大同小异的展台语言比声量,暗暗较量的是处方权、医保支付、专利期、患者留存率,以及不期而遇的“头对头”试验。
走出展馆,这条赛道运行的是另一套逻辑:患者、消费者看重的仍是能减重多少、副作用能否承受。根据国际糖尿病联盟报告,中国有约1.41亿糖尿病患者;《中国居民营养与慢性病状况报告》显示,中国的成人中有超过二分之一的人超重或肥胖。这是一个巨大的未满足的临床需求。
真正的竞争在医生的处方单上,在药店的货架上和网上售药的订单中,更是在患者的第二年留存率上。
三种打法,同一种语言
辉瑞是这一届进博会最彻底的“单点押注”。
这家在华上市产品覆盖肿瘤、疫苗、抗感染、免疫与罕见病的公司,往年进博会都会铺开多个板块。今年,整个展台只围绕埃诺格鲁肽展开,展台标识直接打出“辉瑞减重”。这是辉瑞首次把代谢健康管理放到进博会展示的核心位置。
埃诺格鲁肽并非辉瑞自研。2026年2月,辉瑞与杭州先为达生物达成商业化合作,获得该产品在中国大陆的独家商业化权益,交易总额最高可达4.95亿美元;先为达仍是上市许可持有人,负责研发、注册、生产与供应。埃诺格鲁肽1月在华获批成人2型糖尿病,3月获批长期体重管理,5月底正式上市。
11月5日上午的每一场活动,彭振科都上台致辞,开场用中文说“欢迎来到上海”。他把这款药的卖点归结为三件事:减重疗效、治疗体验,以及在女性人群中尤为突出的循证数据。
“在纳入664名中国成年人的三期SLIMMER研究中,接受2.4毫克埃诺格鲁肽治疗的受试者, 92.8%的受试者体重下降,平均腰围减少12.8厘米。”彭振科在接受《财经》采访时表示。
他还提到一项“头对头”研究的阶段性数据:治疗第20周,埃诺格鲁肽组体重较基线下降12.8%,司美格鲁肽组为9.5%。
这是这条赛道上少见的、把“停药率”当作核心卖点之一的产品。在一个普遍被留存问题困扰的市场里,0.6%的停药率比15.4%的减重幅度更容易被医生记住。
需要注意的是,0.6%只是该药在三期临床实验中48 周随访、因胃肠道不良事件而停止治疗的数据,并非真实世界数据。
由于刚获批上市不久,埃诺格鲁肽的综合停药率还有待观察。至于它的两个“对手”—— 替尔泊肽、司美格鲁肽已经有相关的研究发布。
多项基于药房续方记录的替尔泊肽减重队列研究显示,以连续 30 天无续方作为停药标准,替尔泊肽使用者 6 个月停药率普遍在 38%–47%,12 个月停药率达到 57%–65%。司美格鲁肽的停药率大致相当。
拥有司美格鲁肽的诺和诺德,本届进博会的多项现场活动围绕脂肪肝适应症开展。2026年9月,诺和盈在中国获批代谢相关脂肪性肝炎(MASH)适应症,成为首个且唯一获批用于治疗脂肪性肝炎的GLP-1RA类药物。试验数据显示,治疗让约63%患者的肝脏炎症得到缓解,约37%患者肝脏纤维化出现改善。
把减重适应症延伸到脂肪性肝炎,是一次“共病叙事”:体重管理不再只对着体重秤,而是对着肝脏、心血管、肾脏这些可以被测量的器官。
诺和诺德全球高级副总裁兼大中国区总裁蔡琰称,希望帮助更多人从关注“减了多少”,真正走向关注“健康了多少”。
诺和诺德的口服诺和盈片剂在本届进博会首次亮相,这是全球首个获批用于体重管理的口服GLP-1受体激动剂,1月在美国上市以来累计处方量已超过800万张,在中国的上市申请也已递交。
礼来则把减重与认知健康放在同一个展台。主题展台较为热闹的“体重管理中心”的一侧是“银发友好社区”,以老式收音机为灵感的“记忆电台”,讲的是阿尔茨海默病的早期识别。
奥氟格列隆是礼来展品中的亮点。这款口服小分子GLP-1已在中国递交体重管理和2型糖尿病两项适应症的上市申请,本届进博会首次在中国展出。
掘金中国市场
三家都期待,减重降糖药在华销售能助全球业绩一飞冲天。
2025年,司美格鲁肽在全球“药王”的位置上仅仅坐了五天,就被礼来的替尔泊肽以销售365.07亿美元、同比增长约122%的业绩超越。
2026年,两者差距大有拉开之势。前三季度,礼来的替尔泊肽卖出437.68亿美元,已远超2025年全年的销售额,预计有望将今年全球“药王”的天花板抬升接近甚至超过500亿美元。
诺和诺德前三季度司美格鲁肽四款合计销售268.49亿美元。在全球市场被压制的诺和诺德,在中国的减肥降糖基本盘正被侵蚀。
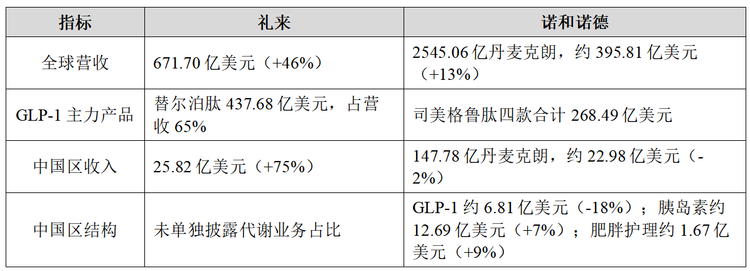
表1 礼来与诺和诺德2026年前三季度关键指标
数据来源:两家公司2026年第三季度财报。礼来中国区包含肿瘤等非代谢业务,诺和诺德中国区包含胰岛素与罕见病业务。
医保准入首先成为 GLP‑1 赛道竞争最核心的变量之一,一定程度上影响着三家跨国药企在中国市场的销售走向。
2026年1月1日起,替尔泊肽糖尿病适应症被纳入中国医保目录,降价幅度达70%;以自费用户为主的电商平台同期频繁促销,最高降幅达60%。
司美格鲁肽在2021年在华获批“成年2型糖尿病患者血糖控制”“伴有心血管疾病的成年2型糖尿病患者以降低相关疾病风险”两个适应症,当年即通过谈判纳入国家医保药品目录。
诺和诺德司美格鲁肽注射液(诺和泰)1.5ml 规格医保支付价 384 元 / 支;礼来替尔泊肽(穆峰达)主力 10mg 规格医保支付价 324.12 元 / 支。
替尔泊肽和司美格鲁肽的减重适应症尚未进入医保。“如果一个药品主要功能是减肥,医保肯定不报;如果既可以治病又可以减肥,用来治病这个适应症医保可能会报销,但减肥这个适应症医保必须不报。”国家医保局一名负责人在回应“减肥神药进没进医保”时曾表示。
司美格鲁肽2026年9月获批的MASH适应症,时间上晚于6月10日的申报截止日,按现行规则不具备参加本轮调整的资格,最快也要等到2027年。
今年的创新药国家医保谈判,唯一的变数是辉瑞的埃诺格鲁肽。6月底公布的初步形式审查名单中,埃诺格鲁肽注射液位列初审名单之中。辉瑞对外口径是,该药“已获批用于治疗成人超重或肥胖及2型糖尿病,并积极参与国家医保目录谈判”。即便谈判成功,能报销的也只是2型糖尿病适应症;减重那部分,仍要患者自付。
而减重市场,恰恰是这三家的火力重点。
自费市场的渠道高度依赖线上,但被法规紧紧限制住了。
有行业人士此前接受媒体采访时估算,一些GLP-1产品的线上销售占比在60%至80%之间。2026年以来监管对线上销售与超适应症使用的收紧,正在改变这条渠道的边界。
5 月 15 日,修订后的《药品管理法实施条例》正式施行。新版《条例》第四十六条明确,疫苗、麻精毒放等特殊管理药品不得网络销售;用药风险较高的药品,不得通过网络零售,具体目录由国家药监局另行制定。
国家药监局 2022 年发布的《药品网络销售禁止清单(第一版)》划定基础规则:注射剂原则上禁止网络零售,降糖类注射剂除外。
按该豁免,获批降糖适应症的 GLP‑1 注射剂,方可线上凭处方零售。如减重版本的司美格鲁肽就直接被禁止网络零售。
还有一条红线来自处方管理规范:即便品种允许网售,医师也不得为单纯减重目的,对降糖版 GLP‑1 开具超适应症处方。
江西、山西等多地药监部门已发布专项提示,要求平台通过技术风控拦截 GLP‑1 类药物以减重为目的的违规销售与开方行为,头部医药电商也同步升级了自主风控机制。
布局未来战事
管线布局,赌的是未来三年到五年的赢面,诺和诺德、辉瑞、礼来给出的解法不同。
辉瑞把筹码押在“买”上。
因自家研发的口服GLP-1接连折戟,两年内终止三款,其中两款与安全性有关,包括药物引起的肝损伤。2025 年 9 月辉瑞与复星医药旗下药友制药达成协议,以1.5亿美元首付、最高19.35亿美元里程碑,获得口服小分子GLP-1候选药YP05002的全球独家权利。再加上先为达的埃诺格鲁肽,辉瑞在中国的代谢管线布局,几乎全部来自外部。
诺和诺德要补的,可能不只是管线,还有组织。
诺和诺德的产品路线图较为清晰:2026年9月,诺和盈在中国拿到MASH适应症,把减重的价值锚点从体重秤挪到了肝脏;本届进博会展出的CagriSema(司美格鲁肽与卡格列汀的复方),2025年12月已向美国食品和药品监督管理局(FDA)递交减重适应症申请,预计今年四季度作出审评决定。
按照诺和诺德对主要产品商业化的表述,公司的节奏是2027年CagriSema、2028年卡格列汀单药、2029年zenagamtide(GLP‑1/GCGR 双激动剂,诺和内部下一代管线)。
口服这条腿,一半靠自己,一半靠买。除了司美格鲁肽的口服制剂,2026年9 月 29 日,诺和诺德与恒瑞医药签署授权协议,获得 HRS-1596 在中国大陆及港澳台以外全球范围的开发、生产与商业化独家权利。HRS-1596是一款有望实现每周一次口服的GLP‑1/GIP双靶点激动剂,目前尚待启动Ⅰ期临床试验。该交易交割仍有待相关监管审批。
此前的2 月,诺和诺德与美国 Vivtex 达成最高 21 亿美元合作,借助后者的口服递送平台开发肥胖、糖尿病领域下一代口服生物制剂。
诺和诺德最大的变数在于管理层更迭。2025年诺和诺德六个月内两次更换,5月首席执行官(CEO)周赋德卸任,8月杜麦克上任;10月21日,包括董事长在内的七位董事会成员宣布离任,原因是董事会与主要股东诺和诺德基金会就未来人员构成未能达成一致。基金会提名前CEO索伦森出任主席,任期拟定两年到三年——这被外界视为一个“过渡团队”。同期启动的全球重组,计划到2026年底裁员约9000人,公司现有员工7.84万人,到2026年底年度节省额约80亿丹麦克朗。
有分析认为,这些动作指向一个被反复提及的判断:诺和诺德慢了。它习惯了过去胰岛素“慢慢做、一年年往上爬”的路径,在司美格鲁肽打开减重市场后,没有及时扩产,院外市场布局也晚于竞争对手。
礼来后来者居上,就是切入了产能和线上销售。2024年10月投资15亿元升级苏州工厂,扩大替尔泊肽产能; 2026年3月,礼来宣布未来十年计划投资200亿元扩展在华供应链产能。
礼来不仅把“更强的”往前推,同时把鸡蛋分到更多篮子里。
2025年3月,礼来北京创新孵化器投运,这是它首次在美国以外设立创新孵化平台;本届进博会又宣布成立上海创新孵化器,并与上海临床创新转化研究院达成战略合作。
Retatrutide 是 GIP/GLP‑1/胰高血糖素三重受体激动剂,五项关键 III 期研究均已读出阳性顶线结。10 月 28 日公布的头对头研究显示,80 周治疗后,retatrutide 12mg 组减重 20.9%,司美格鲁肽 2mg 最高剂量组减重 9.4%。礼来计划 2027 年一季度向美国 FDA 递交上市申请。不过,美国 FDA 近期就该品种应当走 BLA 还是 NDA 申报路径存在分歧,该争议可能影响申报节奏。
单一品种依赖是礼来绕不开的风险,2026 年上半年替尔泊肽贡献了公司总营收约 65%。礼来的做法是通过并购分散这类风险,但效果如何尚待观察。
当仿制药预计在2028年前后集中上市,医保谈判把年治疗费压缩,网上售药监管进一步收紧时,三家跨国药企的路径最终都指向给药方式、共病适应症和本土临床数据。前两项解决“患者愿不愿意一直用”,第三项解决“在中国能不能用”的问题,今天围绕疗效展开的所有叙事,都要重新计算。
216.73.216.182