今年三季度以来,A股出现深度回调,上证指数数度跌破3600点大关,创业板指和科创50更是回调40%以上。股指表现低迷,背后上市公司业绩表现如何?
近期,A股三季报披露完毕,从整体表现来看,2026年前三季度,A股上市公司呈现“总量修复但K型分化明显”的特征。根据中国上市公司协会数据显示,截至10月31日,5578家公司披露2026年三季报,共计实现营业总收入56.8万亿元,同比增长5.9%;实现归母净利润总和5.1万亿元,同比增长8.5%,整体收入温和增长、利润增速快于收入。
虽然整体实现收入、利润双增长,但A股上市公司却呈现冰火两重天的格局,K型分化趋势明显:前三季度,全部A股公司净利润增速中位数为-9.3%,从利润总量看,排名前5%的公司拿走了全市场超86%的净利润;从利润增量看,20家头部公司拿走了超100%的利润增量。
从个股来看,盈利前十的公司仍然主要集中于传统金融及石油石化等巨头,长鑫科技成为A股前十盈利榜中唯一一家科技公司,排名A股前十盈利榜第六位,较中报上升四位。亏损额居前的公司主要集中于房地产、光伏、生猪养殖等行业,万科前三季度亏损239.4亿元,是前三季度A股上市公司中亏损额唯一超过百亿元的上市公司,再次成为A股“亏损王”。
国金证券表示,A股三季报业绩修复的斜率放缓,剔除金融地产后,营收累计增速仍有韧性,但单季度营收与利润增速回落,盈利正增长的个股占比继续下降。结构上,外需仍是重要驱动,上游与TMT(科技、媒体、通信)利润占比继续抬升,产业链K型分化延续。面对市场波动,建议关注资源行业、“反内卷”相关行业、消费行业以及AI(人工智能)硬件链等四条业绩侧线索。
前5%公司赚取A股86%盈利
尽管前三季度A股收入、净利润保持双增长,但上市公司业绩的K型分化仍然较为明显,七成公司实现盈利的同时,另有上千家公司录得亏损。其中,头部公司和景气赛道公司拿走了大部分利润,前三季度全部A股公司净利润增速中位数为-9.3%,约一半公司净利润增速下滑超过两位数。
按照归母净利润总量排序,前三季度排名前5%的278家公司(入榜门槛为 24.31 亿元)合计实现归母净利润4.39万亿元,占全市场归母净利润的86.08%,较中报的85.75%进一步上升;其余5294家公司合计实现净利润7094.74亿元,占比仅为13.92%。
从尾部公司看,排名后50%的2786家公司合计净利润为−3124.86亿元,这意味着半数A股公司作为一个整体并未创造利润。位于中位数的上市公司味知香归母净利润仅为5997万元,而榜首工商银行净利润达2856.40亿元,两者相差逾4700倍。
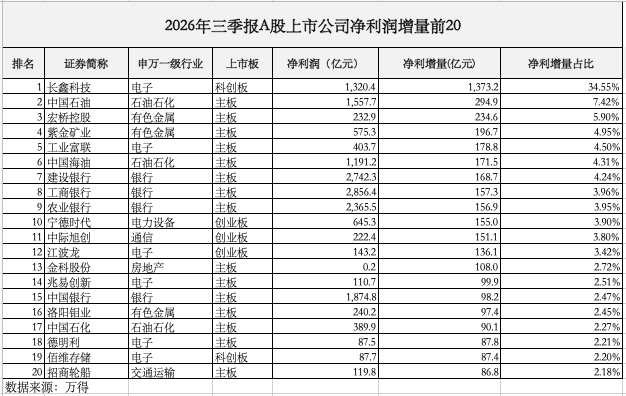
如按照归母净利润增量(今年前三季度净利润和2025年前三季度净利润之差)排序,前三季度前十家公司贡献了3087.6亿元净利润增量,占全部A股3920亿元净利润增量的近八成。这十家公司包括长鑫科技、中国石油、宏桥控股、紫金矿业、工业富联、中国海油、建设银行、工商银行、农业银行以及宁德时代。更值得注意的是,前20家公司前三季度归母净利润增量达到4130亿元,超过全部A股上市公司同期净利润增量。这意味着,若将其余5500多家公司作为一个整体,其合并后净利润增量为负。
从具体上市板块来看,虽然三季度“双创”指数出现深度调整,但三季度,“双创”板块的上市公司业绩增速仍显著高于其他上市板块。
其中,科创板业绩增速最高,614家科创板上市公司前三季度合计实现营业收入1.51万亿元,同比增长41.88%;合计实现归母净利润2235.2亿元,同比增长474.56%。同时,科创板前三季度的净利率也是所有板块最高,达到14.76%,显著高于主板、创业板与北交所的8.93%、7.52%及7.55%。
进入三季度,科创板部分公司净利润增速出现明显下降。614家科创板公司三季度实现营收5718.23亿元,同比增长44.76%,环比增长6.27%;三季度实现净利润786.33亿元,环比下降36.88%。
值得注意的是,科创板业绩大增主要由于7月上市的长鑫科技驱动,长鑫科技2026年前三季度营收占科创板总量的17.8%,归母净利润更是占科创板总量的59%。剔除长鑫科技后,科创板上市公司前三季度营收及净利润同比增速回落至20.3%及106.9%,净利润增速仍远高于其他板块。
创业板业绩增幅同样较为明显,但相较科创板净利润增速较慢。前三季度,1411家创业板公司合计实现营业收入4.02万亿元,同比增长22.84%;合计实现归母净利润3024.1亿元,同比增长22.73%。
值得注意的是,创业板大市值公司贡献度明显。前三季度,创业板市值排名前100的公司合计实现营业收入2.04万亿元,同比增长35.48%;合计实现净利润2258.27亿元,同比增长38.37%,占已披露公司的比重分别为50.76%、74.67%,支撑板块业绩基本盘。
而随着“双创”板块上市公司业绩持续增长,其占全部A股上市公司的比重已达到10%左右。前三季度,“双创”板块上市公司合计实现营业收入总和5.53万亿元,占全部A股的9.8%;合计实现归母净利润5259.3亿元,占比达到10.3%。
而A股盈利的大头,主板上市公司业绩增长相对较慢。3193家主板上市公司前三季度合计实现营业收入50.98万亿元,同比增长3.89%;合计实现归母净利润4.55万亿元,同比增长3.56%。营收及净利润总和均占全部A股上市公司的近九成,分别为89.85%及89.27%。
北交所上市公司业绩规模仍然较小,但其盈利面在所有板块中最高。354家北交所上市公司,前三季度合计实现营业收入2237.1亿元,同比增长15.3%;实现归母净利润168.8亿元,同比增长2.3%。超过八成的北交所上市公司实现盈利,盈利面达到81.36%,高于主板的75.29%、创业板的69.03%、科创板的66.88%。
电子行业贡献七成利润增量
从行业来看,业绩分化也在加剧。31个申万一级行业中,净利润实现同比增长的行业为15个,相比半年报时减少了3个,而盈利下滑的行业则扩大至16个,超过了一半。
业绩增长的行业主要集中于科技、资源品和金融行业。其中,受AI引发的半导体周期推动,电子行业净利润增速最高,达到186.3%,显著高于其他行业,其中,电子行业中的二级子行业半导体净利润增速高达633%,其他电子行业净利润增速达到154%。
从净利润增量看,电子行业的净利润增量达到2646亿元,约占全市场3920亿元净利润增量的近七成。其中,长鑫科技前三季度实现净利润1320亿元,同比增长2600.77%,贡献了电子行业超过一半的利润增量。此外,兆易创新、联讯仪器、德明利等电子行业公司前三季度同样实现业绩大幅增长。
同样受益于AI科技革命的通信行业由于运营商等权重公司拖累,整体归母净利润增速约为8.4%。不过板块内以光模块为代表的通信设备等二级子行业业绩增幅明显,达到103%。其中“易中天”(中际旭创、新易盛、天孚通信)三家光模块公司表现亮眼,其前三季度归母净利增速分别达到211.81%、79.74%以及42.18%。
值得注意的是,虽然电子与通信行业前三季度仍维持较高的业绩增速,但部分公司三季度单季度业绩出现环比下滑的态势。其中,江波龙三季度净利润环比下滑44.23%、兆易创新三季度净利润环比下滑21%、胜宏科技三季度净利润环比下滑达到66%。
受此影响,电子和通信行业股价走势也出现了冲高回落的走势。万得数据显示,截至11月2日收盘,电子与通信行业指数年内涨幅均已转负,分别下跌5.08%及13.05%,而此前二者年内分别最高上涨超88%及81%。
除了科技行业,有色金属、商贸零售、计算机、石油石化以及国防军工等行业业绩增速同样居前,其净利润增速均在30%以上,分别为87.7%、52.4%、33.4%、32.9%以及31.6%。此外,煤炭、基础化工、电力设备、医药生物、环保、机械设备、银行以及交通运输行业归母净利润同样实现同比增长。
业绩增速下滑的行业仍然集中于与内需相关及经济周期关联度较大的行业,其中,房地产、农林牧渔、钢铁、建筑材料、轻工制造、汽车、公用事业等行业前三季度业绩下滑超过20%,主要由于内需较弱及地产链深度探底。同时,传统白马股集中的食品饮料与家用电器行业前三季度业绩同样呈现下滑态势,分别下滑6.72%及8.44%。
值得注意的是,由于三季度资本市场下行导致权益投资减少,非银金融行业业绩增速由上半年的大幅增长68.32%,转为前三季度下滑15.92%。中国国寿、中国平安、中国太保、中国人保、新华保险五家保险公司前三季度归母净利润合计下滑35.1%,其中,三季度合计净亏损408.1亿元。
长鑫科技盈利升至A股第六
从个股来看,A股上市公司的盈利仍然主要集中于传统金融及石油石化等巨头。其中,工商银行、建设银行、农业银行、中国银行以及中国石油高居A股盈利榜前五名。其前三季度盈利均超1500亿元,分别为2856.4亿元、2742.3亿元、2365.5亿元、1874.8亿元以及1557.7亿元。
此外,中国海油、招商银行、中国移动、中国平安前三季度归母净利润分别为1191.2亿元、1164.8亿元、1062亿元以及966.5亿元。
长鑫科技成为A股前十盈利榜中唯一一家科技公司。受益于存储超级周期,其前三季度实现营收2690亿元,同比增长738.51%;实现归母净利润1320亿元,同比增长2600.77%,排名A股前十盈利榜第六位。其上半年则首次进入A股盈利榜前十,三季报相较中报排名上升四位。值得注意的是,长鑫科技前三季度的净利率已达49.07%。
不过,长鑫科技三季度单季的营收及归母净利润环比增速则出现放缓,分别为19.3%及3.01%。今年二季度,长鑫科技的营收及净利润环比增速分别高达95.9%、113.4%。
长鑫科技今年7月27日上市,上市首日以超3万亿元的总市值超越工商银行,登顶A股总市值榜第一,此后其市值一度突破4万亿元大关。但其后股价由高点回调30%以上,截至11月2日,其总市值为2.83万亿元,被建设银行和工商银行反超。
前三季度亏损额居前的公司主要为房地产、光伏、生猪养殖类公司。其中,万科前三季度亏损239.4亿元,是前三季度A股上市公司中亏损额唯一超过百亿元的上市公司。其在2025年曾以885.56亿元的亏损刷新了A股历史单年个股亏损纪录。此外,牧原股份、华夏幸福、广汽集团、通威股份、华发股份前三季度亏损额均超过50亿元,分别为93.2亿元、75.1亿元、69.9亿元、67.6亿元、64.4亿元。
从净利润增速来看,剔除扭亏为盈的公司,前三季度共有七家公司归母净利润增幅超过10倍,分别为东方盛虹、恒逸石化、天齐锂业、江波龙、香农芯创、长飞光纤、金安国纪。其中,前三家公司主要为受益于涨价的资源品公司,而后四家则受益于AI需求爆发。
招商证券认为,A股三季度单季盈利增速-13.2%,相较一季度、二季度的7.5%及25.1%有所放缓,主要原因包括:二季度资本市场活跃带来的高基数消退,非银金融单季度净利润同比下降,拖累金融板块和全A盈利;资源品价格与供给约束仍支撑上游利润,但对整体盈利的拉动减弱,且上游成本压力向中游传导,而部分制造业终端需求和产品价格偏弱,压制盈利增长;地产和内生需求仍然偏弱,政府开支仍在底部,消费、公用事业等盈利出现较大负增,TMT增速边际放缓,对整体驱动作用减弱。
中金公司表示,A股上市公司的基本面从2024年四季度已进入改善通道,但背后显现较为突出的分化,地缘因素推高油价和资源品价格,AI产业链的硬件环节业绩延续较高增长,而传统行业在前期低基数的基础上,业绩表现仍然低迷,盈利改善并未全面扩散。
中金公司预计,A股盈利四季度仍将延续分化特征,AI产业链硬件环节的资本开支普遍保持快速增长,与此同时,伴随更多行业逐步实现供需缺口收敛和产能出清,部分传统行业基本面有望好于预期,产能周期改善仍然是未来一年到两年重要的自下而上选行业的线索。
216.73.216.123