人民币连续强势升值之际,中国人民银行(下称“央行”)给市场升值预期降温。
11月3日早间8点40分,央行官网公告称,为加强金融机构外汇流动性管理,决定自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的4%提高到6%。
这是近五年来,央行首次上调外汇存款准备金率。
“上调金融机构外汇存款准备金率,意味着银行等金融机构需要筹集更多美元向央行缴存。这会导致境内市场美元流动性收紧,美元利率上行,削弱企业结汇需求,进而压制人民币升值动能。”东方金诚研究发展部王青表示。
同时,王青进一步表示,从历史上看,外汇存款准备金率调整有1个百分点和2个百分点两种幅度,主要取决于外汇市场调节需要。本次上调2个百分点,显示政策力度较大。
上述公告发布后,离岸人民币汇率应声走贬,连破6.65、6.66两大关口。Wind(万得)数据显示,截至11月3日上午10点50分,离岸人民币贬至6.6680,较上一交易日纽约尾盘贬值超200个基点;早间9点30分开盘后,在岸人民币先升后贬,截至上午10点50分,在岸人民币已贬破6.67关口,较昨日收盘价贬超250个基点。
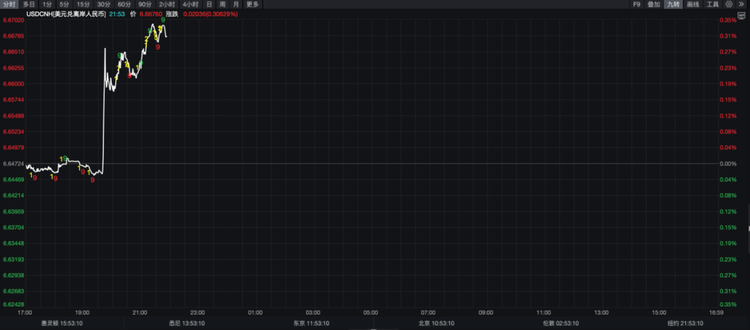
(图源:Wind客户端)
金融机构外汇存款准备金率是外汇市场一项重要的宏观审慎管理工具。
“上调外汇存款准备金率释放了监管层抑制人民币对美元过快升值、防范汇率超调风险的政策信号,会对市场单边升值预期有较强的遏制作用。”王青表示,央行此举释放了遏制人民币过快升值势头,给市场单边升值预期降温的清晰政策信号。
央行为何选择此时收紧美元流动性?
王青认为,主要是近期在美元指数上行的背景下,人民币对美元升值速度明显加快,市场单边升值预期出现一定程度集聚。
事实上,2026年以来,在美元指数止跌反弹、中美负利差进一步走阔的背景下,人民币汇率逆势走强。
华福证券首席经济学家管涛近日撰文指出,2026年前三季度人民币兑美元汇率中间价和境内外交易价均升值4%左右,创近四年来新高。不仅如此,2026年前三季度,万得人民币汇率预估指数也录得5%以上的升幅,显示人民币对主要贸易伙伴货币汇率全面走强。
管涛分析称,本轮人民币升值主要由市场驱动。自2025年3月以来,反映境内主要外汇供求关系的银行即远期(含期权)结售汇持续顺差,境内人民币即期汇率也于同年4月中旬起触底反弹。
同时,管涛提醒,汇率市场化固然有助于吸收内外部冲击,促进经济平稳运行和国际收支平衡,却也容易出现“羊群效应”和非理性预期,导致偏离基本面过度升贬值的汇率超调。
值得注意的是,9月24日发布的央行货币政策委员会2026年三季度例会通稿中提及,防范市场“羊群效应”和非理性预期的自我强化。这是例会通稿首次提及防范市场“羊群效应”。彼时,市场分析认为,央行已在释放前瞻性引导市场预期、防止汇率过度波动与非理性超调的政策信号。
“考虑到四季度是季节性结汇高峰,在内外部环境的多重作用下,提高外汇存款准备金率将使外汇市场预期更加平稳,市场交易保持理性有序。”东北证券宏观经济首席分析师廖博对《财经》表示。
展望后市,王青认为,接下来人民币对美元升值势头将有所放缓,会更多转入双向波动过程。
“一般来说,上调外汇存款准备金等稳汇市措施出手,主要目标是控制人民币汇率波动幅度,而不是改变汇率运行方向。”王青称,“主要受强出口推动,年底前人民币汇率或仍将延续偏强运行状态,有望小幅升至6.6左右。”
216.73.216.123