半个世纪前建成的老核电站,正成为AI(人工智能)时代美国最抢手的电源之一。
10月27日,美国能源部宣布拟向美国最大核电运营商星座能源(Constellation Energy)提供最高50亿美元的有条件贷款承诺,支持其旗下八座核电站增容改造。这些电站的机组多在20世纪七八十年代投运,最早的已运行超过50多年。
八座电站中,有七座的增容项目已获得科技巨头谷歌、亚马逊和Meta长期购电协议的支持,一座则有沃尔玛参与。一个月前,星座能源与亚马逊、谷歌先后签下20年购电协议,两笔长约将分别带动其超过30亿美元和43亿美元的投资。
数据中心推高了美国用电需求,新电站和电网却建得太慢。
此轮AI浪潮之前,美国的科技公司及其创始人也有面向未来的核能技术投资案例,或仅有零星购电合同将核电作为低碳电力资源;2024年后,科技公司通过长期购电承诺参与核电新增供给的融资和开发频频出现。
政府出贷款,科技巨头签长约,核电企业做改造。对缺电的美国科技巨头而言,给老核电增容,让退役核电站重启,或许是2030年以前获得稳定、清洁电力的最快路径。
科技巨头支持核电站扩容和重启
星座能源是美国最大的核电运营商,核电装机约22GW(吉瓦);公司的发电资产还覆盖天然气、地热、水电、风电和光伏等领域,总装机达55GW。
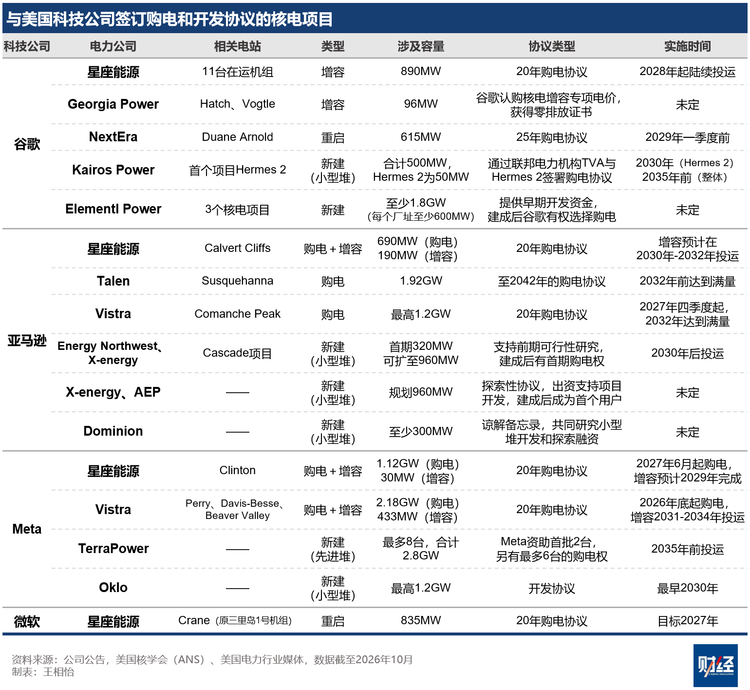
9月30日,星座能源与亚马逊宣布签下20年长期购电协议(PPA),对象是马里兰州唯一的核电站Calvert Cliffs。这座电站的两台机组分别于1975年和1977年投运,现行运行许可将在2034年和2036年到期。
根据协议,星座能源将投资逾30亿美元,对这座装机1790MW(兆瓦)的电站进行现代化改造,同时新增约190MW发电能力,预计2030年至2032年陆续投运。亚马逊的购电协议涵盖690MW核电容量,其中包括这190MW新增容量。
10月6日,星座能源又与谷歌签下20年长期购电协议,计划通过对伊利诺伊州、宾夕法尼亚州和新泽西州的11台在运机组进行增容改造,为美国区域电网运营商PJM新增890MW发电能力,首批增容预计2028年投运。
星座能源将为此投资逾43亿美元,主要用于升级设备、提高机组的热效率和发电效率。相关机组分布在六座核电站,均已运行超过35年。其中五座被纳入能源部此次50亿美元贷款支持名单,均由星座能源控股。
星座能源并非个例。截至目前,美国四家科技巨头谷歌、亚马逊、Meta和微软,均已与核电站运营商签订长期购电协议,涉及现有机组的电力采购、增容和退役机组重启。
美国核管理委员会(NRC)9月8日更新的预期申请清单显示,2026年至2032年将有31份核电增容申请提交,涉及新增发电能力约2.4GW。
美国核管理委员会将核电增容分为三类。第一类是测量不确定性回收增容(MUR),通过提高给水流量测量精度,降低反应堆功率测算的不确定性,增幅低于2%。第二类是小幅增容(Stretch),利用电站原有设计裕量,主要调整仪表设定值,增幅通常为2%-7%,无需大规模改造设备。第三类是扩展型增容(EPU),通常需要升级汽轮机、水泵、发电机和变压器等大型设备,历史获批项目的增幅最高达20%。
在上述31项预计申请中,改造幅度最大的扩展型占了19项。
重启旧核电站是获得新增电力的另一条路径。
微软支持的宾夕法尼亚州Crane核电站(原三里岛1号机组)于1974年投运,2019年因经营亏损而关闭,现计划于2027年重启,微软已签订20年购电协议。谷歌支持的爱荷华州Duane Arnold核电站于1975年投运,原计划2020年10月退役,当年8月因风暴损坏冷却塔而提前关闭。该电站计划2029年一季度重启,谷歌已签订25年购电协议。
进展更快的是密歇根州的Palisades核电站。该电站2022年关闭后进入退役程序。2023年,该电站的业主、美国核能企业Holtec与两家电力合作社签订长期购电协议,由后者锁定了重启后的全部电力。电站已于本月完成重新装料,有望在数周内重启。若进展如预期,其将成为美国首座进入退役程序后,重新投运的商业核电站。
老电站要改造、要重启,都离不开长期合同。世界核协会指出,核电项目前期资本投入高、建设和投资回收期也较长。长期购电协议是电力行业应用最广泛的收入保障方式,它约定买方从发电企业购电的价格、数量和期限,从而降低发电企业的收入风险。
美国环保署指出,对购电企业而言,固定价格的电力合同可以对冲未来电价波动的风险。星座能源在介绍与亚马逊的协议时也表示,这份长约将帮助亚马逊管理其在该地区各设施的能源成本。
与改造和重启相比,新建核电“远水难解近渴”,不仅资金需求巨大,建设周期也长。以美国近年唯一建成的大型核电项目为例,佐治亚州Vogtle电站3、4号机组于2013年开工,直到2023年7月和2024年4月才相继投入商业运行,比最初计划晚了约七年。两台机组的总造价约350亿美元,是最初预算140亿美元的两倍多。
因此,科技公司把新建核电的希望押在了小型模块化反应堆(SMR)上。
这类反应堆单个模块的发电功率通常不超过300MW,主要部件可在工厂制造后运到现场组装,有望缩短建设周期。不过,相关技术缺乏商业化运行经验,项目进度仍存在不确定性,最早要到2030年前后才可能投运。
谷歌、亚马逊和Meta都已宣布参与新建小型模块化反应堆。例如,谷歌与核电技术公司Kairos Power合作建设的Hermes 2示范电站已在今年4月开工,计划2030年投运,发电容量为50MW。Meta与核电技术公司Oklo计划在俄亥俄州建设1.2GW的先进核电园区,以支持Meta在该地区的数据中心用电;预计最早2030年开始供电,到2034年逐步达到规划容量。
核电增容难解电力缺口
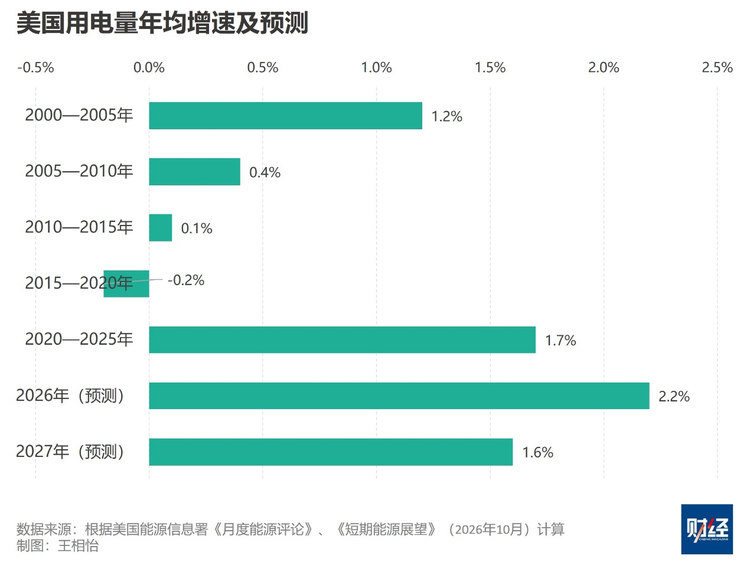
此前二十多年,美国电力需求一直低速增长。2000年代和2010年代,美国用电量年均增速分别只有0.8%和0.2%。
近年来兴起的制造业和数据中心投资正在改变这一趋势。美国能源信息署(EIA)10月更新预测称,全美用电量预计从2025年创纪录的4.195万亿千瓦时,增至2026年的4.288万亿千瓦时和2027年的4.356万亿千瓦时,将连续刷新历史纪录,用电量增速近三年保持在1.5%以上。
数据中心是其中的重要推手。EIA在《年度能源展望2026》中预计,数据中心服务器用电占美国商业部门用电的比例,将从2025年的约7%升至2050年的22%-33%。
电网规划机构的预测也在快速上调。据研究机构Grid Strategies统计,2022年,美国各地规划机构预计未来五年夏季峰值负荷将增加24GW;到2025年,这一五年预测已升至166GW,达到此前的近七倍。其中,约90GW与数据中心相关。不过,该机构也指出,部分数据中心项目可能无法按计划建成,相关负荷预测存在高估风险。
AI数据中心标准化程度高,建设速度快。Grid Strategies指出,数据中心这类新增大负荷只需一到两年就能建成,但大型输电线路却需要六年到十年。
电源侧建设也比较慢。据标普全球大宗商品洞察的数据,在美国,一个光伏项目从规划到投运平均约需五年,陆上风电约六年,审批许可往往是耗时最长的环节。燃气电站是眼前最快能补充稳定电力供应的来源,但短期的装机增量也受制于设备产能瓶颈,部分新增大型燃气轮机订单的交付周期已延长至约六年。
在各类电源中,核电增容是为数不多有望在2030年前带来稳定电力的选择。核电可长期持续出力,发电过程几乎不排放二氧化碳,能满足数据中心对24小时稳定、清洁电力的需求。
更关键的是,现役核电站已经具备并网设施、运行许可和成熟的技术团队。增容可以利用现有基础设施,无须像新建核电站那样重新选址和等待漫长的建设审批。
核电增容已上升为美国联邦层面的重点政策。2025年5月,美国总统特朗普签署行政令《重振核工业基础》,要求美国能源部在2030年前推动现有核电机组增容5GW,并在2030年前开工建设10座大型反应堆。
2026年3月,美国能源部推出“公用事业核反应堆增量增容计划”(UPRISE),将增容和退役机组重启一并纳入,目标是2029年前新增5GW核电,2027年前先实现2.5GW。美国能源部10月27日发布的增容情况说明显示,该计划已确定约4.7GW潜在新增容量,根据已列出的项目计算,已获贷款或贷款承诺的项目合计约4.1GW。
2026年10月,美国能源部向电力公司Vistra和星座能源提供最高42亿美元和50亿美元的有条件贷款承诺,用于核电增容和设施现代化改造。2024年以来,已有三座退役核电站(Palisades、Crane和Duane Arnold)重启获得贷款,各获得15亿美元、10亿美元和19亿美元。前述五笔核电贷款合计约136亿美元。
此外,美国能源部今年2月与南方公司(Southern Company)完成了一笔265亿美元的一揽子贷款,支持项目涵盖核电增容和延寿、新建燃气电站、水电设施现代化改造、储能和电网升级等。
政策支持正在加码,但资金和监管仍有不确定性。美国能源部向Vistra和星座能源提出的都是有条件贷款承诺,企业需满足技术、法律、环境和财务等要求,才能完成融资交割。
劳动力和产业链是另一重约束。美国能源部2026年的一项调查称,62%的核工业制造商表示难以招到所需员工;美国国家能源分析中心则估计,即便按中间情景,核电行业就业人数也需从目前约5.8万人增至2030年的约7.9万人。
产业链方面,美国长期缺乏大规模核电新建项目,核级设备制造能力和供应商数量持续萎缩。核能规模化倡议组织(NSI)3月发布的研究指出,自20世纪80年代末以来,美国核电零部件供应商数量减少超过80%,目前大型反应堆所需的超大型锻件仍依赖进口,精密加工、焊接和检测等环节也存在产能瓶颈。
技术上,老机组能否承受更高功率,也是增容必须回答的问题。美国曾有前车之鉴:伊利诺伊州Quad Cities核电站实施17.8%的扩展功率增容后,2号机组于2002年和2003年两度因蒸汽干燥器损坏停机检修,1号机组也在2003年出现类似问题。机组原有的设计裕量、设备状况和改造范围,都会直接影响增容的难度和成本。
核电增容能挤出的电量也相当有限。国际能源署在今年2月发布的《2026年电力报告》中预计,2030年美国用电量将比2025年增加超过4200亿千瓦时,数据中心用电将占其中约一半。即便能源部5GW的增容和重启目标全部实现,按2025年美国核电91%的平均容量因子计算,每年也只能增加约400亿千瓦时发电量,不到新增需求的一成。
216.73.216.123