作为耐克单列的区域管理单元,大中华区持续运营近20年后,即将与亚太区合并。
在耐克2027财年一季度(2026年6月-8月)财报会上,管理层宣布公司要区域架构调整,取消“亚太与拉丁美洲区域(APLA)”,将拉丁美洲与北美区合并,亚太与大中华区合并。耐克全球四大区域缩减为三个。
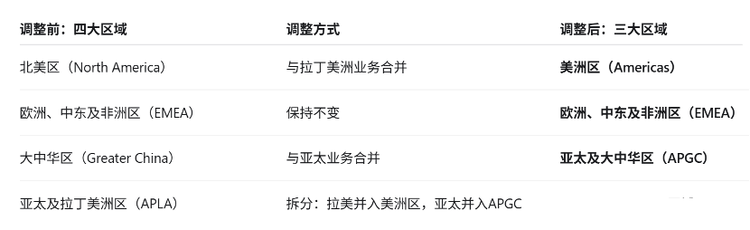
(调整示意图,制图:辛晓彤)
按照计划,新架构将从2027年6月、即耐克2028财年起实施,大中华区的单独业绩披露也将随之调整。回溯历史,耐克曾在2009年6月把大中华区从亚太区分拆,独立管理并单独披露业绩。
关于耐克取消大中华区“独立建制”的传闻已经持续半年有余,靴子终于落地。
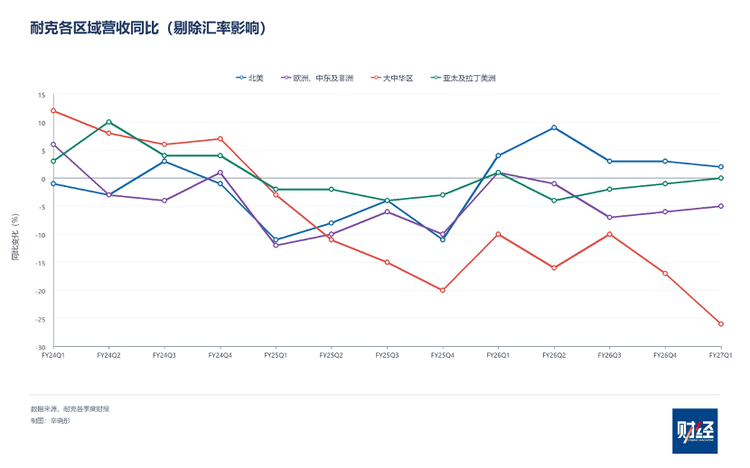
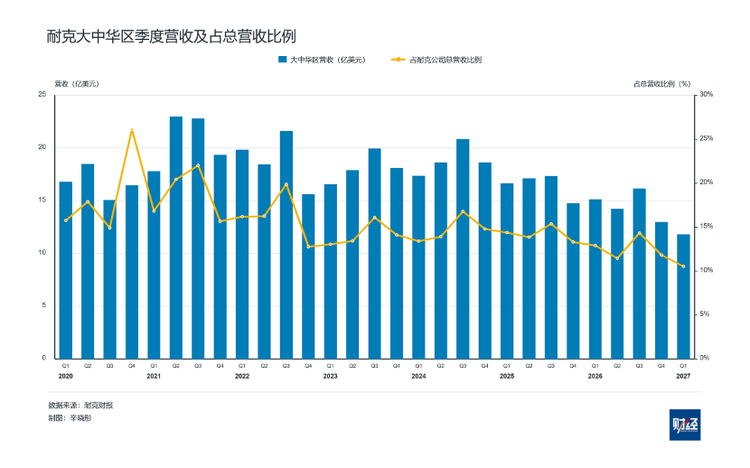
业内认为,最直接的原因是,从2025财年一季度开始,大中华区营收已经连续九个季度下降。中国市场未来几个季度的运营压力,是这家公司下调全年收入预期的重要原因。因此,这样的架构调整能让大中华区的颓势不那么显眼。
除了财务方面,更重要的是管理层面。有观点认为这是对中国市场的“降级”。从层级上看,目前大中华区总负责人直接向首席执行官(CEO)汇报,与亚太合并后,汇报及传达链路将被拉长;从资源配置上看,原本针对大中华区的预算和投入体系,或将向亚太其他市场倾斜。
不过耐克大中华区总经理申凯希(Kathy Spraks)否认“降级说”,她对媒体表示,“本土决策权依旧是耐克的核心优先事项,这也是我们推动本次架构变革的初衷之一。中国毫无疑问是耐克最重要的市场之一,我们要保证这类核心属地市场的团队,拥有充足资源、充分授权与自主权限。”
这些承诺面临业绩考验。区域调整公布之际,大中华区刚刚交出了本轮下滑以来跌幅最大的一份季度成绩单。
根据耐克2027年一季度财报,大中华区营收11.8亿元,剔除汇率影响同比下滑26%;息税前利润2.48亿美元,同比下滑34%。
区域架构精简,未必等同于市场重要性下降——前提是耐克能用业绩证明此次调整有助于中国业务重回增长。
大中华区并入亚太,不得已而为之
按照管理层的解释,此次调整旨在让决策、责任和资源配置更贴近市场。
现阶段亚太与拉美区的总部设在美国俄勒冈比弗顿的耐克总部,合并后,亚太与大中华区(APGC)总部设在新加坡,部分岗位将迁移至此,确实更贴近服务市场。
但大中华区总部原本就设在上海,如果区域管理中心转至新加坡,是否反而会拉长决策距离?
一位耐克大中华区员工告诉《财经》,目前尚未出台具体细则,但岗位迁移主要针对美国总部,大中华区的绝大部分职位仍将保留在上海。目前新加坡有固定团队,包括亚太拉美区的采购团队、东南亚市场的运营团队等。
该员工还表示,申凯希大概率出任新区APGC总经理,相关安排有望在11月16日至17日的投资者日进一步披露。申凯希曾在韩国市场主导DTC转型,在出任大中华区总经理之前,她有三年亚太拉美区的领导经验。
总部也会对亚太区进一步加码,将在印度班加罗尔建立新园区,印度将作为耐克重要的增长市场和制造中心,现有印度员工将分阶段迁入,园区规模将在未来数年逐步扩大。
但鞋服时尚行业品牌战略咨询专家、上海良栖品牌管理有限公司创始人程伟雄看来,这一做法更直接的原因是隐藏未来大中华区营收持续下滑的颓势。“过去,中国市场增长较快,独立设区可以突出其增长贡献;当业务承压时,独立披露也会让下滑更加醒目。”
尽管大中华区已经连续九个季度营收下滑,然而金融机构巴克莱银行在最新研报中表示,大中华区还处在下滑初期,远未见底。
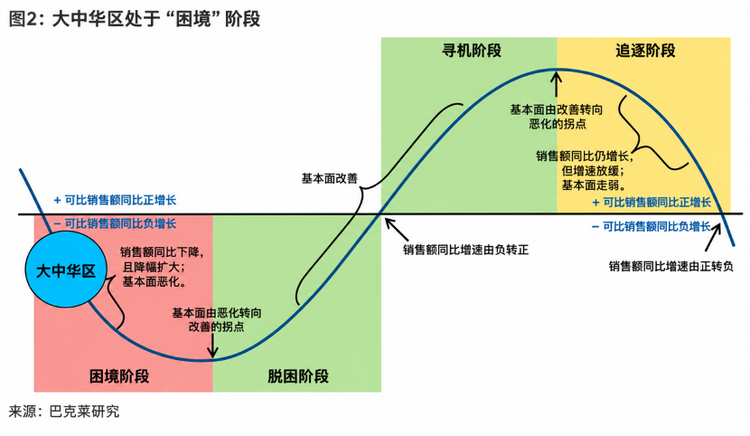
(原图为英文)
与此同时,亚太拉美区营收的下滑幅度在近一年中持续缩小,并在2027财年第一季度脱离负增长,同比持平。从财报“卷面分”来看,未来亚太区或许能“中和”大中华区的颓势。
判断新架构是否有效,仍要看中国团队能获得多大的决策空间,以及资源是否真正投向产品、门店和消费者。
此外,区域合并,也能进一步推动人员精简。管理层在财报发布会上表示,随着工作方式和工作地点发生变化,耐克预计未来所需岗位会进一步减少。
近两年耐克一直在减员。根据2026年报,截至5月31日,耐克集团全球大约有7.3万员工(包括零售及兼职员工),比上一财年净减少约4800人,降幅约6.2%。今年4月,耐克曾宣布全球运营部缩减1400个岗位;此前2025年2月,耐克曾宣布裁员2%,减少超过1600个岗位,以降低开支。
大中华区现状
2027财年一季度财报发布后,耐克CEO贺雁峰开启了首次公开“中国行”,显示对中国市场的重视。在接受媒体采访时,他将中国市场形容为“引领性市场(China is Leading)”。
贺雁峰曾在上任两个月——2024年12月时走访北京和上海,当时是私下调研,不是公开活动。他在后来的一次财报发布会上提到,那次走访给他留下了较为深刻的印象,与四五年前的上一次走访相比,中国市场的竞争更激烈了。
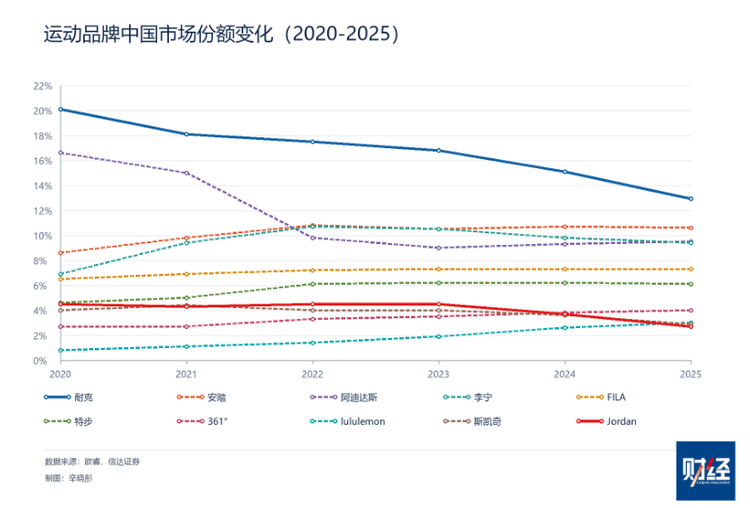
市场份额的变化印证了这一感受。根据欧睿数据,耐克在中国市场的占有率从2020年的20%下滑到2025年的12.9%,仍然排在第一位,但与第二名(安踏品牌10.6%)之间的差距进一步缩小。耐克旗下Jordan Brand从2020年的4.5%下滑到2025年的2.7%,被lululemon、斯凯奇、361°反超。
大中华区对集团营收的贡献也在降低。2020财年至2022财年,其季度营收占比一度超过四分之一,如今已降至约一成。
申凯希就任后着手进行一系列改革,其中最激进的莫过于自2027年起终止经销商的线上渠道销售。按照已公布的规划,自2027年起,耐克将以官方旗舰店、官方网站及App等渠道为核心,重构中国线上市场,收紧合作伙伴的线上销售体系,减少渠道碎片化,并提升价格和品牌展示的一致性。
价格是否是当前中国业务最核心的问题,仍值得讨论。根据巴克莱银行给出的数据,近两年产品平均售价呈现小幅波动态势,这些波动是受折扣、产品组合和渠道占比的影响;但销量呈现持续下滑态势,至少从数据上,尚看不出平均售价波动与销量下滑之间存在必然联系。
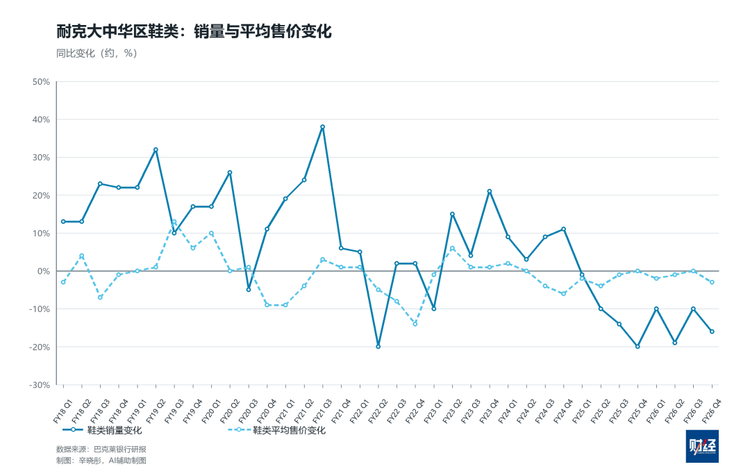
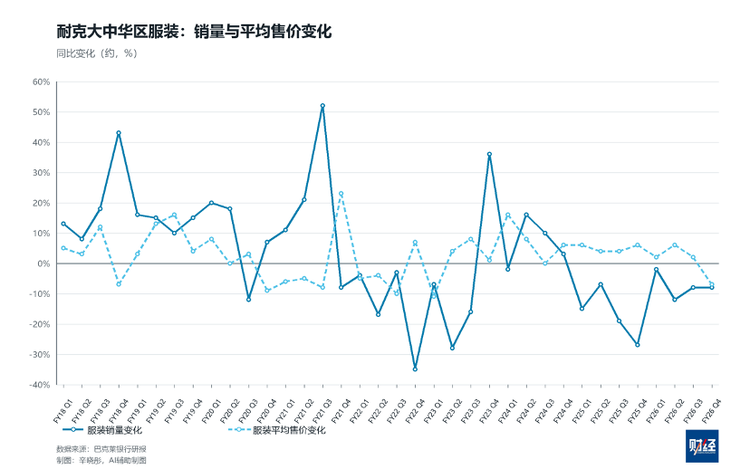
这些数据说明,销量下滑才是耐克迫在眉睫的问题,背后指向耐克产品“卖不动”、消费者接受度在降低。
耐克产品在大中华区的销量一直保持优势,上一次集中下滑还是疫情时期,尤其是服装品类,那段时间还受“棉花原产地事件”影响。这一次则是从2024财年四季度左右开始延续至今,消费者对新品发售或者产品营销策略的反应都较为平淡。
程伟雄认为,中国鞋服零售正走向“全渠道”模式,也就是线上线下一体化,品牌、经销商和消费者之间的连接会越来越紧密。如果线上销售进一步收归品牌,而线下仍主要依赖合作伙伴,耐克就需要重新处理库存、定价、利润分配和消费者服务之间的关系。单独调整线上渠道,可能给合作伙伴的全渠道经营带来新的协调成本。
渠道改革之外,耐克也在补足本土产品开发能力。申凯希在公开信中介绍,公司首次任命大中华区本土产品创新副总裁,推动面向中国消费者、在中国设计、开发和制造的产品。
相关成果已经亮相。9月30日,耐克公布全新碳板跑鞋Swooshfly。根据官方介绍,这款鞋从中国大众跑者的需求出发,鞋楦也更宽,适合亚洲脚型,在中国首发之后走向全球。
此外,10月13日,耐克和Jordan推出“本土源创系列”,两者由本土团队主导开发,为中国市场量身打造,产品计划于11月12日起在部分门店销售。
日本的经验
耐克管理层的表态与近期投入,都试图说明“中国市场的重要性不会因区域合并而下降”。但组织承诺最终需要通过实际经营来兑现。
日本提供了一个案例,可以观察耐克针对合并后区域的一系列动作与策略。
日本市场曾在2009年和大中华区一同从亚太区拆分,成为耐克单独披露业绩的区域,2017年6月,耐克进行区域调整,日本又被并入亚太拉美区。目前耐克全球四大区域的架构,正是由那次调整形成。
合并前的最后一个完整财年,日本业务仍在增长:营收10.14亿美元,剔除汇率影响同比增长7%。息税前利润EBIT 2.24亿美元,同比增长29%。
当时日本虽然处在增长期,但增速有所放缓,从2016年的22%下降到2017年的7%,增长动能减弱。相比之下,大中华区2017年营收仍然有17%的增速。
此外,当时有媒体报道,耐克面临安德玛等品牌的竞争,北美区域复苏存在压力,区域精简与裁员等措施一起推出,目的是让公司反应更快。当时耐克宣布裁员2%。
合并后耐克没有再单独披露日本的具体业绩,但会在财报及发布会中提及该市场的变化。例如2019财年,日本营收增长11%;2021财年,日本营收增长15%;2023和2024财年,日本被列为APLA增长的主要来源,没有披露具体数据。
财报中明确指出日本营收下降,是在2025财年一季度,这是耐克全球普降的时期。
从职级来看,尽管并入APLA,本土管理团队也得到保留。此前的日本市场负责人在2017年日本合并进亚太后继续任职。此后截至发稿,日本地区仅换过两任负责人,最新一任在2026年9月刚刚上任。但这段时间APLA更换了多位负责人,多达六任。
数字化与零售投入同样持续。2018年3月,耐克在日本推出SNKRS应用,同年12月上线Nike购物应用。2019财年三季度业绩电话会上,管理层表示,两款应用在日本获得积极反响,并称耐克已在当地跑步市场升至第一。
实体零售方面,2023年3月,日本首家Jordan World of Flight旗舰店在东京涩谷开业,成为继米兰之后全球第二家同类门店。耐克还在东京布局多种零售概念,连接跑步及本地运动社群。
这些投入至少说明,日本市场在耐克眼中的战略地位依然重要。
不过中国市场目前面临的局面和日本市场亦有显著差别。日本2017年调整时,业务仍在增长;大中华区此次整合,则发生在营收连续九个季度下降之后。本土品牌与细分品牌崛起、渠道关系重构,以及产品吸引力的修复,都是耐克需要同时应对的问题。
216.73.216.101