与此前聚焦风电产业自身的议题不同,今年10月召开的北京国际风能大会(CWP 2026,下称“风能大会”)重点关注风电如何与其他产业连接融合,发布了“风光万物生,开启工业文明新范式”的集体倡议,呼吁拓展绿色电力多元应用新空间。
北京国际风能大会是风电行业的风向标。《财经》从会议上发现,整机商今年已不像往年竞相发布更大尺寸的风机,转而聚焦各类多元化的解决方案。风电企业或已涉足新业务,或正在为此做准备。
中国风电行业已走出了低价竞争的内卷,企业盈利水平普遍止跌回升,但囿于电价走低、电网消纳难等因素困扰,风电企业纷纷寻找新的业务增长点。风机市场份额最大的整机制造商金风科技股份有限公司(002202.SZ,下称“金风科技”)也不例外。
10月15日,金风科技在风能大会上发布GoldFusion+风储一体系统级解决方案,首次将储能纳入主推产品。同时发布的还有名为“风衍”的自研AI(人工智能)大模型。
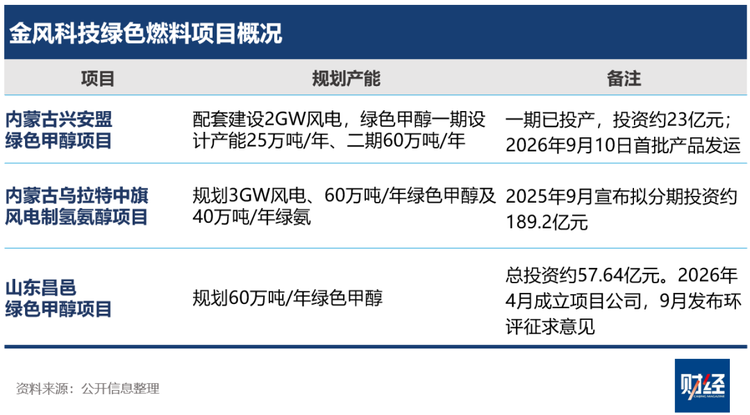
除了储能,绿色燃料也是金风科技重点布局的新业态。在风能大会上,金风科技副总裁陈秋华表示,2026年9月,金风科技位于兴安盟的145万吨绿色甲醇项目一期首批产品顺利交付。公司还将继续在绿色氢氨醇领域投资布局。
金风科技从2023年开始尝试多元化发展。据《财经》了解,目前,金风科技多元化发展的战略更加确定,已将风电、储能、绿色燃料作为“十五五”时期的三条主赛道。
金风科技曾经布局过水务等非风电业务,旗下投资公司还投资了商业航天、储能电芯等领域,但风电制造以及风电场建设运维等主营领域之外的业务,尚未对营收作出有力贡献。根据公司年报,2025年其他业务营收仅占总营收的约2%。
已有风电整机商更早开始多元化布局,在储能业务规模、绿色燃料项目建设和AI大模型开发等方面走在金风之前。业界对金风科技新业务的关切点在于,储能订单能否稳定增长,绿色甲醇项目能否持续稳定运营。
探路第二增长曲线
金风科技的第二增长曲线萌生于行业深陷内卷的2023年,并在风电行业由注重规模转向注重效益的过程中提速。
2023年,风电制造业大打价格战,龙头企业盈利大幅下滑;当年,金风科技净利润为13.3亿元,同比下降44%。这一年,金风科技在常州建成首个储能系统产品生产基地,产能为3GWh(吉瓦时),推出六款储能产品,覆盖国内大储、工商业等应用场景和国际市场。此前一年,金风科技通过旗下全资投资平台入股海辰储能,后者是成立于2019年的储能电芯生产企业。
同样在2023年,金风开始布局绿色燃料领域。当年11月,金风科技与航运巨头马士基签署了年产50万吨的长期绿色甲醇采购协议,是全球航运业首个大规模绿色甲醇采购协议。拿到订单后,金风选定内蒙古东北部兴安盟,开始筹备风电制甲醇项目。2024年金风科技兴安盟风电耦合制50万吨绿色甲醇项目开工。
2025年初发布的“136号文”让刚刚走出内卷的风电行业,又踩了一脚刹车,也推动了风电企业加速寻找第二增长曲线。
“136号文”即《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》,该文件要求推动风电、光伏上网电量原则上全部进入电力市场,建立新能源可持续发展价格结算机制。以2025年6月1日为界,此前投产的存量项目机制电价与现行政策衔接,不高于当地煤电基准价;此后投产的增量项目机制电价通过市场化竞价确定。
这意味着,风电项目的竞争力更加取决于发电时段、电价曲线、预测能力和交易策略。总的来看,“136号文”实施后,风电站收益普遍降低,风电投资整体放缓。2026年前6个月,中国新增风电装机3862万千瓦,同比下滑24.8%。
在此次风能大会上,金风科技发布的风储一体机产品,以及管理层对绿色氢氨醇领域的关注,透露出金风科技的多元化决心。储能和绿色燃料均是与现有风电业务基础相关的业务领域。
随着新能源逐渐成为主力电源,电网对风电、光伏的可靠性要求提高,必须配置储能系统才能把风电变为更可靠的电源,进而才能提高风电装机。业界已有共识,风机和储能系统不是简单的叠加,需要深度耦合才能产生更大的经济效益。
金风科技新发布的一体机产品即体现了上述逻辑,将风机与储能纳入同一套智能中枢,统一决策、协同运行:风机提供能量,储能负责时间调节。金风科技表示,一体化解决方案可帮助项目提升储能利用率,降低配储成本,并提高发电量。
金风布局的绿色燃料主要是绿色氢氨醇,其生产路径是将绿电转化为绿氢,再与生物质等原料耦合生产甲醇。其深层次的逻辑是把电力需求延伸至航运和化工市场。对金风而言,进入这些环节既有助于拓展收入来源,也可能反过来支持风电资源开发和设备销售。
截至目前,公开资料显示金风科技旗下共有三个绿色燃料项目。前述兴安盟项目是第一个建成投运的项目,另有内蒙古乌拉特中旗风电制氢氨醇项目和山东昌邑绿色甲醇项目处于前期准备阶段,未有建设时间表。
金风科技总裁曹志刚在风能大会上表示,过去五年,风机大型化是行业应对技术挑战的重点,下一阶段的难点,也是创新的焦点,是风电开发如何与应用场景更好地结合。比如,随着海上风电向离岸100公里以外的远海拓展,项目需要结合输送成本和终端需求,选择直接输电,或将电力转化为氢、氨后运输。
多元化业务成色几何
对金风科技来说,储能和绿色燃料业务面临的机遇和挑战各不相同。储能是当前的热门赛道,竞争对手众多,金风的优势是有风电业务基础;绿色燃料则刚刚起步,商业模式仍在探索,金风是较早进入这一领域的之一。
目前金风的储能产品属于刚起步阶段,体量较小,增速较快。金风科技2026年半年报称,期内储能业务在国内市场上半年出货量同比增长47%,中标多个吉瓦级储能项目;国际市场新签订单同比增长66%,出货量同比增长200%。新一代大容量储能系统下线,自研大功率储能变流器(PCS)实现量产。
金风发展储能业务的模式是从外部采购电芯,自主研发系统集成技术。2026年4月,金风披露与亿纬锂能签署20GWh电芯采购框架协议,同时发布自主研发的风储控制及联合交易方案。
金风未披露储能产品的具体出货量和整体产能。据常州市金坛区政府官网发布的消息,截至2026年3月底,金风常州储能总装厂整体在手订单超过12GWh。2026年4月,常州金风首条大电芯储能CTP PACK(去模组化的储能电池包系统集成)产线投产,该产品将进入规模化量产阶段,预计可实现年产能7GWh。
金风的储能业务规模与大多数风电整机商相当,也与二线储能集成商的产能类似。金风管理层认为,储能业务目前已成为风电产业的必需品。有风电加持,金风的储能业务有一定的优势。但业界认为,离开了风电,金风的储能产品目前还欠缺竞争力。
金风管理层更担忧的是绿色燃料业务。其作为制造商,向能源化工项目投资者延伸,意味着更长的资金回收周期和更复杂的运营管理。而且,绿电资源能否转化为绿色燃料利润,还取决于配套原料、装置负荷、物流和销售价格,这些都不是金风的舒适区。
2026年半年报显示,金风兴安盟绿色甲醇项目目前累计在手订单超过75万吨。2026年四季度将开展客户交付,二期工程进入收尾阶段,三期工程已启动建设。
风电制绿色甲醇生产模式的难点在于,风电出力随天气变化,而化工装置需要稳定地连续运行。在10月19日举行的2026绿色燃料产业协同发展大会上,金风科技副总裁刘日新介绍,兴安盟绿色甲醇项目利用电解槽的调节能力和氢气的可储存性,在风电和化工装置之间形成缓冲,尽量避免风力变化直接影响甲醇生产。他披露,项目风电利用比例约为75%至80%,未来计划通过优化控制系统提高至95%,以降低单位产品成本。
该项目风电投资约占35%至40%,化工环节约占50%,制氢环节约占10%至15%。刘日新称,项目选择由投资占比较低、调节能力较强的制氢环节承担波动,避免化工装置频繁调整带来的高额成本。
实际上,兴安盟绿色甲醇项目的建设节奏慢于预期。另外两个绿色燃料项目预计要等兴安盟达产、完全跑通后才会有更快的进展。
不管是传统石油化工行业人士,还是新兴的绿色燃料从业者,都认为风电绿电制氢是未来具有较大潜力的发展方向,但关键是当前生产成本仍较高,且市场需求不足。
在10月14日举行的壳牌“赋能进步”合作论坛上,中国海油集团能源经济研究院院长王震表示,绿色燃料的绿色溢价目前不能有效传导到产业链,成本显著高于化石能源。如果绿电价格每千瓦时低于0.1元,绿色燃料即可具备较强的经济价值,但现在远高于0.1元。中国有望成为全球最早实现绿色燃料和化石燃料平价的国家,因为中国已经形成了完整的产业生态和持续的降本潜力,但绿色燃料的商业化项目落地仍然面临较大的风险和挑战。
据中国海油集团能源经济研究院统计,截至2025年年底,全球有22个绿色甲醇项目,总产能63万吨,中国占60%的产能;绿氨全球产能有88万吨,中国占80%,主要集中在东北地区。
金风方面对此已有预期,并呼吁政策上给予支持。曹志刚10月23日在第二十届中国可再生能源大会上发言称,可再生能源的非电利用还处在幼苗期,要实现规模化发展离不开政策支持和引导,例如建议出口退税政策可对经过认证的绿甲醇继续予以退税支持,以鼓励绿甲醇广泛应用于全球航运;绿电制氢氨醇自身具备负载调节能力,建议以差别化容量收取电网服务费,让“少占用系统资源”的可调节负荷发挥更大系统价值。
216.73.216.101