12.9元1.5升的纯牛奶、9.9元一升的精酿鲜啤,19.9元30粒的洗衣凝珠……在成都读研究生的小方去学校附近刚开业的超盒算NB转了一圈,发现东西比盒马鲜生、永辉等超市都便宜。
作为盒马旗下的平价社区超市,超盒算NB的装修风格和价格一样质朴。门头醒目的蓝色与红色写着“真实惠 够放心”六个字,来消费的多是周边居民。
和盒马鲜生动辄4000平方米至5000平方米的面积相比,一家标准的超盒算NB面积只有600平方米,动线简单,几个拐弯就能从入口走到出口。加上偏低的价格定位,它更容易向下沉市场要规模。
在创始人侯毅治下,盒马体系曾探索过仓储会员店、社区团购、软硬折扣店等10余种业态。现任盒马CEO(首席执行官)严筱磊上任后大刀阔斧收缩其他不赚钱的业态,把重点放在盒马鲜生和超盒算NB两个品牌,前者走中高端,后者打下沉。
超盒算NB的前身在2021年就已诞生,经历了数个业态调整、合并,演变成现在这个平价超市的定位,走“硬折扣”路线。自2026年起走出包邮区,这一品牌在全国快速扩张,1月在东莞、深圳连开三店,6月进京,7月入蜀,就此完成了全国东西南北布局,目前已进入33个城市。
据行业媒体“零售圈”,超盒算NB全国门店目前已超550家,一年内增加了约200家。截至发稿,盒马对此未有回复。阿里2026财年年报显示,截至2026年3月,盒马鲜生在营门店数超过490家。
《财经》采访了解到,在供应链上,超盒算NB对整个盒马体系有一定的补充作用。部分盒马鲜生接触过但没有合作的供应商,被超盒算NB用更优惠的条件谈了下来。如今超盒算NB的门店数已与盒马鲜生相当,发展上也与后者并驾齐驱。
超盒算NB快速成长的这一年同样是中国硬折扣狂奔的一年。美团快乐猴用一年时间从1家店扩张至100家,奥乐齐也加快了开店节奏。据尼尔森IQ预测,未来十年中国硬折扣业态年复合增长率为5.6%。这一赛道正在上演“多国杀”。
盒马试了十多个模型,超盒算NB出头了
2024年3月,盒马创始人侯毅退休,原CFO(首席财务官)严筱磊接任CEO。这是位风格和目标取向与前人截然不同的管理者,上台即结束了侯毅时代盒马体系下多业态同台竞技的情况。
侯毅执掌盒马时,曾推出过盒马X会员店、盒马mini、盒马奥莱、盒马邻里等十多种零售店型,业态覆盖仓储会员店、社区团购、软硬折扣店等。这些业态大多提出过短期内的扩张目标,最后基本都不了了之。
以2020年10月推出的盒马X会员店为例,其模式全面对标山姆、开市客,收会员年费,仓储式货架,曾在多个城市开出10余家门店,一度被侯毅定位为盒马的“第二增长曲线”。但如今X会员店已全部关停。盒马mini、盒马生鲜奥莱仍有少数门店,也已停止扩张。
超盒算NB是众多业态中较晚提出的一种,它的模式参考了盒马邻里、盒马mini和盒马生鲜奥莱。
2021年,盒马就成立了NB(neighbor business)事业部,但彼时的NB指的是盒马邻里,走社区自提模式。盒马mini即缩小版的盒马鲜生,面积缩小至1000平方米以下,但仍保留大海鲜,价格没有明显区分。2021年10月,一家盒马mini被改造成首家盒马生鲜奥莱,用来承接鲜生大店的临期商品,因为价低质优,意外受到市场欢迎。
盒马邻里贴近社区,盒马mini的小店型,盒马生鲜奥莱走折扣零售,几个特征结合起来就形成了超盒算NB的雏形——盒马NB奥莱,发展至今堪堪三年。
不过需要注意的是,盒马NB奥莱是硬折扣,而非盒马生鲜奥莱的软折扣。前者主要从源头工厂直接拿货而达到平价效果,后者是因为商品临期和清库存而打折。
2024年末,严筱磊动手改革业态线,核心是砍掉不挣钱甚至亏钱的,留下有希望的。盒马NB被留了下来,和盒马鲜生并驾齐驱。
根据侯毅此前的规划,盒马NB奥莱要跑通“215”盈利模式,即15万元月销量和15%毛利率,一旦跑通盈利模型,将迅速向全国扩张,未来要实现万店规模。
早在2024年6月,盒马NB奥莱就尝试在上海崇明堡镇开加盟店。据联商高级顾问团成员王国平了解,这一时期的盒马NB盈利能力很强,一年即可收回成本。
2025年8月29日,盒马NB更名为超盒算NB,加盟和直营并行扩张。官方称这代表着硬折扣赛道进入“精耕开拓期”。同年11月24日,超盒算NB将试点开放地区扩至上海、杭州、湖州和嘉兴四个城市,其后又增加了宁波、绍兴、金华、苏州、无锡、常州、南通七个城市,共11个城市。根据官网信息,一家标准门店初期投入至少约为265万元。
“为什么要在去年8月29日这个节点进行升级,就是因为它的模式已经跑通了,要开始往全国复制。”有盒马人士向《财经》透露。盒马没有公开超盒算NB的加盟和直营比例。
同属盒马体系,盒马鲜生大店始终为直营模式。这可以理解为,超盒算NB被赋予了更重的扩张任务。
比起盒马鲜生,超盒算NB定位大众,更容易下沉,经营面积也小,这是超盒算NB能够向下沉市场快速扩张的基础条件。王国平表示,“(盒马鲜生)大店到不了的地方,不强开,由超盒算NB填补,相当于触角延伸。”
从店面装修上看,以北京门店为例,超盒算NB尽量节省成本,入口处叠放着深色周转框装着的蔬菜水果,里面货架低矮,把消费者耳熟能详的品牌和同类的超盒算NB自营商品摆在一起。不少商品甚至没有专门的货架,比如牛奶和纸巾,一件件摞起来,堆在墙面。
上海是盒马总部所在地,也是盒马鲜生的大本营。“江浙沪有一些非常富裕的县城、小镇,但在新一代的超市业态上是空白的,山姆、盒马鲜生都没有开过去。”上述盒马人士说,这些地方正是超盒算NB的目标选址城市。
官方披露超盒算NB门店数停留在2025年10月的350家。据行业媒体“零售圈”,目前已经超过550家店,一年增加了200家店。
超盒算NB很少像盒马鲜生那样进入核心商圈,而是把便利性放在核心,选在大型社区、商业区的人行道边,周边1公里内常住人口需达4万以上,且买菜需求强。
超盒算NB团队此前对行业媒体“零售氪星球”表示,在任何地方选址,都会考虑这里是不是消费者最方便到达的,大量布局“楼下”和“家门口”类型的点位。
位于广州海珠的新商场OK NOW就是典型案例。该商场面积不大,由空置多年的存量物业改造而来。据招商人员介绍,商场上方就是居民楼,周围有近3000户中高端住宅群体,还分布有中山大学和纺织城,对于社区超市有刚性需要。位于B1层的超盒算NB是商场主力店之一,于2026年9月30日开业。
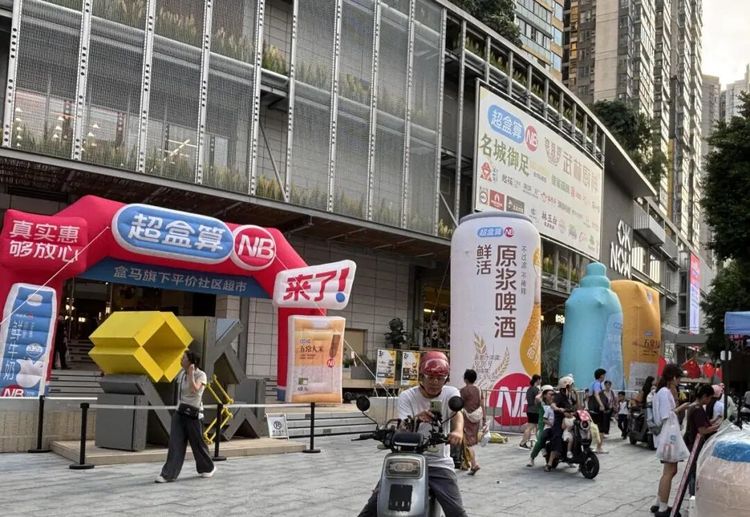
2026年9月30日,广州海珠区一家超盒算NB开业,是进驻商场的主力店之一。(摄/柯愉乐)
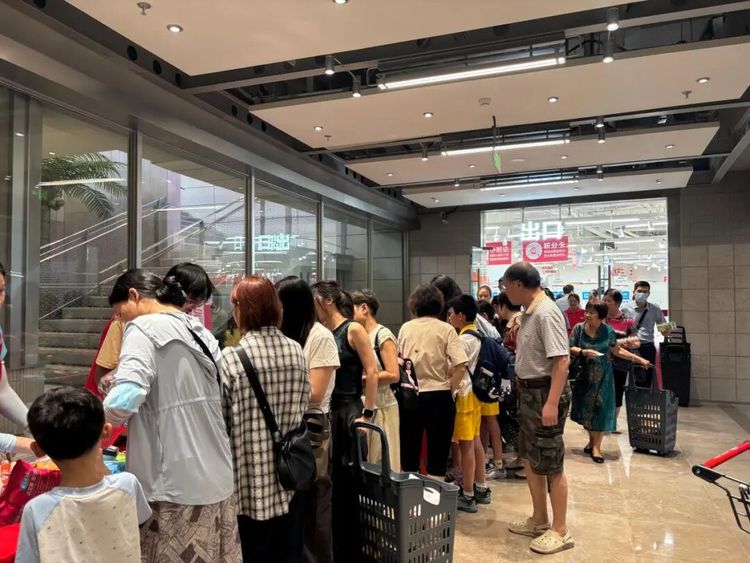
2026年9月30日,广州海珠区,刚开业的超盒算NB出口,消费者排队领取开业礼品。(摄/柯愉乐)
盒马鲜生没谈拢的供应商,超盒算NB谈好了
《财经》采访了解到,除了少数国民知名品牌,盒马鲜生和超盒算NB多数时候并不共用供应商。即便是同一供应商,往往也会对产品进行分级,品质更优的供给鲜生,次一点的供向超盒算NB,售价也会形成分化。
超盒算NB的口号是“天天低价”,同样是麒麟奶油西瓜,超盒算NB一个约4kg(千克),卖26.9元,盒马鲜生重约4.3kg,卖39.9元,折算下来,超盒算单价比盒马鲜生低2.5元/kg。其他生鲜商品也是如此,凡是同一品种,超盒算NB的单价基本都比盒马鲜生低。
不过,也不是所有商品都是超盒算NB售价更低。2026年10月20日,同一款金典牛奶,北京一家盒马鲜生因为特价处理,比超盒算NB还便宜4元。
这背后是不同品类的定价逻辑存在差异。王国平解释,超盒算NB和盒马鲜生的商品大致可以分为三类:品牌商品、自有商品和生鲜。“可口可乐、蒙牛、伊利、宝洁……这些品牌的商品价格在不同超市差别不大,是因为被品牌说死了(控价)。”他说,面对这些消费品巨头,即便是盒马,也不见得拥有多大的议价权。
上述盒马人士也提到,因为采购量太小,一些国民度较高的品牌暂时还缺乏给超盒算NB定制产品的动力。
生鲜是非标品,保质期短,流转链条越长,物流和仓储成本就越大。理论上,如果能完全实现产地直采,售价能做到接近产地价,但是超盒算NB目前还做不到这一点,它还很依赖本地批发市场。同时,生鲜在超盒算NB中承担引流作用,价格偏低,利润自然不高。

2026年10月20日,麒麟奶油西瓜售价,上为盒马鲜生,下为超盒算NB。(摄/柯愉乐)
相较之下,自有商品既能做到低价,又能保证利润。超盒算NB的1500个SKU(最小库存单位)中,60%都是自有商品。这是硬折扣模式最大的特点。“通过去品牌溢价、砍中间环节,在同质的基础上实现价格更优惠。”王国平解释。
然而,有供应商表示,尽管超盒算NB售价低,但在同样的品质下,采购条件不一定差。
李兰(化名)在北京从事蔬菜集贸生意,从农户手上成批收购蔬菜,再转卖给零售企业,美团小象超市、超盒算NB以及京东是她主要的几个客户。
她和超盒算NB的合作始于今年年中,也就是超盒算NB进京开店时,李兰作为首批供应商被引入。不过,早在2020年左右,盒马鲜生就已经找过她合作,没有谈拢。原因是鲜生给出的报价过低,“没钱赚”。
这次,超盒算NB进入北京,重新找到李兰,提出的收购价格更合理了,合作顺利推进。李兰猜测,在供应商关系上,盒马内部可能给了超盒算NB更大的灵活性,让它用更有竞争力的价格撬动供应商。
在福建做一次性用品代工的杨硕(化名)同样表示,比起超盒算NB,他更早接触盒马鲜生,没能谈拢。
到了2023年,超盒算NB的采购团队托第三方公司向他询价,问他在给定的预算价格下,能做出怎样的产品。杨硕做好样品寄过去,对方十分满意。如今他向超盒算NB供应一次性手套、保鲜膜等,覆盖全国门店。
进价高、售价低,因此,和很多传统零售企业相比,超盒算NB的前台毛利率可能更低。零售行业中,前台毛利指商品进货和销售时的价格差异。
杨硕举了个例子,同样一款一次性竹筷,供货价一样,传统大型超市加价50%以上,超盒算NB却只加价30%至35%,售价自然更低。
利润之外,供应商们还提到,零售是一门强周转的微利生意,对于他们来说,规模、账期是更重要的东西。
规模上,超盒算NB不占优势。李兰每月向美团小象超市的供货金额已经到了1500万元,而超盒算NB在北京起步不久,生意体量小,只有30万元左右的订单。杨硕也表示,小象超市采购量大于超盒算NB。
账期上,超盒算NB更灵活。杨硕按照账期长短给几个客户排了个序:超盒算NB和小象超市都能实现货到5天付款;京东需要30天;传统超市回款最慢,通常要等两个月以上。
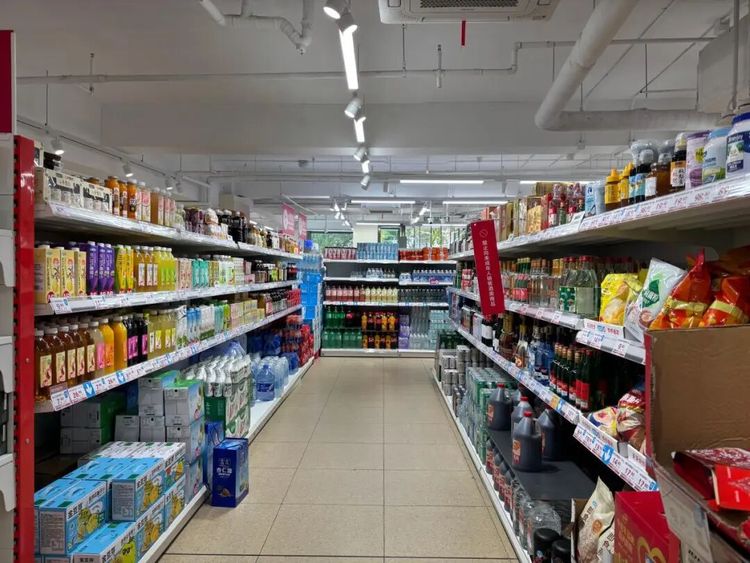
2026年10月20日,北京一家超盒算NB门店内部货架陈列。(摄/柯愉乐)
供应端和消费端的价格两头挤压,超盒算NB如何维持这门生意正常运转?
盒马方面没有披露超盒算NB的财务状况,它整体是盈利还是亏损目前没有明确信息。但是在商业逻辑上,如果当前模式“已跑通”,秘诀可能在于极高的周转率。
“一种商品原本卖10块钱,只能卖10件,但降到9块钱,可能能卖30件。”王国平说,超盒算NB的周转速度高于传统超市。而且,较短的账期也能避免向供应商支付利息。
人力成本也是超盒算NB严控的方面。《财经》在多家超盒算NB门店内看到,厨房之外的卖场区域,一家店的员工通常为6人左右。与传统大卖场有专人管理货架不同,超盒算NB实行全能通岗制,一名员工既要能收银、打包,也可以卸货、上架、补货。
正值扩张期,多位超盒算NB店员提到,经常会被派去新店支援。一位曾在上海门店工作过的店员说,不参与支援会被辞退。对此,盒马方面没有回应。
硬折扣狂奔
超盒算NB这一轮扩张的大背景是,新兴的折扣店选手都在往外突进。
中国的硬折扣玩家大致可分三类。第一类是互联网企业,盒马隶属阿里,美团有快乐猴,京东也推出了京东折扣超市。根据官方信息,截至2026年9月底,美团快乐猴有100家门店,京东折扣超市有13家。
第二类是传统商超转型,比如物美推出的物美超值、华润旗下的万家家选等。
第三类是外资企业,如奥乐齐。奥乐齐是来自德国的硬折扣超市,也是这一赛道的开创者。
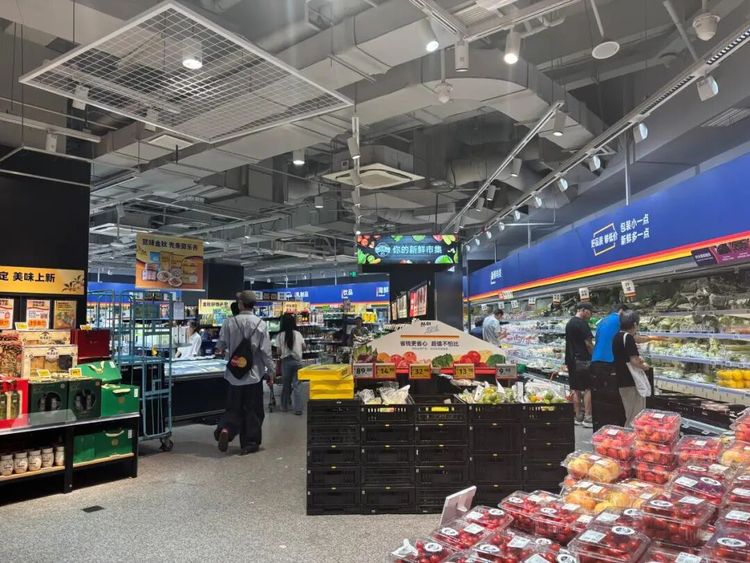
2026年9月8日,上海一家奥乐齐内部。(摄/柯愉乐)
与国际相比,硬折扣赛道在中国仍处于竞争早期。
据艾媒咨询,2025年中国硬折扣市场规模预计为2500亿元左右,但渗透率仅为10%。另据国泰海通研报,德国和日本的渗透率分别为42%和31%,中国数据远低于此。
美团2025年8月才启动快乐猴,定位与超盒算NB对标,主打精简SKU和普遍低价,自营商品占50%,目前在营门店数已经超过100家,扩张速度不容小觑。
2026年二季度财报说明会上,美团CEO王兴提到,快乐猴是与小象超市差异互补的业务。“快乐猴围绕着不同的价值主张建立,它的门店形式更小、更灵活,自有品牌比例高,SKU选择精炼,专注于在社区内提供高性价比的产品。”他也表示,快乐猴仍处于非常早期的阶段,运营和商品能力有待改善。
此外,王国平认为,比起在财务上需要自给自足的盒马,美团可能更有能力支持快乐猴的扩张,“美团的补贴力度很大”。
因此,从超盒算NB的角度来说,当下的挑战之一是如何在赛道的竞争早期吃下尽量多的区域。在王国平看来,它还没有建立起全方位的优势,快乐猴、奥乐齐等竞争对手会在相当长一段时间与之共存。
从快乐猴推出之初,杨硕就开始给其供货,迄今仍在亏本。不过,他没有打算停下来,一方面有小象超市的成功合作在前——小象超市是他最大的客户,另一方面,他瞄准的是未来。
“互联网(零售)企业的订单基本都在增长。”他说,超盒算NB的订单从2024年一整年不到50万元,增长到如今的每月70万至80万元,他相信正在扩张的快乐猴也会慢慢起来,“现在亏一点没关系,供应商应该灵活调整,跟上时代。”
今年以来另一家备受关注的明星外资超市奥乐齐,也是全球老牌硬折扣店。 入华九年,奥乐齐在扩张方面较为“佛系”。据官方披露,截至2026年3月,奥乐齐中国门店数超过100家,全部分布在上海、江苏,近期也披露了入皖计划。
奥乐齐90%的商品均为自营,在产品研发、设计、厂控等方面有着本土选手尚不能比的优势,也是后者学习的对象。
不过,因为旗下自营品牌LACURA部分商品“撞脸”大牌,奥乐齐最近吃上了官司。2026年9月15日,资生堂(中国)投资有限公司以不正当竞争为由起诉奥乐齐(中国)投资有限公司及其代工厂科丽思化妆品,案件将在2026年11月5日开庭审理。
案由是,奥乐齐自有品牌LACURA中一款售价24.9元的隔离霜,其外包装与瓶身和资生堂旗下品牌CPB的长管隔离高度相似,后者官方定价540元,价差超过20倍。
这不是奥乐齐第一次因包装被告。2019年英国法院判定其LACURA修容盘侵犯Charlotte Tilbury版权;2025年5月,亿滋国际在美国起诉奥乐齐自有饼干产品的包装抄袭了奥利奥、趣多多。
216.73.216.101