10月28日,宇树科技(下称“宇树”)发布2026年三季度财报,为其上市后第一份业绩报。宇树成立于2016年,于2026年8月19日正式登陆科创板,成为A股“人形机器人第一股”。
宇树仍处于人形机器人量产规模上升和落地场景扩张的阶段,收入保持可观增长。报告显示,2026年前三季度,宇树营收18.17亿元,同比增长55.71%;2026年三季度,宇树实现营收6.65亿元,同比增长近70%。
宇树最新市值约2588亿元。三季报发布前,宇树刚经历市值触底反弹(宇树股价异常波动连涨七天,谁在推高机器人概念股?)。10月25日,摩根大通将宇树评级从“减持”连升两级至“增持”,目标价从300元上调至995元。
增持理由有二:一方面,具身智能一级市场及新股IPO(首次公开募股)推进速度慢于预期,宇树标的稀缺,带来溢价;另一方面,大模型驱动具身大脑取得新进展,宇树长期以来的硬件优势、实际部署量、开发者生态等在此时能体现价值。
然而,2026年三季报数据未看到这些优势被转化为商业价值和现金流收益,反而提示了早期行业在扩张阶段的压力。
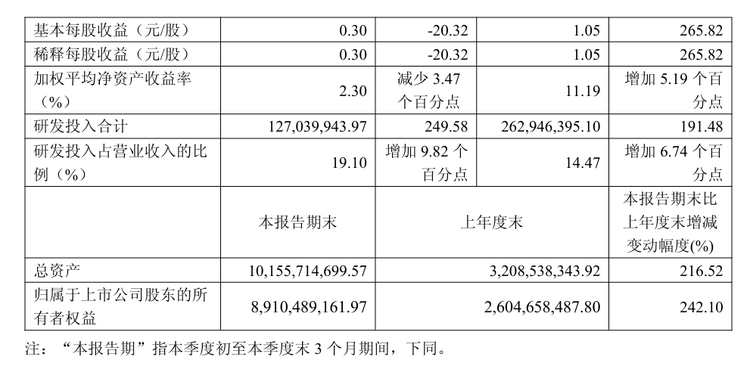
研发投入激增,短期利润承压。2026年前三季度,宇树研发投入2.63亿元,同比增长191.48%;三季度研发投入1.27亿元,同比增长249.58%。
与此同时,宇树归母净利润3.87亿元,同比增长270.54%;扣非归母净利润3.49亿元,同比下降18.78%。而单看三季度,归母净利润和扣非归母净利润分别为1.13亿元和1.05亿元,均同比下降超17%。
营收增速跑不过营运支出。财报显示,2026年前三季度经营性活动现金流净额1.94亿元,同比下降54.69%。
目前,已上市具身智能企业较少,未上市企业正排队IPO,但上市审核已收紧。
宇树是唯一盈利的人形机器人企业。港股“人形机器人第一股”优必选2026年上半年营收12.69亿元,净亏损3.39亿元,归母净亏损3.11亿元,经营现金流净额为-7.49亿元。具身智能公司云深处、乐聚分别申报科创板、创业板IPO,已获交易所受理,据招股书,二者也尚处亏损状态。
10月29日,智元执行董事彭志辉披露智元2026年上半年营收近20亿元,未提及盈利情况。此前,智元董事长邓泰华表示2025年尚未盈利。
营收增长可观,扣非利润下降
对比过往业绩来看,2026年宇树营收增长强劲。据三季报和招股书,2026年,宇树前三季度营收18.17亿元,超过2025年全年营收16.99亿元。且单季营收增长可观,2026年三季度营收6.65亿元,高于一季度4.23亿元,较二季度的7.29亿元增长略有回落但仍处高位。

(宇树科技2026年三季度报告)
财报称,营收增长主要系公司持续推进产品创新与业务拓展,不断丰富产品矩阵所带动。2026年前三季度,宇树先后发布了四足机器人As2、载人变形机甲GD01、仿生七轴灵巧机械臂R1、以及人形机器人G1升级版G1+。
据公司口径,截至目前,宇树G1累计出货量1万-2万台,为全球单一型号出货量第一的机器人。综合第三方机构数据统计,截至2026年上半年,全球人形机器人累计出货量仅为2.2万-2.5万台。
利润结构比单一数据更能体现变化。2026年前三季度,宇树归母净利润同比增长270.54%。而更能反映主营质量的扣非净利润承压,据财报,前三季度扣非净利润同比下降18.78%,三季度单季扣非净利润也同比下降17.42%。
归母净利润的高增速在很大程度上受非经常因素影响,而非实际利润额大幅提升。公司表示,利润增长主要系公司年初至报告期末收入增长带动毛利额增长,以及上年一次性确认较大金额股份支付费用所致。
前三季度净利润整体下降主要受一季度、三季度影响。据招股书测算,宇树一季度归母净利率11.83%,同比下降近20%。公司称,主要原因在于借助央视春晚进行品牌推广导致的销售费用新增金额较大,增加了近1亿元,与此同时,研发团队扩大,研发费用增加近4000万元。
与同行相比,宇树的销售和管理支出就其营收而言已在低位。据三季报测算,宇树2026年前三季度销售、管理费用率分别为12.65%和4.04%,均低于仍处亏损状态的优必选。2026年上半年,优必选销售费用2.38亿,销售费用率18.8%;管理费用1.49亿元,管理费用率11.8%。
方正证券研报称,虽然宇树一季度净利润有所下滑,但毛利率稳定在60%左右,意味着宇树的产品定价和竞争力并未发生变化,也为后续盈利改善提供了基础。
相比于2026年一季度,三季度利润承压的动因不同。在二季度净利润明显回升后,据财报,宇树三季度承压动因在于研发费用激增。
在上市前,宇树曾因研发投入不及外界预期受到争议,此后公司称计划将募资金额的48.13%投入智能机器人模型的研发,主攻机器人“大脑”“小脑”、具身大模型、数据训练平台。
研发投入激增
2026年前三季度,宇树研发投入2.6亿元,同比增长191.48%。三季度研发投入1.27亿元,同比增长249.58%。
这一投入匹配营收增量,相较去年,研发投入占营收总额的比例小幅上涨。2026年前三季度,宇树研发费用率14.47%,同比增加6.74个百分点,其中,三季度研发费用率19.10%,同比增加9.82个百分点。2025年,宇树研发投入1.45亿元,营收1441亿元,研发费用率8.53%。
三季报称,研发支出系公司持续加大具身智能领域研发投入,尤其是具身大模型相关模型研发与算力投入大幅增长,以及扩充研发团队、持续开展新产品研发所致。
即使宇树在研发上大幅增加投入,但研发费用占营收比例并未超出同行。根据财报和招股书,2026年上半年,优必选研发费用3.03亿元,研发费用率23.9%;云深处研发费用近8000万元,研发费用率30.84%。2025年,乐聚研发费用约6500万元,相较2024年提升近3倍,研发费用率25.21%。
(宇树科技2026年三季度报告)
宇树在研发投入上的侧重从2024年就开始逐渐转向。招股书显示,2024年起,宇树开始逐步加强对具身大模型(具身大脑)方面的研发投入,在此之前,研发投入侧重本体结构与运动控制(本体与小脑)。
一位公募基金机械分析师对《财经》表示,短期利润会因研发费用上升而波动,中期来看,只要研发成果能转化为有效订单,使收入维持较高增速、改善营收结构,那么当前利润波动仍可被视作成长型企业的正常代价。
三季报并未披露营收结构、不同产品营收占比、毛利率等信息。根据招股书,宇树70%的营收来自教育、科研客户。但科研订单在一些投资人看来,价值不算高。有投资人提到,相比工业、家庭等场景,科研订单的复购率不高,对后续营收拉动效果不够好。
也有具身从业人士告诉《财经》,目前,科研教育是人形机器人营收的主要且稳定来源,商业服务、工业制造场景仍在试点、验证阶段。他认为,近期前沿大模型的发展加速了机器人智能走向突破,但前沿模型能力应用在现实世界还需要大规模的部署测试。
“如果拐点在一年到两年内就会到,那目前在不同场景中的试点和验证将具有真正价值,但这种部署对具身公司的资金和人力消耗是巨大的”,上述人士称。
现金流承压,资产端扩张
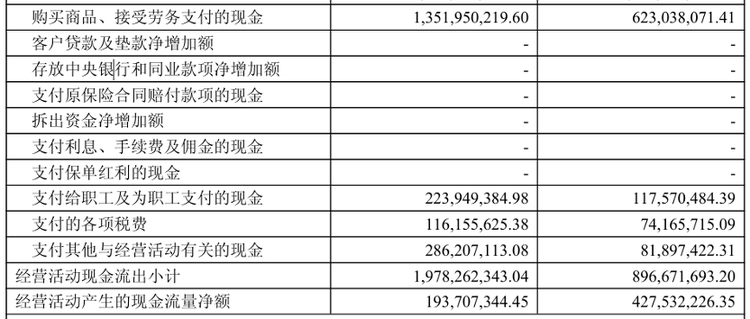
营收在增长,但营运支出增幅更快。财报显示,2026年前三季度经营性活动现金流净额1.94亿元,同比下降54.69%。公司称,随着营业收入增长,购买商品、接受劳务支付的现金、支付给职工及为职工支付的现金,以及支付的销售费用、研发费用等金额增长。
(宇树科技2026年三季度报告)
2026年一季度,宇树的经营性活动产生的现金流净额0.3亿元,同比下降85.65%,公司称采购与期间费用现金流出增长快于销售回款。这一数字在二季度有所改善。
公司在上市后资金充裕,对现金流承压有较强承受力。公司总资产101.56亿元,较上年末增长216%,其中,归母净资产89.10亿元,较上年末增加63.05亿元。这直接源于上市募资到账,上市募集资金净额59.17亿元,改善现金与资本实力。同时,宇树在上市前已实现正利润也是持续经营的关键。
在资产负债表中,存货增长值得关注。截至2026年三季度末,存货10.19亿元,相比2025年末的3.68亿元增长177%。
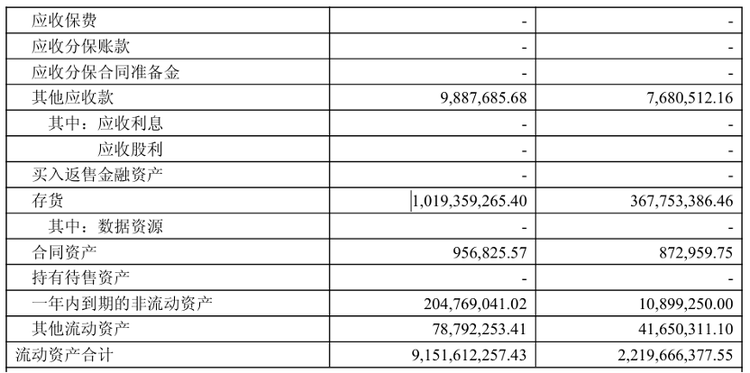
(宇树科技2026年三季度报告)
一位公募基金分析师向《财经》推测,存货增长有三种可能,其一是短期业务规模增长,为四季度备货;其二是产业迎来放量阶段,产品和库存规模上升;其三是新产品迭代、交付确认节奏和渠道模式变化,积压阶段性库存。
上述人士认为,宇树目前正处于扩张阶段,三季报显示的基本面依然支持长期成长逻辑,作为稀缺优质标的估值溢价仍在延续。宇树能否在物理AI(人工智能)拐点到来之前,将现有优势转化为产品力、场景渗透率和规模壁垒,是更重要的问题。
近期,宇树股价大幅回升。10月15日,宇树报收405.10元/股,触及历史低点,相较上市最高市值蒸发2811亿元,跌幅63%。10月16日开始,股价逐步回升,9个交易日内累计反弹71.78%,3个交易日触发股价异动公告。10月28日,宇树报收695.90元/股,市值2815亿元,换手率28.12%。
行情的重点催化之一来自宇树创始人王兴兴对于前沿大模型突破物理AI临界点的判断。王兴兴称,快则一年,慢则三年,大模型将“击穿”物理世界,尤其可以期待ChatGPT-7发布后的表现。而在此前,他曾预言达到临界点可能还需至少五年。
摩根大通认为,宇树下一阶段的增长将不再由整机销量决定,而更多取决于其盈利质量、可持续性、平台及数据驱动的生态。
216.73.216.101