2026年经济行程已过四分之三。10月19日,国家统计局公布的经济数据显示,前三季度国内生产总值(GDP)107万亿元,按不变价格计算,同比增长4.6%。
分季度看,一季度GDP增长5%,二季度GDP增速回落至4.3%,三季度GDP增长4.5%,增速较二季度小幅回升,经济运行在压力下呈现出一定的边际改善迹象。
消费端,前三季度,社会消费品零售总额同比增长1.1%,较上半年(1.3%)回落0.2个百分点。

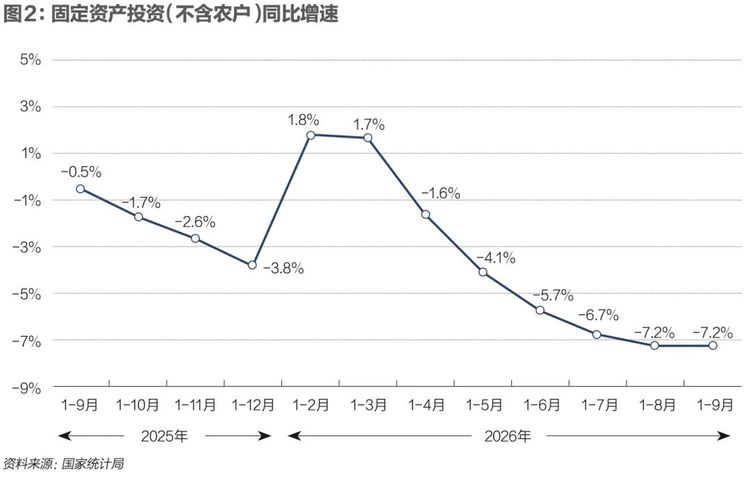
投资端,前三季度,全国固定资产投资同比下降7.2%,较上半年降幅5.7%扩大了1.5个百分点。
工业生产方面,前三季度,全国规模以上工业增加值同比增长5.3%,较上半年(5.4%)回落0.1个百分点。
在前三季度经济数据公布的当天,中国金融四十人研究院院长郭凯在2026外滩年会上向《财经》表示,三季度经济呈现边际企稳态势,在外部美以伊冲突扰动、内部地方政府化债压力仍待消化等内外复杂因素交织的背景下,能取得这样的成绩很不容易。
郭凯预测,前三季度GDP增长4.6%,按照全年4.5%-5%的经济增长目标,四季度实际GDP增长达到4.1%-4.2%,即可完成全年经济增长目标。
从拉动因素看,粤开证券首席经济学家、研究院院长罗志恒等专家分析,出口在AI(人工智能)需求支撑下继续走强、高技术制造和装备制造保持较快增长、工业生产边际回升、服务业保持较强韧性以及宏观政策集中落地,共同托举三季度经济增长边际企稳。
但也要看到,内需不足并未迎来转机,消费与投资修复依旧偏慢,房地产成为拖累经济增长的最大因素之一,企业账款清欠不及时、地方财政紧平衡进一步制约内需修复。与此同时,经济结构分化仍然明显,且不仅体现在内外需分化突出和新旧产业分化之间,也体现在消费、投资、生产、营收、利润以及居民收入等环节,分化态势仍在持续。
北京大学汇丰金融研究院副院长李荻表示,当前经济正经历深刻的结构性调整,新旧动能转换仍需时间。AI等新质生产力快速发展,但规模和就业吸纳能力尚不足以抵消传统产业下行的影响。在全球化受阻、新技术产业化仍处于早期的背景下,经济增长面临存量博弈压力,区域、产业、企业及就业群体之间的分化更加明显。
消费缓慢回升
从单月看,9月,社会消费品零售总额42433亿元,同比增长1.1%,较上月增长0.7个百分点。
国盛证券首席经济学家熊园等专家认为,9月消费超预期回升,主要支撑是中秋、国庆假期错位带动部分消费需求提前释放,叠加石油价格上涨。这一边际改善释放出内需短期企稳的信号。
但整体来看,当前消费仍处于低位徘徊。1月-9月,社会消费品零售总额同比增长1.1%,较上半年(1.3%)回落0.2个百分点,且明显低于疫情前同期水平,消费修复的持续性仍需观察。
汽车拖累了消费大盘。1月-9月社零总额同比增长1.1%,其中除汽车以外的消费品零售额340574亿元,增长2.8%。中国乘联分会也表示,9月是传统汽车销售旺季,但受燃油车需求萎缩、消费意愿低迷影响,“旺季不旺”,全国狭义乘用车市场零售同比下降28%,传统“金九”成色不足。
按消费类型分,1月-9月,商品零售额328032亿元,同比增长1.0%;餐饮收入41969亿元,增长2.4%。9月,商品零售额37830亿元,同比增长1.0%;餐饮收入4603亿元,增长2.1%。
相较于商品消费,服务消费的增速更明显。前三季度,社会消费商品和服务零售总额同比增长2.6%,其中服务零售额增长5.0%,商品零售额增长1.0%。在服务零售额中,通信信息服务类、旅游咨询租赁服务类、文体休闲服务类零售额较快增长。
业内专家认为,服务消费和商品消费增速的较大差距显示出消费内部的结构性分化与升级。居民收入直接影响消费。国家统计局数据显示,前三季度,全国居民人均可支配收入34230元,比上年同期名义增长5.3%,扣除价格因素,实际增长4.4%,依旧处于历史低位区间,低于同期GDP增速。
北京大学国民经济研究中心认为,当前居民收入增速依然相对较低,叠加外部压力依旧,使得居民的收入、就业预期并未发生明显改变,从而抑制居民消费需求的扩张。
“收入的核心是就业,只有创造足够就业,尤其是青年就业,才能有强劲内需。服务业是创造就业的关键部门,服务业将是接下来的重点发展方向,通过提高居民可支配收入,把新经济增长转化为消费需求。”中国金融四十人论坛资深研究员、中国社会科学院世界经济与政治研究所副所长张斌对《财经》表示。
三季度经济数据发布的第二天,10月20日,国家发展改革委举办新闻发布会,表示将会同有关部门,以更大力度、更实举措有效扩大内需,重点从三方面发力。
国家发展改革委国民经济综合司副司长左刚介绍,一是坚持惠民生和促消费相结合,统筹促就业、增收入、稳预期,合理提高公共服务支出占财政支出比重,加大直达消费者的普惠政策力度;二是坚持投资于物和投资于人紧密结合,强化“十五五”规划纲要109项重大工程与“六张网”规划建设协同推进,组织做好六网协同场景示范,积极扩大有效投资;三是完善扩大内需体制机制,出台全国统一大市场建设条例,统一产权保护、市场准入等基础制度规则,完善有利于统一大市场建设的统计、税收、考核制度,清理优化不合理限制性措施,促进供需高效畅通循环。
投资仍在下行
投资依旧保持下降趋势,2026年前三季度,全国固定资产投资(不含农户)334115亿元,同比下降7.2%,与1月-8月持平,但较上半年(-5.7%)回落1.5个百分点。
2026年二季度以来,固定资产投资增速转负并且持续放缓,1月-4月为-1.6%,1月-5月降至-4.1%,直至1月-9月的-7.2%。
北大国民经济研究中心认为,影响投资下行的因素分为三个方面。第一,“反内卷”过剩产能去化继续,抑制投资增速上行。第二,“两重”建设侧重“软建设”,硬投资相对约束。第三,房地产市场产能去化继续,房地产投资下降幅度较大是拉低全部投资增速的主要因素之一。
分领域看,三大投资增速整体走弱。前三季度,基础设施投资同比下降4.2%,较上半年(-2.4%)回落1.8个百分点。2026年以来,基建投资增速逐月下降。1月-2月、1月-3月、1月-4月、1月-5月分别为11.4%、8.9%、4.3%、0.6%。
中国银河证券研究院认为,9月以来,新型政策性金融工具首批资金陆续投放,委托贷款明显回升,资金端已出现积极变化,但从项目资本金到位、配套融资形成再到实际开工施工,仍需要一定时间。同时,地方债务约束、土地财政收缩和项目收益率偏低等问题仍在制约传统基建扩张。预计四季度随着政策资金逐步转化为实物工作量,基建投资降幅有望逐步收窄,但受制于地方投资能力和项目回报约束,短期看回升力度有限。
前三季度,制造业投资下降2.1%,较上半年(-1.2%)回落0.9个百分点。2026年1月-5月,制造业投资增速下降0.4%,为2021年以来首次转负,这标志着制造业资本开支从疫情后的补偿性扩张阶段正式转入产能消化与结构重塑阶段。银河证券首席宏观分析师张迪认为,当前终端需求不足、产能利用率偏低是制约制造企业扩产的主要原因。
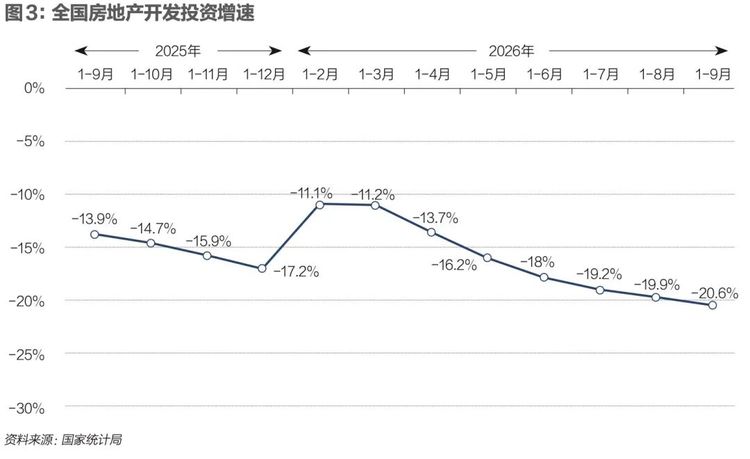
房地产市场依旧低迷。前三季度,房地产开发投资下降20.6%,较上半年(-18.0%)回落2.6个百分点,创历史新低。其中,全国新建商品房销售面积56483万平方米,同比下降13.2%;新建商品房销售额53799亿元,下降13.9%。
房地产下行也直接拖累民间投资。前三季度,民间投资同比下降10.4%,为历史新低;扣除房地产开发的民间投资下降6.7%,显示民营企业预期不足,民间投资信心依旧较为低迷。
值得注意,在传统投资走弱同时,技术密集型产业的投资在快速增长。据国家统计局数据,前三季度知识产权产品投资同比增长9.3%。高技术产业投资同比增长4.9%,其中信息服务业,航空、航天器及设备制造业,电子及通信设备制造业投资分别增长20.2%、12.5%、7.6%。
多位专家表示,当前投资下行具有明显的结构性出清特征:房地产在深度调整,传统基建在退潮,但新经济领域的资本开支仍在扩张。但也要看到,短期内高技术投资的体量尚小,还不足以对冲房地产投资的较大降幅。
“接下来中国投资率或结束下降的趋势,甚至略有回升。”郭凯预测,其一,房地产投资已调整足够深,其对投资率的拖累进一步减轻;其二,新经济及AI领域仍有较大投资需求,有助于稳定制造业投资;其三,基建投资或难明显扩张,但中央资金和结构性投资需求仍将对基建形成托底,预计整体维持相对稳定。
出口逐季抬升,工业生产回暖
2026年以来,中国外贸领域继续保持较快增长。前三季度,货物进出口总额39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%;进口16.74万亿元,增长22.3%。
前三季度,中国出口增速呈现逐季抬升的走势,1月-3月、1月-6月、1月-9月分别增长11.9%、13.4%和16.4%。三季度出口走强对GDP增长形成明显拉动。华泰证券表示,三季度商品贸易顺差对名义GDP同比拉动为1.2个百分点,对比二季度的-0.25个百分点,贸易顺差对经济增长的贡献显著抬升。但同时也显示出内外需分化加剧。
从单月来看,9月进出口5.16万亿元,首次突破5万亿元大关,同比增长27.5%。其中,出口3.03万亿元,增长29.6%;进口2.13万亿元,增长24.6%。
业内专家认为,9月出口增速大幅上行,与全球PMI(采购经理指数)上行、AI产业仍处于极高景气区间、高新技术产品出口快速上涨、新能源汽车出口维持高增、涨价因素等息息相关。出口持续高增仍是经济增长的主要拉动因素之一。
从产品结构来看,AI链对9月出口的拉动很大。例如,集成电路出口迎来爆发式增长,9月出口金额同比飙升136.0%,环比上涨10.36%;自动数据处理设备及其零部件同比大增92.9%,环比走高15.07%。手机品类同样迎来较强势反弹,9月出口环比增长93.03%,同比也实现14.23%正增长。集成电路出口大幅走高,背后是全球AI算力基础设施建设带来的芯片需求红利。
出口的增长对生产端也有较大拉动作用。前三季度,全国规模以上工业增加值同比增长5.3%。从单月来看,9月,规模以上工业增加值同比实际增长5.5%,增速比上月加快0.3个百分点。
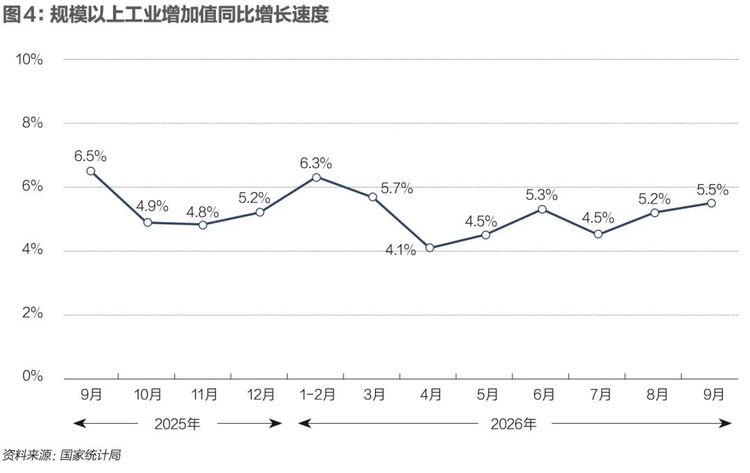
北京大学经济学院教授、国民经济研究中心主任苏剑分析,9月工业生产的拉升因素主要为四方面:第一,新兴产业景气季节性上行。9月EPMI(中国战略性新兴产业采购经理指数)环比上行4.5个点至52.3,新兴产业的生产和订单进入秋季旺季,制造业生产节奏较8月加快。
第二,出口延续两位数增长。《财经》注意到,9月出口链相关行业工业增加值维持较快增长。主要出口链行业中,9月专用设备、通用设备、电气机械、运输设备制造业的工业生产增速同比分别录得12.1%、8.5%、8.1%和11.7%。华泰证券预计,四者合计提振整体工业生产增速约1.4个百分点。
第三,新型政策性金融工具提前投放。8000亿元新型政策性金融工具于9月初启动投放,较去年提前近一个月,资金投向人工智能、数字经济等项目,带动相关设备和材料生产。
第四,生产端高频指标环比回升。9月以来高炉开工率、铁水产量、电厂日耗和半钢胎开工率均较8月上升,水泥价格较8月底上涨7.1%,工业生产的环比动能延续8月的回升态势。
从压低因素看,当前内需增速处于低位,消费和投资增速放缓,工业生产缺乏来自国内需求端的增量,内需相关的工业生产仍在低位。数据显示,9月,规模以上工业626种产品中,只有271种产品产量同比增长,其他均为下降。其中,钢材11817万吨,同比下降3.8%;水泥14401万吨,下降5.3%;汽车306.3万辆,下降5.7%;发电量8294亿千瓦时,下降1.2%;原油加工量5748万吨,下降8.4%。
此外,三季度工业产能利用率降至73.1%,同比下降1.5个百分点,处于2020年二季度以来的次低水平,显示生产扩张尚未充分转化为有效需求,供需匹配仍待改善。结构上,计算机通信电子设备制造业产能利用率达80.2%,而汽车制造业降至66.2%、同比下降7.1个百分点,传统与新兴行业之间的产能利用分化进一步拉大,显示全面性的供需关系改善尚未出现。
分行业看,行业间分化也在加剧,新旧动能之间的景气差距仍然明显。9月计算机、通信和其他电子设备制造业增长16.4%,专用设备制造业增长12.1%,铁路、船舶、航空航天和其他运输设备制造业增长11.7%,电气机械和器材制造业增长8.1%,继续支撑工业增长。相比之下,煤炭开采和洗选业、非金属矿物制品业、有色金属冶炼和压延加工业分别下降3.3%、2.4%和5.1%,传统行业仍然偏弱。
中国银河证券研究院认为,这表明当前工业增长仍具有较强的结构性特征,部分行业的生产扩张尚未转化为更广泛的需求增长,传统行业需求偏弱的问题仍然存在,经济新旧动能明显分化。
接下来经济工作怎么干?
展望四季度经济,罗志恒预计,外需韧性、新动能成长和前期政策效果释放仍将支撑经济增长,但房地产持续调整、企业投资和居民消费偏弱,以及外部环境变化等因素也将制约回升力度。预计四季度GDP同比增长4.7%左右,全年增长4.6%左右,有望实现全年预期目标。
银河证券也预计,2026年四季度经济保持平稳,全年经济增速预计在4.6%左右。银河证券表示,这是建立在出口维持韧性、工业生产保持稳定、价格修复持续条件下的判断。而二三季度的经济运行表明,内需并未迎来转机,二三季度的回升可能是阶段性的修复,仍然不是新一轮内生增长周期的起点。
罗志恒认为,考虑到当前经济增长潜力尚未充分释放、物价涨幅偏低、微观主体预期偏弱,不能仅满足于经济目标区间下限,而应争取推动经济增速向上沿靠拢。四季度稳增长需要坚持存量政策加快落地与增量政策适时推出相结合,重点提高财政资金和政策性金融工具使用效率,促进有效投资和民间投资恢复;加大对居民收入、就业和消费的直接支持;加快房地产去库存和风险化解。
罗志恒强调,当前的核心是针对三大微观主体尽快推出系列改革和政策激发其积极性,从改革看,对于居民部门推出收入分配和社保改革、对于企业部门推出产权保护和市场准入改革、对于地方政府推出财税改革;从政策看,进一步提高地方政府债务限额或者增发国债转移支付给地方政府,恢复其发展经济的能力,度过新旧动能转换的第二阶段(新旧动能并行但旧动能仍占主导)并进入第三阶段(新动能占主导),如此则中国经济增速稳定在中速平台依然可期。
北大汇丰智库则认为,接下来应进一步加快存量政策落地,稳定内需和市场预期。当前消费和投资增长动能偏弱,政策应着力改善就业、收入和经营预期。
建议加快专项债、政策性金融工具及消费支持政策落地,推动财政资金及时拨付、项目尽快开工和补贴加快兑现,形成实际需求。同时,将促消费政策与就业支持、社会保障和基本公共服务相结合,缓解居民对未来收入与支出的担忧,降低预防性储蓄动机。加强政策衔接和执行反馈,保持规则稳定、透明和可预期,推动政策支持转化为市场信心和内生需求。
“当短期需求不足时,政府投资带动经济见效更快。一方面,可以增加中央财政对低收入群体补贴、公共服务和社会保障的支持。另一方面,中央财政对基础设施和公共投资,应更多投向存量设施更新、与都市圈建设相关的新增配套基础设施投资等具有明确社会回报的项目。”张斌对《财经》强调。
财信研究院宏观团队也预计,政策发力的来源是存量工具的加快落地。其中,货币政策将以我为主、延续宽松主基调。降准落地概率仍大,主因对冲流动性缺口、缓解银行负债端压力的客观需要,以及政策空间充足;降息将更趋审慎,基本面与汇率环境提供了时间窗口,但金融稳定、政策效用与既有政策效果待观察,共同限制落地节奏。
财政政策方面,财政支出提速在即,发力以存量为主。预计四季度广义财政支出增速由负转正,9月-12月增速或达12.7%-17.1%,重新托底内需与经济。“但更多依靠存量政策工具的加快落地,增量政策聚焦盘活地方政府债务结存限额,调整预算、增发国债的概率不高。”
216.73.216.101