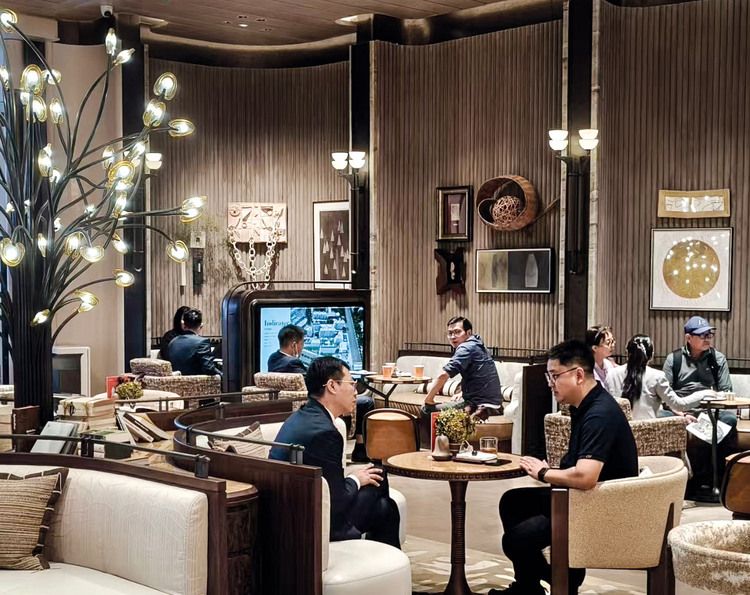
兴辰揽阅售楼处,多组客户正在谈价。摄影/王文彤
这个国庆假期,苗倩并未像往年一样出游,而是奔波在看房的路上。
她在北京市大兴区枣园附近租住了三年,眼看着房租从每月4500元涨到了5200元,而房东最近又提出了续租要涨价的要求。“与其给房东打工,不如趁着政策好,给自己安个家。”她说。
她的目标是近期大兴、亦庄、朝阳新开盘的几个项目。在她看来,这些项目得房率更高、品质更好也更保值,再加上现售制新政的保障,趁着今年“金九银十”正好出手。
“金九银十”是指每年9月、10月的房地产销售旺季。今年国庆假期,像苗倩这样选择集中看房的购房者并非少数。自8月28日楼市现房销售制度落地,至今已有七个重点城市各自出台相关细则。受利好政策影响,叠加9月下旬一批新楼盘集中入市,楼市回温,十一期间网签量整体好于去年同期。
根据中指研究院数据,10月1日至7日,重点25城新建住宅成交55.1万平方米,较去年国庆假期日均同比增长33.8%,与2024年国庆假期基本持平;二手房方面,重点11城日均成交套数同比增长42.8%,但较2024年同期仍有一定差距。
在现售制出台的第一个月,叠加“金九银十”的楼市周期,全国房地产市场有所回暖。据国家统计局公布的70个大中城市商品住宅价格变动情况,9月新房价格环比上涨的城市有17个,比8月增加2个。其中,一线城市新房环比持续上涨,二线城市由跌转平。
二手房的价格改善主要集中于一线城市。9月一线城市二手房价环比上涨0.2%,涨幅较8月扩大0.1个百分点,同比则下降1.5%。其中,上海二手房价格同比上涨0.8%,成为70城中率先上涨的城市。
在“金九银十”基本面之下,市场分化仍在继续。新房市场的火爆多是由新入市的“好房子”项目推起,它们也虹吸了大部分客户;而在二手房市场,虽然成交量有所上升,但价格整体仍在下行通道,不同城市之间的表现也越发悬殊。
与往年不同的是,今年的新政一定程度上降低了购房门槛,刺激需求加速向改善端集中。刚需、刚改人群成为购房主力,“总量收缩、结构升级”成为市场主基调。
而后续房价是否还有涨幅空间,除了产品本身的竞争力,还取决于购房者的购买力和消费信心。
优质“好房子”虹吸市场
10月11日,国庆节长假后的第一个休息日,北京大兴黄村火车站地铁站旁的兴辰揽阅售楼处内人声鼎沸。这个由招商蛇口开发的“四代宅”项目虽然尚未正式开盘,但临时售楼处内已排起长队,洽谈区内十几组客户同时听着销售讲解户型。
该项目的一名销售人员告诉《财经》,项目于9月25日刚开放了售楼处,现在已有400多组客户“排卡”(即意向登记),但首开只有254套房,供不应求。
该销售人员表示,客户主要是两类:一类是沿着4号线去市区上班的年轻人,一类是本地改善的老居民,“很多客户都是卖掉枣园、黄村的老房子来置换的”。
这是大兴主城近期最抢手的项目之一。一位刚进行了“排卡”的购房者向《财经》算了一笔账,“71平方米的户型实际使用面积能有78平方米,这个得房率跟以前100平方米的老房子差不多了,350万元起的总价在大兴主城很难找到同等配置。”
在北京东南五环外的亦庄瀛海板块,亦庄国贤府同样抢手。
该项目于9月中旬开盘,因“南城唯一四代宅”的定位和5万元/平方米的单价,吸引了大量在亦庄、丰台工作的刚需和改善客群。
“目前整个南城这个单价,市面上找不到。”国贤府的一名置业顾问表示,项目开盘当天即去化408套,去化率达八成。
多位资深经纪人、销售都对《财经》表示,现在新房市场的客户基本上都被新开盘项目吸走,一些此前犹豫观望的刚需、刚改客户提前了购房计划,而一些上市时间较长的项目竞争力不强,少有人问津。
比如,大兴区黄村火车站附近的兴创沐春墅虽然也属于“第四代宅”,但因户型偏大、不符合大兴区刚需客户的普遍需求,去化艰难。去年9月入市后,至今仅网签30套,去化率不足8%。
普睿数智董事长丁祖昱近期撰文称,近期热销项目以新盘、“新规”项目为主,这些项目凭借更高的市场关注度和更具诚意的定价策略,展现出产品优势。
在其重点监测的15城中,9月共有44个新项目开盘当日去化率超70%,其中超半数为“新规”产品。
此外,上海、杭州、北京、天津、长沙5城共计诞生12个“日光盘”,其中仅上海就有7个项目实现开盘即罄。这12个“日光盘”中,新规项目占比超七成。
实现“日光”靠的依旧是产品的稀缺性和价格优势。
例如,9月26日,位于浦东森兰国际社区的越秀·天屿开盘即售罄。该项目是上海“926新规”后浦东首个新规抬板产品,且森兰板块住宅用地已经断供四年。
9月27日,前滩尚品首批113套低密公园洋房实现“日光”,该项目位于浦东中环三林滨江东区,整体均价约10.7万元/平方米,对比板块内其他新房,价格具备竞争力。
于是开发商普遍加快入市节奏。
普睿地产研究发布于10月15日的数据显示,9月全国重点50城新建商品住宅新增供应面积1453.80万平方米,环比大增97.4%。
由于新推楼盘在开盘前普遍有蓄客期,新增供应量一定程度上也拉动了成交上涨。普睿地产研究发布于10月18日的数据显示,在该机构监测的16个重点城市,9月新盘开盘当日整体去化率为47.7%,较8月提高约7个百分点。
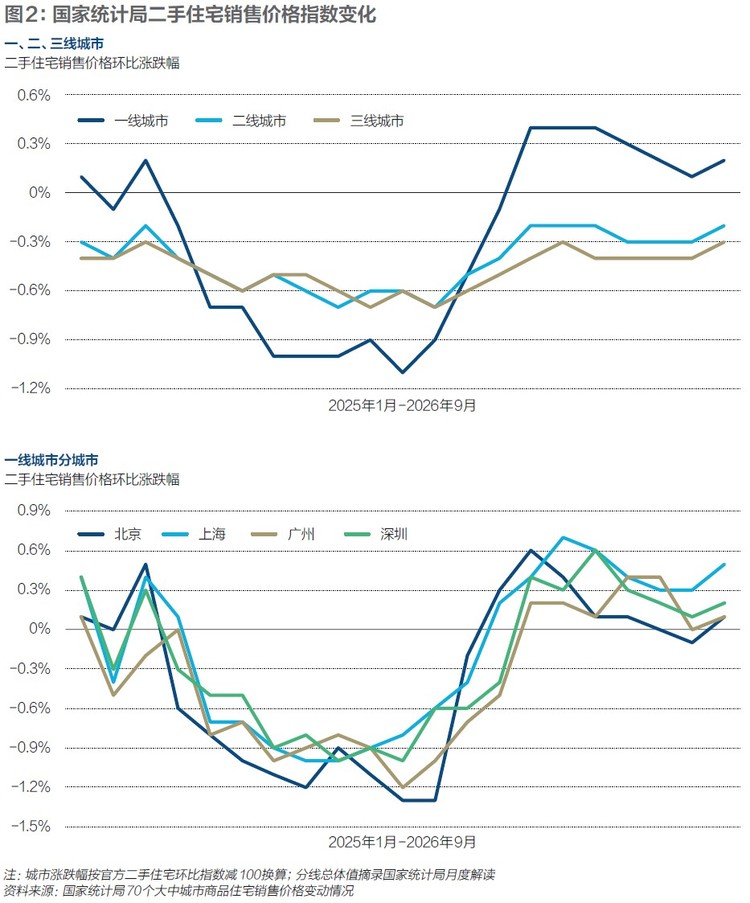
二手房成交量修复,但新政作用尚未大规模显现
综合来看,全国重点城市二手房成交量有所回升,价格整体仍在下行,但不同城市之间分化明显,现有趋势并未因“828新政”出台呈现明显变化。
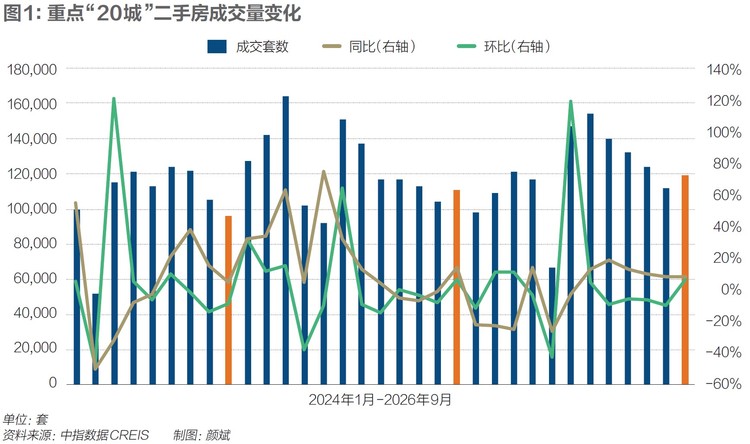
成交量方面,中指研究院数据显示,2026年9月,重点20城二手住宅成交约11.9万套,环比增长5.6%,止住了连续四个月的下跌。同比增长7.4%,同比延续增长态势,但增幅较上月有所收窄。
但具体城市之间的成交量存在明显差异。一线城市中,上海同比增长17%,创六年同期新高,而且已经连续七个月同比增长;北京和深圳则下跌1%和2%。二线城市中,宁波、苏州的二手住宅成交量同比增幅均超过20%,成都则同比下降7.1%。
根据中指研究院整理的数据,20个重点城市二手住宅成交表现好于2025年,这一趋势同样体现在全国市场。根据住房城乡建设部数据,2026年前三季度,二手房交易网签面积61746万平方米,同比增长10.7%。
成交价格方面,根据10月19日国家统计局最新发布的数据,9月,一线城市二手住宅销售价格环比上涨0.2%,涨幅比上月扩大0.1个百分点。自今年3月以来,该指标已连续7个月上涨。
上海以环比0.5%的涨幅领跑70城,其他一线城市北京、广州和深圳分别上涨0.1%、0.1%和0.2%,此外,大连、合肥、武汉、无锡、徐州均迎来小幅上涨,70城中环比价格上涨的城市增加至9个,比8月多了6个。
二线城市二手住宅销售价格环比下降0.2%,降幅比上月收窄0.1个百分点;三线城市二手住宅销售价格环比下降0.3%,降幅与上月相同。
进入10月,国庆假期二手房成交延续了9月的改善态势。摩根大通研报数据显示,国庆黄金周,26个重点城市二手房实时成交量同比增长59%,44城带看量同比增长16%。不过,成交回升仍受到假期集中看房、政策落地及去年同期基数等因素影响,市场能否持续回暖仍有待观察。
普睿地产研究对重点15城的监测也显示,国庆前后,多数城市带看量较9月有所回升,新增挂牌也有所增加,但购房者的看房活动尚未完全转化为实际成交。价格方面,部分一线城市二手房的议价空间继续收窄,其中深圳议价空间降至8.95%,已连续八个多月收窄。
在重点城市中,上海的成交量和价格表现相对突出,地方政策的持续调整也为市场带来了新的变化。
上海闵行区一位链家门店经理告诉《财经》,在2月的“沪七条”、8月的“沪八条”以及9月底上海现房销售制细则的持续作用下,上海购房门槛降低,置换链条有所加快。不过,十一假期的带看量并未出现预期中的明显增长,直到假期中后段,看房和洽谈交易的客户才逐渐增多。
该门店经理表示,客群仍以刚需和改善型家庭为主,“比较明显的变化是,之前有些客户看了好几个月,一直犹豫要不要买,现在如果碰到价格合适、房东诚意比较足的房子,决策会快一些”。
根据上海市房地产交易中心官网数据,上海二手房(含商业)单日网签数量在10月11日这一天刷新今年下半年单日成交纪录,达到1615套。
价格方面,普睿地产研究表示,上海以价换量进入尾声,二手房价格进入低位震荡,成交的持续性取决于合理报价房源的补充速度。
与上海相比,北京二手房市场仍在徘徊。丰台区右安门一位房屋中介对《财经》表示,“金九银十”带看量并没有显著增加,“带看量比不上‘金三银四’,甚至比8月还要低”。
该中介表示,所在片区二手房挂牌均价从年初到现在仍在下行,“右安门这边有不少房龄比较长的小区,买家对价格比较敏感。有些客户前期已经看了好几轮,假期过来主要是复看、跟房东谈价格”。
对于政策出台后不同城市的市场表现,58安居客研究院院长张波对《财经》表示,“828新政”对二手房市场的影响呈现明显的分层传导特征,整体以稳定市场预期为主,也就是强化购房者和卖房者的止跌预期,尚未形成全面拉动成交的效果。
张波指出,“828新政”的核心受益对象为新房改善型群体,聚焦交付确定性与品质升级;而当前二手房成交的主力为刚需群体,政策在新房端的热度难以直接溢出至二手房市场。
根据安居客平台监测,上海市场总价294万元以下房源成交占比达62.4%,90平方米以下户型占比66.4%,刚需属性十分突出。
而新房改善客群与二手刚需客群基本为两个独立群体。根据58安居客研究院发布的《全国楼市找房倾向洞察·9月报》,9月一二手房客户重合度(市场上同时关注新房和二手房的找房人数÷市场找房总人数)为11.7%,较上月下降0.2个百分点;其中一线城市重合度最低,仅为7.8%。
这意味着,新房政策带来的需求变化,要传导至二手房市场仍需要一定时间。张波认为,新出让土地优先实行现房销售将拉长开发周期,阶段性影响新房供给,相关效应预计从2027年起逐步显现,届时可能推动部分购房需求转向二手房市场。
与此前主要作用于新房改善需求的现售政策相比,9月29日出台的房贷贴息政策,将符合条件的二手房明确纳入支持范围,为部分低总价住房交易带来了新的政策支持。
2026年9月29日,财政部、中国人民银行、金融监管总局联合发布购房贷款贴息政策,自10月1日起实施。对于符合条件的首套新房和二手房,住房面积不超过120平方米、总价不超过150万元的购房者,可享受贷款本金年化1个百分点的财政贴息,贴息期限最长5年,单户贴息贷款规模上限为100万元。
政策实施初期,部分城市低总价二手房成交占比有所提高。根据深圳和杭州贝壳研究院的数据,截至10月15日,深圳150万以内二手房成交占比提升至21.2%,较新政前扩大1.1个百分点;杭州十一假期期间总价不超过150万元、面积不超过120平方米的签约房源占比由9月的32.4%提高至35.3%,增加2.9个百分点。
摩根士丹利地产行业分析师张永添认为,房贷贴息可以减轻部分购房者的还款压力,但对于整体住房销售的支持仍然有限,政策更可能是促使原来计划未来一到两年购房的家庭提前入市,而不是创造大量新增需求。
七城现售制全落地,新房价格会涨吗?
今年的“金九银十”伴随着一系列现售制新政的出台。
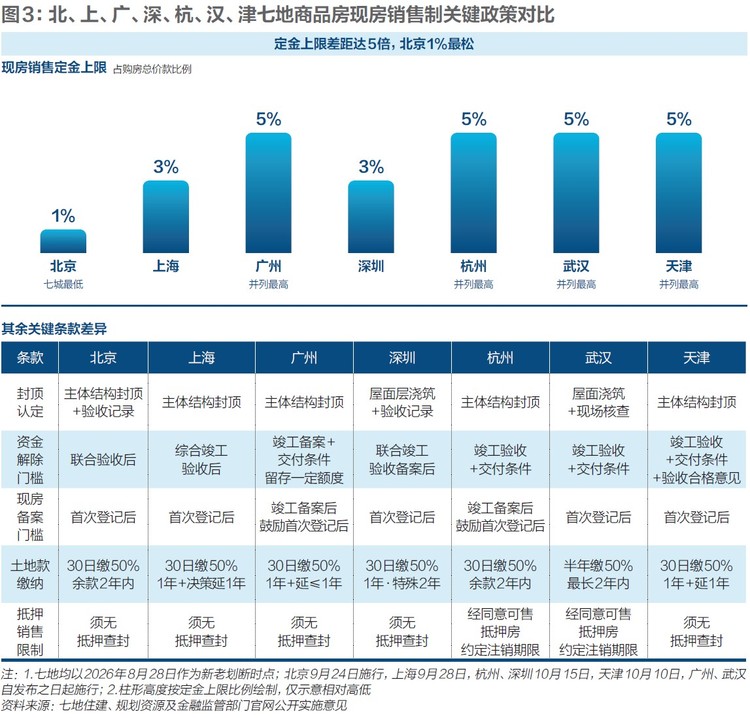
截至10月22日,已有七个城市落地实施现售制细则,包括北京、上海、广州、深圳四个一线城市,武汉、天津、杭州三个强二线城市。其中,杭州和深圳于10月15日同日发布文件。
克而瑞研究中心指出,七城的细则框架相近,执行条款差异主要集中在过渡期松紧、封顶认定口径、现房定金上限、资金监管释放机制、土地缴付期限等多个细分维度上。
相比之下,杭州的政策较为宽松,体现在过渡期安排、土地款缴纳期限和定金上限几方面。
过渡期安排方面,杭州设立两档:在途项目过渡至2027年底,历史遗留项目可延至2028年底,而北京、上海、广州、深圳多为“一刀切”至2027年底或按条件从旧。
土地款缴纳期限方面,北京、杭州均要求余款两年内缴清且不计息,上海、广州、天津、深圳为“1+1”模式(一年内缴清可再延一年),武汉则要求为半年内支付不低于50%、余款最长两年内缴清。
在定金上限方面,杭州、广州、天津、武汉均为5%(武汉表述为原则上5%),明显宽松于上海、深圳的3%、北京的1%。
此外,杭州的政策全文未出现“优先现房销售”字样,政策还允许分期栋竣备,让项目能够小切块、滚动开发、分批入市。
丁祖昱近期撰文指出,这些执行层面的差别决定了2027年之后各城市的新房供应节奏,也会影响房企在不同城市开发单个项目时的现金流承压程度。
对购房者来说,现售制后,他们最关注的问题是,新房房价会涨吗?这将会极大影响他们的购房节奏。
李萍刚给昌平区的一套四居室新房交了定金。两年前开始,她就计划着要置换自住的老房子,两年下来她陆陆续续把周边的新房都看了个遍,但始终没能下定决心。
促使她改变的是房价预期的变化。她所购买的小区在9月19日加推了最后一栋楼,均价5.6万元/平方米,较此前上涨2000元。李萍盘算,未来现房销售后,开发商回款周期被拉长,资金成本必然抬升。
“再等下去,可能更贵,也更不确定。”她说。
这种担忧并非毫无由来。《财经》走访的多个楼盘销售都表达了类似的判断:新政后开发商资金压力加大,成本增加是确定的。
海淀区保利嘉华天珺的一位销售称,“这对当下要买房的人反而是好事”。他认为,开发商需要借着新政窗口期抢回款,优惠力度能给到最大,现在是买房最好的窗口期。
广东省城乡规划院住房政策研究中心首席研究员李宇嘉直白地指出,销售口中的“涨价”更多是营销策略。由于工规证新老划断,存量项目竞争只会更激烈;开发商资金链紧张会加速卖房回款,部分不符合现房品质需求的旧预售产品,可能只能降价售卖。
在他看来,房价是否上涨,关键取决于购房者的接受度,“房子更重要的是能够卖出去,价格要合理”。
许多潜在购房者暂时也没有被“未来涨价”这套逻辑说服。
谢青北漂已经五年多,一直租房居住。虽然家里人一直催他买房,但他始终在观望。这几年,见证了房价一路下跌,谢青对房价上涨的信心不大。
“导致房价上涨的原因太多了,开发成本只是其中之一,供需关系和经济环境的变化才是关键。”他认为。
从全国范围数据来看,不同能级城市的新房价格走势还在分化。
10月19日,国家统计局发布了9月份的70个大中城市商品住宅价格变动情况。一线城市新房价格环比上涨0.1%,涨幅与8月相同。其中,上海、广州分别上涨0.2%,深圳上涨0.3%,北京下降0.2%;二线城市由跌转平;三线城市则环比下降0.2%,降幅与8月相同。
二线城市内部同样存在分化。国家统计局数据显示,9月,南京、合肥、青岛和武汉的新房价格均环比上涨0.2%,成都、西安均下降0.3%,郑州则下降0.5%。
易居房地产研究院副院长严跃进对《财经》指出,这些城市的人口规模大或人口净流入水平高、就业机会多,年轻人的置业需求较强,客观上对市场交易的活跃度形成了较强支撑。
不过,更多城市的房价仍处于下行通道。根据国家统计局数据,9月新房价格环比持平的城市有4个,49个城市环比下跌。
多名业内人士告诉《财经》,当前新房市场表现主要依赖少数新推的改善型项目,若某城市几个新推项目热销,可能带动该城市平均房价上涨,但这并不代表需求回暖,而是明显的结构性特征。
需求端疲弱的根本原因,在于居民部门加杠杆意愿的持续偏弱。据中国人民银行的统计数据,1月-9月住户贷款减少1.03万亿元,其中短期贷款减少1.14万亿元,低利率未能有效激发加杠杆意愿。
克而瑞研究中心的研报指出,单纯依靠降息促需求的空间已十分有限,需求侧政策重心正从“降利率”向“扩场景、提可得、财政直补”扩围。9月29日,财政部、中国人民银行、金融监管总局发布的居民购房贷款贴息政策,正是这一转向的财政端落地,但政策实际效果仍需观察。
该机构认为,后续有两大变量值得继续观察。一方面,全国重点50城库存去化周期在9月末升至26.9个月,压力向三四线及弱二线城市集中,国资收储、房票安置等存量盘活工具能否有效缓解结构性压力,将决定市场筑底时长。
另一方面,土地成交缩量对可售货值的制约已经传导至开工端,叠加现房销售制度推进导致销售回款时点后移,2027年新房供应弹性可能会进一步受限。
(文中苗倩、李萍、谢青为化名)
216.73.216.149