与云端AI(人工智能)几乎以季度为周期进行迭代的速度相比,以智能手机为主要载体的端侧AI在过去两年的进展堪称迟缓。
更令从业者沮丧的是,令人真正眼前一亮的AI手机不仅迟迟没出现,全球消费者换机意愿却越来越低迷。
这让今年的高通骁龙峰会更具观察价值。高通历年9月下旬举办的骁龙芯片发布会,都是全球安卓阵营换机周期的产业启动键。而在行业苦等AI手机破局的当口,高通今年的旗舰级芯片新品发布需要回应两大挑战:
一方面,它必须向业界证明,作为全球手机芯片的核心参与者,自己交出的不仅是一颗保住“安卓最强算力”的迭代产品,而是一颗真正为AI设计的崭新“大脑”,一个既能支持安卓手机产业向端侧AI突围,也能保住高通在AI时代续写安卓手机时代霸主地位的产品。
另一方面,它则要直面一个正在收缩,且竞争加剧的市场所抛来的严酷现实,因为眼下的高通正身处技术周期转换过程的三重挤压之中。
第一重来自市场大盘与成本:2026年全球智能手机出货量预计创下2013年以来的新低(IDC最新预测跌幅已扩大至16.7%),换机周期拉长至30个月以上;叠加存储芯片短缺令内存价格暴涨近300%,端侧大模型落地极度依赖的2纳米制程与昂贵高速内存,导致整机BOM(物料清单)成本大幅飙升。在消费力疲软的市场里,消费者是否愿为“端侧AI”付溢价充满不确定性,高通高端芯片的高毛利生意面临挑战。
第二重来自老对手的贴身肉搏:联发科连续六年出货份额第一,并以首款2纳米旗舰芯片天玑9600 Pro直逼高通最倚重的安卓高端腹地。
第三重来自核心客户一侧的变局:苹果、华为早已自研,小米等终端大厂也重启大芯片研发并发布多颗自研芯片,直指系统级SoC纵深。守住系统AI入口与用户数据,不被单一架构“卡脖子”,已是每一家终端大厂的底层诉求。
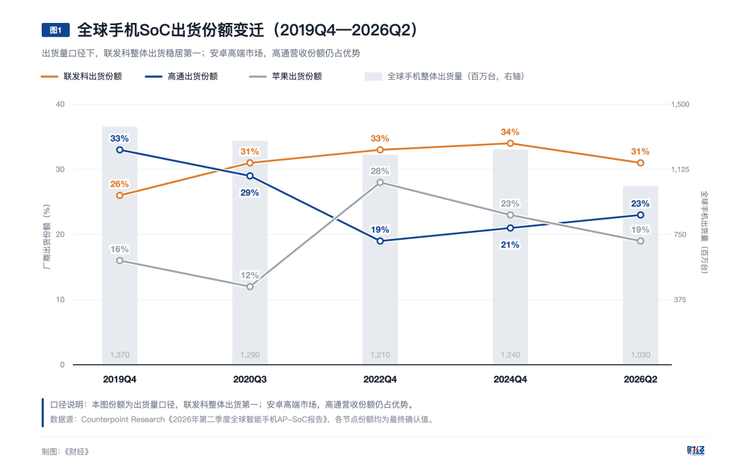
市场低潮会撕下滤镜,把潜藏矛盾尽数摊开。第三方市场调研机构Counterpoint 2026年二季度数据显示,联发科以31%份额稳居全球手机SoC出货第一,这也是它自2020年三季度反超高通之后,连续第六年占据出货量榜首;高通以23%位居第二,其安身立命的利润来源高度绑定安卓高端赛道。
而手机芯片占据高通半导体芯片业务近七成营收,也是集团最主要的利润支柱,高端旗舰芯片更是利润的压舱石。这一代芯片,是高通捍卫高端话语权、寻找端侧AI出路的关键一步。
高通做到了吗?
硬件突围
高通总裁兼CEO安蒙今年抛出了一个重要观点,即随着AI从“能对话”进化到“会干活”的智能体AI(Agentic AI)时代,行业终于来到“可以清晰看见AI智能手机形态的阶段”。
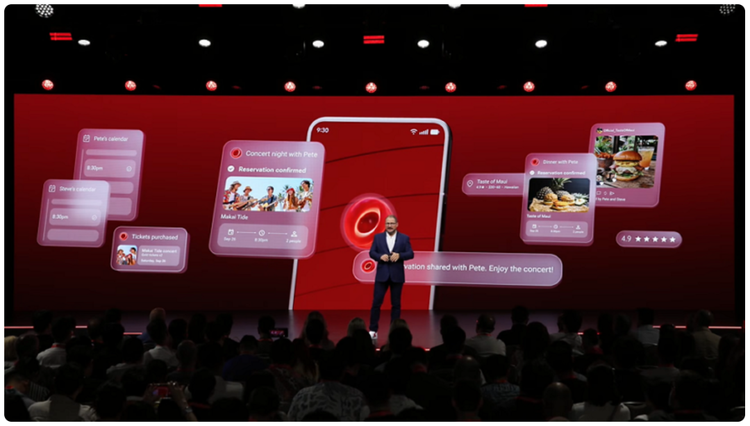
(图说:高通总裁兼CEO安蒙发表主题演讲 来源:高通)
在高通看来,智能体AI时代,手机从“以App(应用程序)为中心”转向“以用户意图为中心”。未来手机将并存两套体验:一套延续现有的使用模式,由用户主动点开App、手动完成各项任务;另一套则交由智能体代为执行——终端感知环境、解析用户意图、推理规划并留存记忆,在获得用户授权的前提下,代表用户完成各类事务。
但安蒙同时表示,面向智能体AI造芯是一场前所未有的“系统级设计挑战”,新版骁龙芯片关键亮点就在于进行了系统级重新设计。
“此次芯片升级不是单纯CPU、GPU或者NPU性能的提升,最大的变化在于整个SoC(片上系统)开始从‘运行AI模型’进一步走向‘支撑智能体AI’。”Counterpoint Research高级分析师Ivan Lam对《财经》说。
骁龙移动平台其实是一套由CPU(通用处理器)、GPU(图形处理器)、NPU(神经网络处理器)等多个子系统共同构成的SoC。其中,CPU负责系统调度与应用运算,GPU承担图形渲染;NPU作为专用AI推理引擎;此外,还有负责持续环境感知的Sensing Hub传感器中枢,处理图像、视频信号的Spectra ISP,负责提供蜂窝通信的5G基带,等等。
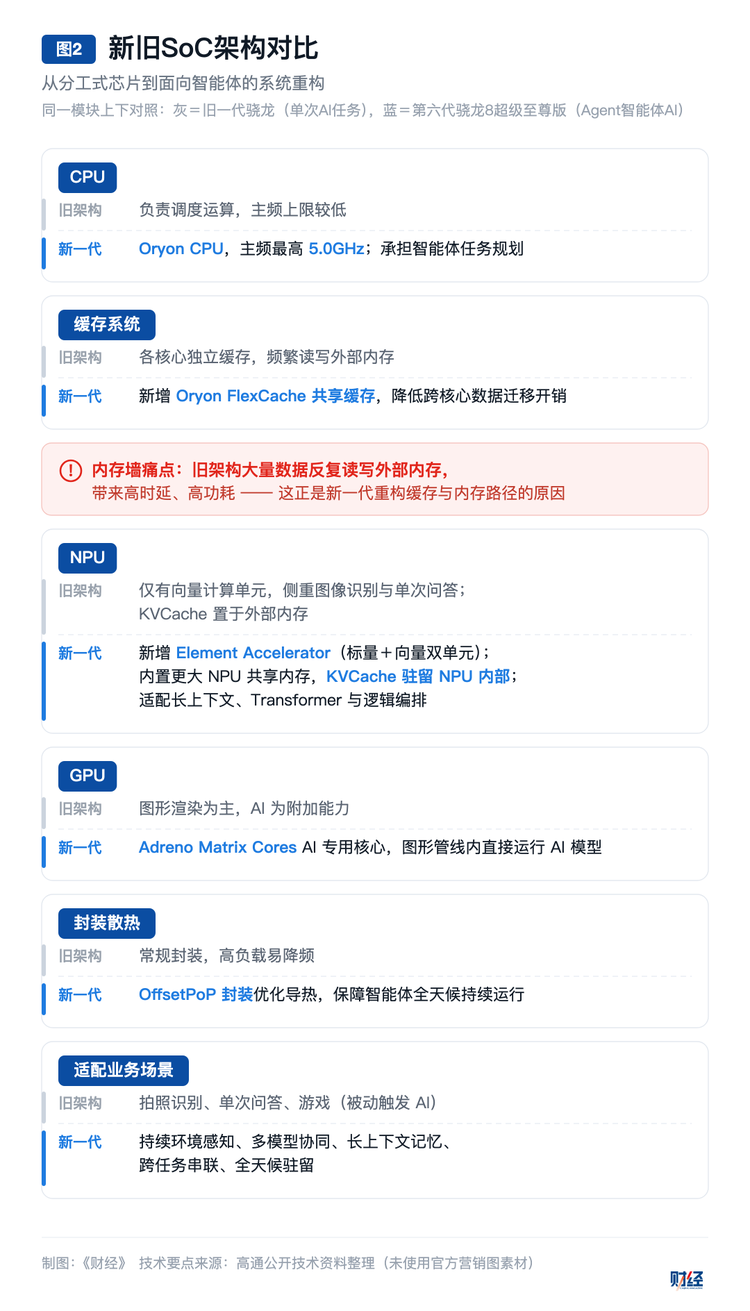
过去的高通骁龙平台,各个子系统各司其职,协同完成手机计算、感知、通信任务。但这种“分工式”架构,已无法适配智能体AI的运行逻辑,因为智能体AI不再只执行单一任务,而是持续感知、多模态联动、跨任务串联、全天候驻留。
新一代骁龙旗舰芯片彻底摒弃单点参数堆叠的升级思路,在多个层面针对智能体AI进行了系统级重新设计,核心变化主要是以下几个方面:
其一,这一代骁龙平台在缓存上下功夫。行业痛点很多时候不是CPU算力不够,而是内存成短板。高通一方面拉高算力(将CPU主频拉高至5吉赫兹),一方面设计了全新的缓存架构Qualcomm Oryon FlexCache,降低跨核心任务的数据迁移开销、减少对内存的依赖,让算力可以更持续地释放性能,而不是仅实现短暂峰值后就快速回落。
其二,重新设计了NPU(NPU是端侧设备上负责AI推理的模块),并引入两项关键特性,分别是Element Accelerator和更大共享内存系统。
按照高通技术公司产品市场高级总监Cisco Cheng的解释,Element Accelerator专门针对Transformer运算做硬件优化,融合了向量与标量两套计算单元。过往NPU只有向量算力,只会“算数据”,不会“做决策”,高通加入标量计算单元,专门承接智能体的逻辑编排与复杂Transformer运算。
而更大共享内存系统,则将智能体AI生成的上下文、KVCache数据尽量留在NPU内部,减少访问外部内存,降低时延和功耗,缓解内存墙问题。
简言之,此前移动端手机芯片上的NPU是为传统视觉AI、静态模型设计的,主打单一矩阵算力加速,适配拍照识别、图像处理、简单问答等轻量化、单次触发的AI任务。高通新一代NPU,不再只负责传统的AI加速任务,而是针对多模型协同、长上下文、持续任务编排的智能体特性重新设计。
其三,GPU方面,新一代骁龙平台GPU性能提升高达44%,能效提升高达40%。并且,高通将AI与GPU进一步融合,在 Adreno GPU中新增Adreno Matrix Cores AI专用核心,可直接在图形管线内部运行AI模型。
对于手机等各种端侧设备来说,保证全天候电池续航是智能体体验的核心前提,芯片必须兼顾全天候低功耗待机与瞬时高算力爆发。高通在能耗上也有所创新,例如,第六代骁龙8超级至尊版搭载全新OffsetPoP封装架构优化导热路径,作用是提升高负载持续性能,减少长期运行下的降频卡顿,为智能体全天候在线服务打下硬件基础。
上述设计创新带来了令人能直观感受到的“AI味”:新推出的骁龙平台现在可直接从闪存运行超300亿参数的混合专家模型(MoE)。
高通技术公司高级副总裁兼手机业务总经理Chris Patrick认为,这意味着终端侧实现了接近云端级智能,属于端侧AI的大突破。
需要强调的是,能在本地跑通大模型,仅仅只是智能体手机的起点。这套面向智能体AI的全新硬件架构,性能上限已经打开,但产业真正的鸿沟,已经从芯片硬件转移到上层软件与生态协同。
生态野心
相较于底层芯片微架构的硬件重塑,高通在生态维度的排兵布阵,更能反应其在智能体AI时代的野心和走向。
长期以来,芯片销售与专利授权是高通安身立命的基石。但在端云协同与智能体浪潮下,仅仅依靠硬件算力迭代已难构筑长期的竞争护城河,高通正试图从单纯的“底层芯片供应商”,升级为掌控全场景算力、开发工具、行业标准与服务协同的“全栈AI基础设施平台”。
在这个宏大蓝图里,手机芯片只是一个主要锚点,在为高通整个“端侧个人AI生态(Personal AI Ecosystem)”打地基。而结合实际的产品动作来看,高通正从场景和软件两个纬度,并行推进其生态闭环。
第一张网在于场景重构:以手机为核心中枢,织就跨终端的“个人AI生态”。
针对业内“手机会被AI硬件取代”的论调,安蒙在此次峰会上给出明确否定,强调手机依然是智能体最核心的控制中枢与算力节点,承担随身陪伴、情境感知与跨设备调度的枢纽角色。
高通正在做的是,不断扩大硬件算力版图,并依托连接技术与分布式算力调度,高通希望打通手机、PC、智能眼镜、手表、耳机、智能座舱等各种不同形态设备之间的壁垒,实现智能体体验在多终端之间无缝流转。
高通的算力早已不止于手机。在PC端,骁龙X系列自2024年年中进入Windows笔记本市场,IDC预计2026年将占到高端Windows笔记本出货量的约20%;在可穿戴设备端,六大主流AR眼镜中有五款采用骁龙平台,高通表示正为超过40款AI可穿戴设备供应芯片;在汽车端,高通称全球范围内已有超过7500万辆汽车搭载骁龙座舱平台。
但硬件占位并不等于体验打通。2023年,高通推出Snapdragon Seamless(骁龙跨终端协同)技术。这是一套跨平台的连接与数据共享框架,让搭载骁龙平台的手机、PC、XR设备、手表、耳机与汽车能够互相发现、共享外设与数据。按照高通的设想,这套连接基础未来还将承接智能体任务在设备间的流转。
Counterpoint Research高级分析师Ivan Lam对此表示,决定个人AI最终体验的关键,已经变成跨设备、跨App之间的上下文共享与协同推理。
第二张网在于软件控局:对标CUDA(并行计算平台和编程模型),筑牢“统一AI计算层”软件生态。
2026年7月,高通以约40亿美元收购AI软件基础设施企业Modular,这正是该公司针对智能体AI进行生态布局的关键动作。
Modular的核心资产包括编程语言Mojo、在芯片上运行AI模型的MAX平台以及管理大规模AI基础设施的Modular Cloud,目前已在单一软件环境下支持六家主要硬件厂商的六种架构。
高通收购Modular目的就是期望借助Modular打造“统一AI计算层”,即不管AI芯片是CPU、GPU还是NPU,开发者都用同一套软件进行开发,减少为不同芯片单独搭建开发环境的工作。
原Modular的联合创始人兼首席执行官、现高通技术公司先进AI软件与平台执行副总裁Chris Lattner表示,未来的AI硬件只会越来越多样化、越来越复杂,这些硬件创新固然令人振奋,更重要的是赋予开发者自由,让开发者能够使用开放技术栈和开放系统,并针对自身应用场景选择最合适的硬件,同时不牺牲实现优质体验所需的性能。
目前Mojo已经开源。行业普遍认为,高通此举意在效仿英伟达在CUDA上的成功经验,即希望通过掌控编程语言、编译器、运行时整套开发基础设施,把开发者工作流绑定在自家硬件平台之上,实现软硬件协同的闭环。
在此基础之上,2024年推出的高通AI Hub承担上层模型分发、快速适配的角色。它建立在底层软件栈之上,提供经过骁龙硬件调优的AI模型库,让普通开发者无需深耕底层编译,即可快速完成AI模型的端侧部署,助力智能体应用规模化孵化。
在这一庞大的生态推进中,中国市场对高通的重要性不言而喻。
高通中国区董事长孟樸透露,过去以手机芯片业务为主时,中国市场长期贡献高通整体营收的40%–50%;如今,高通中国还贡献了公司大约一半的汽车业务营收。
全球拥抱AI最积极的两个国家就是中美,并且中国有完整丰富的硬件产业链与应用市场。因此,高通在极力推进与中国本土企业的共创。例如,该公司与中国公司阶跃星辰、无量火与江波龙开展四方合作,基于第六代骁龙8超级至尊版移动平台,在高通参考设计硬件上对阶跃 StepEdgeOmni 30BMoE(混合专家)模型开展端侧深度适配与推理优化,实现具备自主服务和个性化能力的端侧智能体助手原型演示。
孟樸还向《财经》透露,在美国科技公司普遍收缩在华团队的当下,高通在华员工从2018年约3000人扩充至如今6000余人。
整体来看,高通生态野心在现实落地中仍面临四重颇具挑战的产业博弈与约束:
第一是与手机终端厂商之间关于AI入口的定位博弈。智能体AI承载用户意图解析、任务分发以及个人上下文数据,正是各大手机厂商打造系统级AI能力的核心阵地。终端品牌希望保留对上层智能体验的主导权,如果高通深度介入应用层调度,很容易与核心客户产生利益冲突。高通需要谨慎把握自身作为芯片及工具供应商的边界。
第二是来自上层应用的壁垒。智能体完成代办类任务高度依赖跨App调用能力,但互联网头部应用对自身数据、接口与流量采取保护策略。在缺少统一行业互信框架和利益分配机制的前提下,仅依靠芯片底层能力,比较难推动应用厂商开放系统级调用权限。
第三是成本与端云之间的经济性权衡。2纳米先进制程,加上支撑大模型运行所需的高速存储配置,会抬升整机硬件BOM(物料清单)成本;与此同时云端大模型推理成本持续下行。在消费市场换机意愿趋于保守的大环境下,端侧高端芯片的溢价空间将面临现实考验。
第四是来自产业链两端的竞争压力。一方面主流手机厂商持续推进自研芯片,以此实现产品差异化,同时降低对外部芯片供应商的依赖;另一方面,另一家安卓手机芯片公司联发科在先进工艺、端侧AI能力上持续追赶,在性能、能效与性价比层面对高通的安卓高端市场份额形成挤压。
至此,高通完成了硬件底座与开发工具的布局,试图复刻CUDA式的软硬件闭环。但生态话语权无法单纯靠资本收购与技术框架获得,各方主体对数据、入口、利益的诉求,可能会和高通自上而下构建生态的设想产生现实摩擦。
正如安蒙所说:“没有任何一家企业可以独自造就这样的未来。”
产品取舍
在市场收缩、成本高企的存量周期里,芯片产品定义不再只由技术理想驱动,商业现实正在深度左右厂商的选择。今年骁龙峰会上,高通打破多年的产品节奏,罕见同步推出两款顶级旗舰平台:第六代骁龙8超级至尊版与第六代骁龙8至尊版。
多位行业人士表示,双旗舰其实是高通不得不做出的妥协与平衡。
拆解高通的双旗舰策略,必须回到当前手机产业链最核心的痛点——BOM成本的零和博弈与定价权之争。
在消费力疲软、全球智能手机大盘见顶的大环境下,智能手机的终端零售价格存在极强的“天花板效应”,消费者对价格异常敏感,这意味着手机厂商单台整机的BOM总预算是一个相对死板的“固定盘子”。既然总盘子无法无限做大,内部元器件的采购就成了一场残酷的零和博弈。
过去一年多,受AI产业虹吸先进存储产能等因素影响,存储芯片(NAND和DRAM)价格暴涨,累计涨幅一度逼近300%。由于端侧大模型极度吃内存,存储芯片在整机BOM中的占比从过去的10%—15%一路抬升——市场研究机构Counterpoint数据显示,2026年二季度,旗舰机DRAM与NAND合计已占BOM约43%,而SoC的占比则从31%滑落至24%。存储芯片反超处理器,成为手机里最昂贵的零部件。
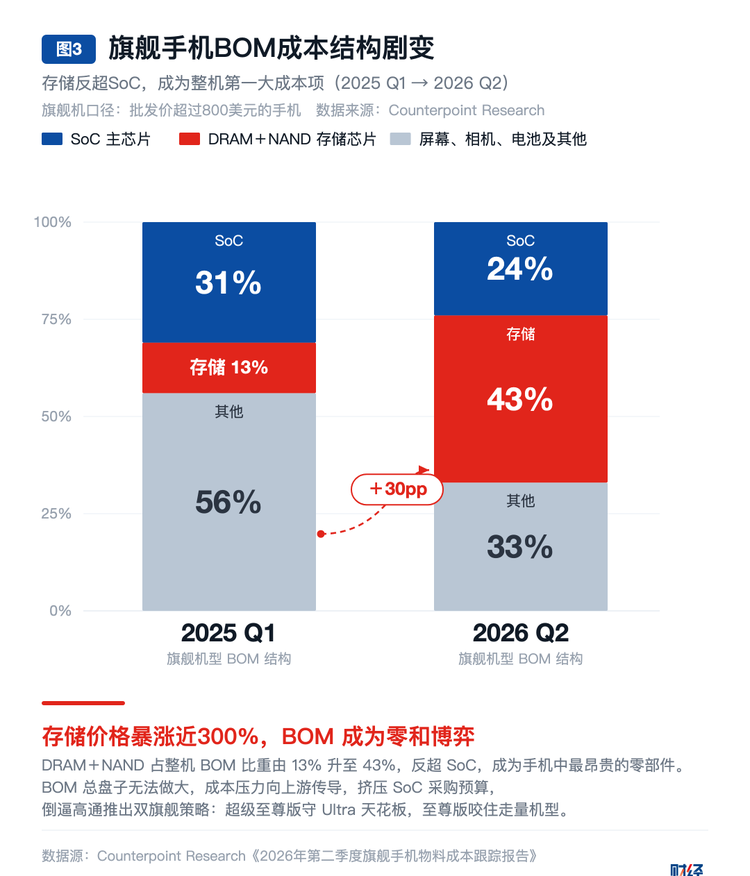
当存储成本吞噬掉终端厂商本就微薄的硬件利润(安卓厂商硬件净利率普遍只有个位数,甚至更低)时,为了生存,手机大厂必然向供应链上游极限施压。高通的旗舰SoC向来是单颗采购单价极高的元件,面对动辄数十甚至上百美元的涨价预期,如果高通不肯让步,手机厂商要么面临卖一台亏一台的绝境,要么只能大规模削减旗舰机型出货量。
更关键的是,如今市场上并非只有高通一个玩家,联发科站起来了。在整机成本受限的当下,联发科凭借天玑旗舰平台(如最新发布的2纳米天玑9600 Pro),提供了性能出色但商务报价更具弹性的“平替”方案。为了控制成本,一些手机厂商开始采用“双旗舰芯片”策略:在利润丰厚、树立品牌形象的“超大杯(Ultra)”机型上使用高通,而在走量、扛起营收主力的“标准版/大杯(Pro)”机型上开始倒向联发科——vivo新一代旗舰首发天玑9600 Pro,即是例证。
面对联发科在走量旗舰上的强势渗透,高通的双旗舰策略应运而生。高通对两款平台的官方定位是:至尊版面向主流高端旗舰,超级至尊版面向极限性能与AI场景;但在商业层面,这更是一套“进可攻、退可守”的防御阵型——祭出不计成本的“超级至尊版”顶住Ultra机型的天花板,捍卫“安卓最强算力”的招牌;同时用稍微降频、外围规格适度妥协但价格更为友好的“至尊版”,咬住终端厂商的“标准版/大杯”。
最后,回到高通今年最核心的智能体AI叙事上,双旗舰同样承担着“分层化验证”的战略使命。要在端侧跑通300亿参数的混合专家模型(30B MoE),对芯片的算力调度和并发读取要求形同“吞金兽”。“超级至尊版”扮演的是“秀肌肉”的角色——不计成本地堆料,为整个业界打样,证明高通的底层架构完全具备支撑最前沿智能体AI的能力,建立起开发者的品牌信仰。
但走量同样重要。“至尊版”肩负的便是“走量落地”的重任。它无需硬扛30B的极限模型,但足以支撑起主流消费者的端侧AI体验——只有让预算有限的更广泛用户,也能以相对合理的价格体验到高通定义的AI服务,庞大的App开发者群体才有动力去适配这套统一的跨平台调度接口,才能加速高通端侧个人AI生态的成长。
这套双旗舰组合拳将高通的野心与焦虑展露无遗。它既要用顶配算力锚定智能体AI的终极入口;又必须脚踏实地,在手机厂商的利润哀嚎与友商的步步紧逼中,用一套弹性的价格与产品策略,稳住自己赖以生存的基本盘。
此外,对于高通一年中最重要的产品发布,资本市场的反应是这样的:峰会开幕前一天(9月21日))股价单日涨9%、当周累涨13.65%,而发布会一结束,9月28日便大跌7.17%,一周内回吐全部涨幅,华尔街称之为“事件兑现后的获利了结”。
一边追逐智能体AI的未来,一边周旋于残酷的存量市场博弈。高通的取舍,正是当下AI手机产业进退两难的真实缩影。
216.73.217.59