2026年9月8日,在上海饮之梦品牌管理有限公司(以下简称“饮之梦”)位于长宁区的办公室里,四五个产研人员聚在一起,制作一款橙汁打底的果茶。桌上摆着各种量杯仪器,以及从竞争对手门店买来的产品。
这款果茶还未正式上市,正在进行“灰度测试”。饮之梦CEO(首席执行官)解兴冬告诉《财经》,“灰度测试”是行业测试新品的常用方法,一款新品大规模面市前,会先在少数门店进行测试,初步拿到销量、复购率等数据,再决定是否全面上新。
通常,“灰度测试”被应用在具体的产品上,饮之梦却把这套灰测方法论推广到了品牌运作上。这家成立不到一年的年轻餐饮公司,目前一共运营着八个品牌,较为知名的有Tamkoko泰柯茶园、九十葉、fufuland生乳舒芙蕾。此外还有五六个品牌处于“灰度测试”阶段,尚未开始规模复制,没有公布在官网上。据解兴冬介绍,分配给每个品牌的测试时间通常只有两到三个月。
上一代餐饮公司运作多品牌的思路,大多是先把一个品牌做大做强,等兵强马壮后再收购、孵化新品牌,蜜雪冰城、海底捞就是典型代表;而新一代公司则从成立第一天起就没有要做成“百年品牌”的念头。
国家统计局数据显示,2026年1月至8月,全国餐饮收入37366亿元,同比增长2.4%。相较前两年,餐饮收入增速继续放缓,行业进入存量竞争。随着市场愈渐饱和和成熟,从零打造大品牌的难度越来越大。如饮之梦这样的新一代创业公司选择不养大牌,而是同时攒着一堆小牌,换着打。
要使“造牌”生意形成闭环,品牌公司还需要在下游与超级加盟商、商场形成共识。品牌公司负责输出创意、营销造浪,超级加盟商出钱出人找场地,商场则需要大批高流量的餐厅填场。这场创业游戏的共识是,不求长久赚钱,风口一过就退场。
像测产品一样测品牌
饮之梦不是个例。《财经》观察到,近年出现了一批多品牌运作的餐饮公司。知名现制饮料品牌Yee3三号椰的母公司朗行鼎胜还运营着朴下隆九、抹岛抹茶、春柠香香等品牌;武汉的万拾合宜则孵化了NEED创意韩国料理、野果Yeego、Pick Chill等多个“漂亮饭”排队王;上海厚茶餐饮管理有限公司是原和気桃桃的运营团队,又孵化了礼厚茶肆和椿田熟成茶行,后者今年7月获喜茶投资入股。
这些公司大多成立于近五年,旗下品牌多且杂;单个品牌规模不大,社媒声量却很高,多为网红门店。除了饮之梦,截至发稿,其余几家公司未回复《财经》问询。
运营着十几个品牌的饮之梦,只有不到100名员工。官网显示,饮之梦旗下门店超过700家(包括直营和加盟),门店总营收达10亿元。
和很多传统餐饮公司强调全链条能力不同,解兴冬把更多的精力放在前端而非后端。前端指的是直接面向消费者的部分,如产品、体验、店面设计等;后端指支持业务运转的后台系统,比如供应链,解兴冬认为“不是这个阶段重点操心的”。
在他眼中,打造品牌最重要的环节是产品研发、设计和营销,对应着公司里的三个核心部门。这部分员工约有50人,占员工总数的50%。他们类似于“大脑”,工作成果直接决定公司旗下所有品牌的样貌。
每个品牌的操盘团队和门店督导负责经营、拓店、督导、数据分析等工作。灰测阶段的品牌,直接负责的操盘手可能只有一个人。
测试阶段被称为“赛马”。饮之梦旗下每个品牌的起点都是一家门店和约100万元初始资金。100万元里,既包括初期租金、人工和原料成本,也有相当一部分用于营销和投流。
投流是制造“排队王”不可或缺的一步,这是行业共识。加盟了多家餐饮品牌的陈伟(化名)对《财经》表示,随时都可以让自家餐厅大排长龙,“既可以发(代金)券,也可以雇人来排队”。
汉博商业上海公司总经理杜斌主导了多个商业项目的招商工作。他表示,为了引流,很多餐厅开业时会发9.9元代100元的代金券,5万-6万张券大概要半年才能消耗完,虽然亏钱,但保证了客流。
在开店这件事上,饮之梦形成了一套流量公式。首先,品牌首店通常开在顶级商圈,占据势能高地。无论是店面还是产品,都强调高颜值和趣味性,这是形成二次、三次传播的基本条件。叠加线上线下的营销全案,比如发代金券、举办一日店长等,确保到店人流。
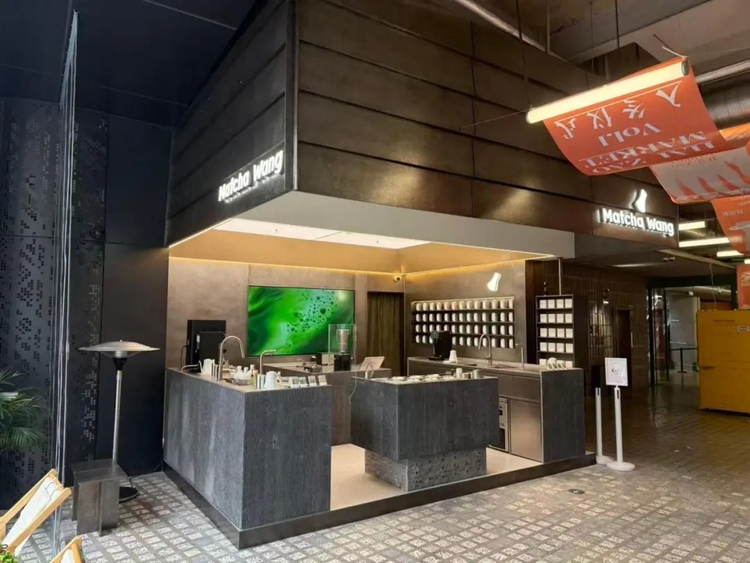
饮之梦旗下品牌Matcha Wang上海淮海中路门店。(图/受访者提供)
这套公式的核心在于充分放大品牌被人群看到的机会。真正的考验是套完公式后,留下来的客人有多少。
解兴冬介绍,一个品牌走完两三个月的开业期,也就到了赛马的终点。按照开业期间的若干指标——销量、业绩、复购率等,可以把赛马中的品牌分为S、A、B级。S级代表数据稳定,可以扩张;A级为数据略降,待定,继续观察;B级则是数据断崖式下跌,应该果断放弃,负责人立马投身新一轮的品类筛选和提案中。
铁打的商场,流水的品牌
根据饮之梦的经验,赛马要选势头上“方兴未艾”的品类——市场上有苗头,部分单体小店已在尝试且销量好、热度高,但连锁大品牌还没有批量下场,竞争未饱和。
监测的阵地从今日头条到大众点评,再转移到小红书,一旦发现符合条件的品类,立马着手设计品牌。AI普及之后,这件事变得更加轻而易举。
饮之梦团队最近一个较为成功的案例是Tamkoko泰柯茶园,2025年4月推出,主打泰奶(泰式奶茶),定位平价大众,窄门餐眼显示共有380家门店,是该公司孵化过的规模最大的品牌。
押注泰奶,源于几个集中出现的信号。2025年开始,该团队注意到:上海一家泰料餐厅里,销量最高的产品是泰奶冰淇淋;南通一家咖啡店推出泰奶产品后,成了当地热门榜第一;一个只有30家门店的区域茶饮品牌上新泰奶后,销量明显提升……迅速投入人力与资源,跟进赛道。
2025年4月,泰柯茶园在苏州开出首店。公式套完后,品牌话题度高涨,不时流传出百万业绩的门店“战报”。跑通门店模型后,七分甜团队买下该品牌的控股权,接手拓店工作。七分甜是来自江苏的一个连锁茶饮品牌,窄门餐眼显示门店数为453家。
此后,泰柯茶园有过一段高速拓展的阶段。据解兴冬,九个月内,该品牌全国门店数突破300家。
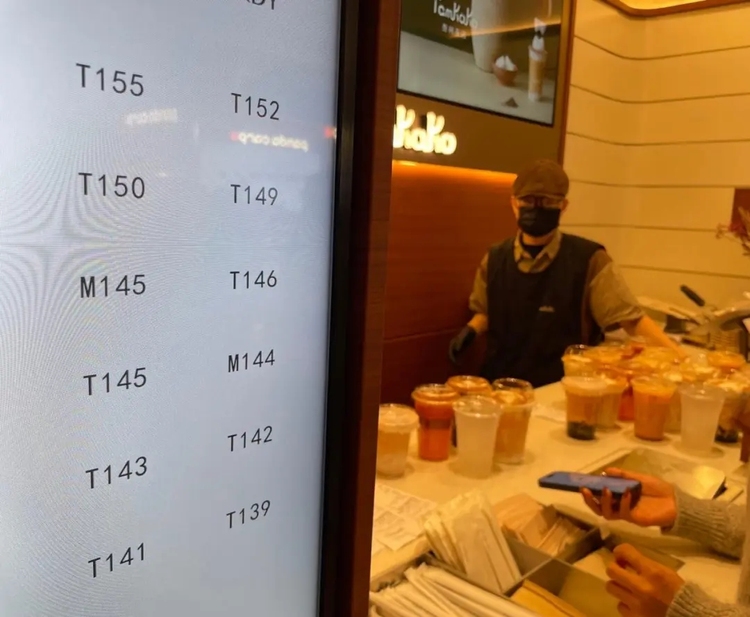
2025年12月,泰柯茶园深圳卓悦中心店。(摄/柯愉乐)
初尝泰奶品类红利后,2025年下半年,饮之梦相继孵化出Black Tree和OUO两个泰奶品牌。前者定位较高,城市首店通常开在各地万象城;后者偏向年轻化,加入了Gelato(意大利手工冰淇淋)元素,更融合。
解兴冬解释,这种安排并非赛马,而是对不同消费场景的填充。“毕竟你不去做,肯定有别人去做。”这两个品牌规模均未突破百家。
随着门店越来越多,消费者新鲜感褪去,属于泰柯的流量红利也在流逝。
今年上半年,泰柯茶园的拓店速度明显下降,半年拓店不到100家。一家县城万达广场的招商经理告诉《财经》,在万达内部,泰柯茶园是推荐项目。他也曾多次向熟悉的茶饮加盟商们推介,但都遭到了拒绝,原因是加盟商们认为这个品牌“势能下降”了。
解兴冬坦言,泰柯茶园的发展没有达到预期。“我们最初的目标是千店连锁。”他说,后来目标下调至500家。也就是说,现已经接近天花板。
失败是常有的事,这并不完全取决于品类的受众多少。饮之梦尝试过的赛道五花八门,小众如豆花,大众如炸鸡,都失败了。
更多时候需要“预习失败”。解兴冬2020年开始做连锁品牌,接连进入烘焙、抹茶赛道。fufuland生乳舒芙蕾是他较早一个跑通模型的品牌,巅峰时期门店数超过120家,如今规模收缩至约40家。
对于网红品牌来说,最大的危机莫过于流量退潮。不过,像对结局早有预期一般,解兴冬说:“舒芙蕾是风口生意,这个市场太小了,不值一提。(从增长的角度看)这个品牌已经结束了。”
商场也是助推迭代的力量。杜斌提到,商场和不同品类的品牌签约时长不同,茶饮、烘焙的合同期通常为二至三年,正餐为五年左右,超市零售最长,约为十年。
因为门店投入小,更新迭代快,茶饮烘焙基本是商场里汰换率最高的品类。保证高汰换和新鲜感,这是商场的KPI(绩效指标),也是市场选择的结果。
“商场无所谓品牌短命还是不短命。”杜斌坦言,只要有客流,对商场来说就是好事。从这一点出发,愿意砸钱营销的品牌可能更受欢迎。
饮之梦、朗行鼎胜、万拾合宜等公司和很多热门商场都有合作关系。上海新嘉中心B1层,朗行鼎胜旗下的朴下隆九和饮之梦代理的韩国酸奶品牌优格家相对望;在广州,即将开业的首个万象城,其招商名单上也出现了多个上述品牌的名字。
池子里的流量不够分
品牌天花板并不代表赛道天花板。
今年以来,瑞幸、古茗、书亦烧仙草、爷爷不泡茶等连锁茶咖品牌均推出了泰奶产品。据行业媒体“咖门”统计,2026上半年,41个茶饮品牌的新品中,有18款都使用了泰式茶底。2026年8月17日,瑞幸也加入泰奶赛道,推出两款泰奶产品,据其披露,上市首周销量突破了1324万杯。
一位资深茶饮从业者对“咖门”说,瑞幸用9.9元锁定了消费者对泰奶品类的心理价位,后续中小品牌想卖15元至25元的泰奶难度大增。而泰柯茶园的定价正位于此区间。
巨头下场,客观上印证了饮之梦的判断,但也加速了小品牌的收缩。在饮之梦和七分甜的判断里,泰奶能火,但单一品类无法支持多大的专门店规模。竞争对手越来越多后,他们的开店目标和扩张速度跟着下调。
“麦肯星(麦当劳、肯德基、星巴克)在前,整个餐饮创业环境是密不透风的,其他人凭什么?”解兴冬说,“如果我早十年出来创业,也会选择大品类、大赛道,但现在没有机会了。”
这或许代表了新一代创业者的普遍看法。差异化、小众化是这些餐饮公司绕过巨头、寻找蓝海的办法,反过来自身发展又面临隐形天花板。要出众,必须足够差异化;越差异化,越小众,市场越小,受众越窄,品牌的生命周期越短。
近年来,餐饮赛道大量涌现的“新奇特”物种,譬如各种地域菜系、异国料理搭配漂亮饭的运营模式,或是锚定单一品类开出的网红专门店,基本都属于这条路线。
更让解兴冬焦虑的是,流量公式正在失效。“太多人学了。同样的打法,之前在小红书能有万赞,现在只有百赞,甚至个位数。”连他的加盟商也在学此打法自立门户。
無二餐饮品牌策划公司创始人大威告诉《财经》,这一行没有固定的收费标准,高至上千万元,低至几万元,但整体价格的确在走低。原因很简单,消费大环境承压,生意难做,品牌全案的需求跟着减少。
他的客户中也出现了不少餐饮加盟商。“如果只做加盟,各项抽佣、食材成本都比较高,他们自然会想自己做品牌。”换句话说,加盟商们不想被品牌方“割韭菜”了。
餐饮行业中,加盟商和品牌的关系充满了竞合张力。
陈伟干了20多年餐饮,早年加盟的都是火锅这种大品类,最近把目光瞄向网红生意,开了时下热门的云南菜和韩料餐厅。
加盟前,他把同赛道的公司和品牌看了个遍,得出结论:梅果、野果、山石榴、NEED等品牌知名度高,加盟门槛高,回本周期也更长,从投资回报的角度来看并不划算,陈伟转而选择了名气小得多的品牌。
茶饮领域也是如此。一位入股了多家茶饮门店的从业者总结出一套形象的入场方法论。时机很重要,不能在品牌刚起步的时候加入——容易夭折,也不能在快到山顶的时候进入——没得赚了,山腰才是最好的切入点。
解兴冬提到,判断S级品牌的其中一条标准是,回本周期能够控制在8至12个月。而一位泰柯茶园加盟商在今年5月对界面新闻表示,回本周期预计已拉长至两年左右。
216.73.216.169